全球市场观察
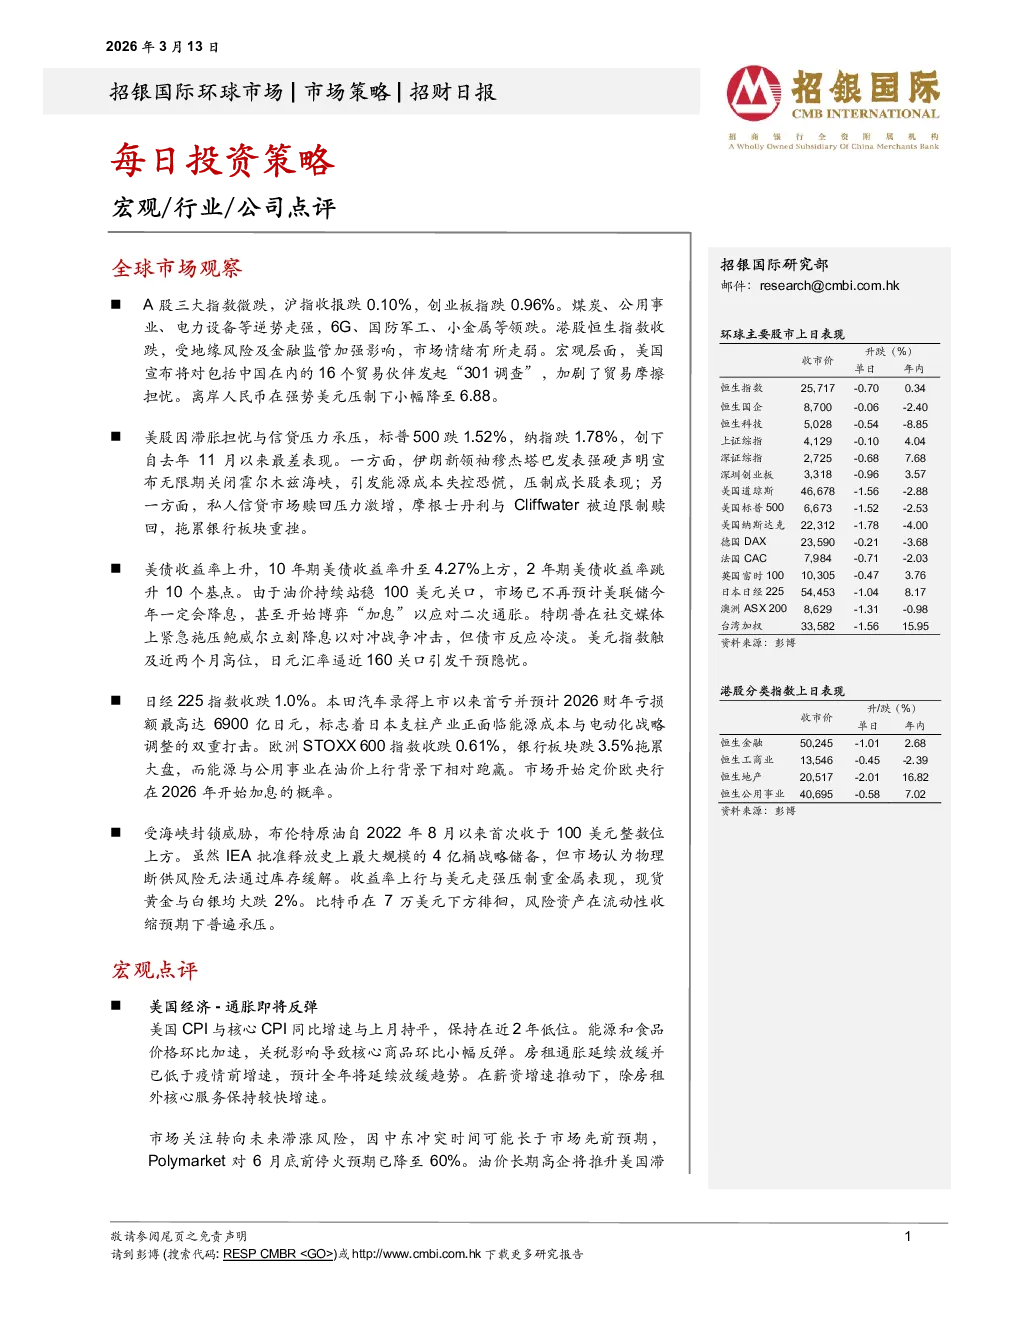
- A股:三大指数微跌,沪指跌0.10%,创业板指跌0.96%。煤炭、公用事业、电力设备逆势走强,6G、国防军工、小金属领跌。
- 港股:恒生指数收跌,受地缘风险及金融监管加强影响,市场情绪走弱。
- 宏观:美国对16个贸易伙伴发起“301调查”,加剧贸易摩擦担忧。离岸人民币小幅降至6.88。
- 美股:标普500跌1.52%,纳指跌1.78%,创自去年11月以来最差表现。伊朗关闭霍尔木兹海峡引发能源成本恐慌,私人信贷市场赎回压力激增拖累银行板块。
- 美债:10年期美债收益率升至4.27%上方,2年期美债收益率跳升10个基点。市场不再预计美联储今年降息,甚至博弈“加息”应对通胀。
- 美元:指数触及近两个月高位,日元汇率逼近160关口引发干预隐忧。
- 日股:日经225指数收跌1.0%。本田汽车首亏,预计2026财年亏损6900亿日元。
- 欧股:STOXX 600指数收跌0.61%,银行板块跌3.5%,能源与公用事业相对跑赢。
- 原油:布伦特原油自2022年8月以来首次收于100美元上方。IEA批准释放4亿桶战略储备,但市场认为物理断供风险无法缓解。
- 贵金属:现货黄金与白银均大跌2%。比特币在7万美元下方徘徊。
宏观点评
- 美国通胀:CPI与核心CPI同比增速持平,能源和食品价格环比加速。房租通胀放缓,核心服务保持较快增速。
- 滞涨风险:中东冲突可能长于预期,油价高企推升滞涨风险。原油价格每上涨10%将推升通胀0.3-0.4个百分点。
- 美联储:市场对全年降息预期从60bps降至29bps,首次降息时间推迟至9月。预计3月CPI可能升至3.1%。
行业点评
- 软件&IT服务:关注客户端增量价值创造。应用软件龙头公司认为其竞争壁垒集中于企业数据、产品等,且混合制收费模式转型取得效果。
- 网络安全和基础设施软件:面临更低的AI替代性担忧,智能体安全及全域安全相关布局为关注重点。
- 估值分化:基础设施相关软件平台或将看到AI客户带来的更快营收贡献,网络安全公司不可替代性较强,应用软件公司需证明基于结果收费的能力。
- 长期趋势:估值将展现分化,工具型SaaS厂商估值易受挤压,基于结果闭环的SaaS公司将受益于AI发展。
- 推荐:派拓网络(PANW US)和Datadog(DDOG US),持续关注Salesforce(CRM US)和ServiceNow(NOW US)。
公司点评
- 理想汽车:4Q25毛利率环比上升1.5个百分点至17.8%。4Q25录得经营亏损4.43亿元,净利润700万元。
- L9换代:L9成功与否或为接下来新一代L8/L7定调。快充技术发展可能削弱增程车型市场份额。
- 2026年盈利:销量目标下调至约49万台(同比+20%)。预计1Q25整车毛利率降至5%左右。
- 估值:维持“持有”评级,美股和港股目标价分别为18美元和70港元,对应39xFY26E P/E。
- 转型:预计2026年上半年或录得净亏损,向具身智能公司的转型仍有待市场检验。