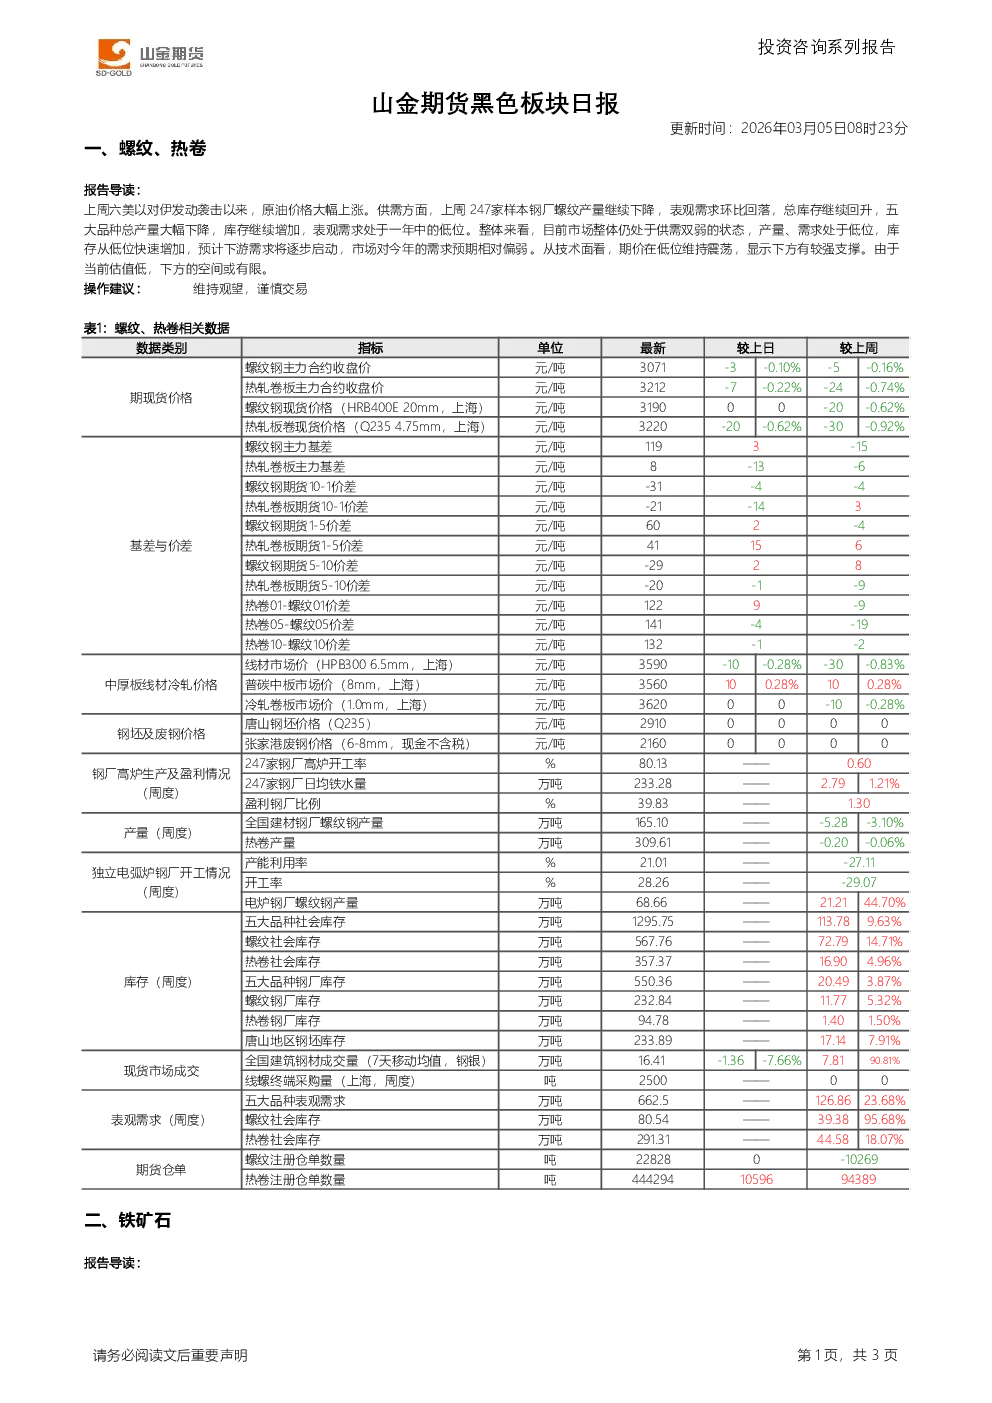
螺纹、热卷
- 报告导读:上周美以对伊发动袭击导致原油价格上涨。供需方面,247家样本钢厂螺纹产量继续下降,表观需求环比回落,总库存回升,五大品种总产量大幅下降,库存增加,表观需求处于一年低位。市场整体供需双弱,产量、需求处于低位,库存快速增加,预计下游需求将逐步启动,但市场对今年需求预期偏弱。技术面显示期价低位震荡,下方支撑较强,估值低,下跌空间有限。
- 操作建议:维持观望,谨慎交易。
铁矿石
- 报告导读:需求方面,市场仍处消费淡季,预计元宵节后进入旺季。上周247家样本钢厂五大钢材品种产量继续回落,日均铁水产量环比上升2.8万吨至233.4万吨,钢材产量低位,铁水产量反弹。供应端,发运回升至高位,到港量回落,港口库存创纪录高位。技术面显示期价突破上方阻力位,中线趋势或结束。
- 操作建议:观望,以震荡思路对待,不可追涨杀跌。
产业资讯
- 钢铁PMI:2026年2月份为46.7%,环比下降3.2个百分点,显示行业受春节影响运行趋缓,供需两端收缩,库存下降,价格弱势。
- 焦炭价格:唐山、邢台钢厂对湿熄焦炭下调50元/吨,干熄焦炭下调55元/吨,2026年3月6日执行。
- 产量与库存:截止3月4日当周,全国建材产量368.46万吨,增加23.41万吨;总库存1483.05万吨,增加167.03万吨;热卷产量391.99万吨,减少12.90万吨;总库存535.96万吨,增加24.46万吨。
数据来源
- iFind、Wind、Bloomberg、MySteel、SMM