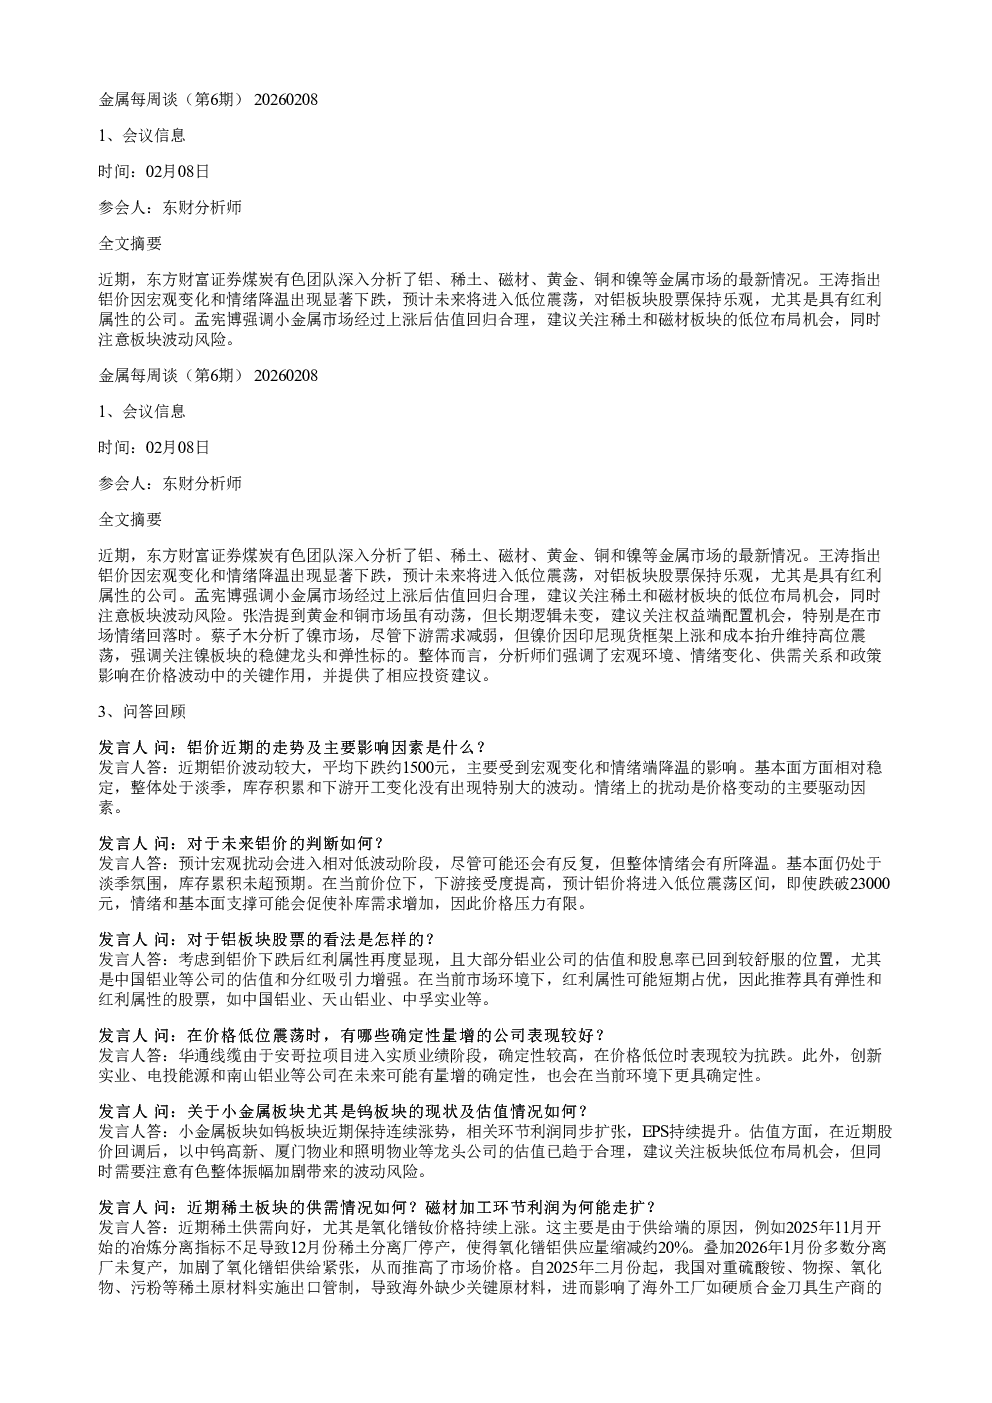
金属市场分析总结
一、会议信息
- 时间:2026年2月8日
- 参会人:东财分析师王涛、孟宪博、张浩、蔡子木
- 分析金属:铝、稀土、磁材、黄金、铜、镍
二、核心观点与市场分析
-
铝市场
- 近期走势:铝价显著下跌,平均下跌约1500元,主要受宏观变化和情绪降温影响。
- 未来判断:预计进入低位震荡,即使跌破23000元,情绪和基本面支撑将限制价格压力。
- 投资建议:关注具有红利属性的公司,如中国铝业、天山铝业、中孚实业等。
-
小金属板块(稀土、磁材)
- 钨板块:近期涨势持续,EPS提升,估值趋于合理,建议低位布局,但需注意板块波动风险。
- 稀土供需:氧化镨钕价格上涨,供给端收缩(如冶炼分离指标不足、出口管制)导致供应紧张。
- 磁材利润:磁材加工环节利润走扩,主要受稀土价格上涨和海外需求转向国内推动。
- 稀土出口管制:影响海外稀土磁材市场,但出口量小幅上涨,海外库存尚未形成,利润增加。
- 投资建议:关注稀土和磁材板块低位布局机会,如中钨高新、厦门物业等。
-
黄金市场
- 市场表现:波动剧烈,权益端更早反映底部预期,长周期逻辑未变(美元信用弱化背景下的资产再配置)。
- 央行购进:中国人民银行持续增持,对金价底部支撑效果显著。
- 估值情况:黄金股平均估值不到15倍,安全边际显现,推荐中金黄金、紫金黄金国际等。
-
铜市场
- 价格回调:主要受情绪和供应分配收缩影响,而非供需趋势。
- 关键矛盾:供给端紧张(现货加工费持续下探),预计年后需求回暖推动铜价上涨。
- 底部支撑:美国囤铜逻辑仍在,中美可能同步囤铜,预期易涨难跌。
- 国内储备体系:讨论完善铜资源储备体系,可能通过财政贴息方式增加需求侧补库稳定性。
- 投资建议:关注铜矿股配置机会,如紫金矿业、洛阳钼业等,建议逐步建立权益端仓位。
-
镍市场
- 市场表现:下游需求转弱,但镍价高位震荡,底部支撑坚实且刚性上移。
- 支撑来源:印尼镍矿现货价格上涨(HPM上涨近5美元),菲律宾矿报价跟涨,抬高了镍中间品边际成本线。
- 印尼政策:普拉博沃政府强调资源民族主义,政策管控更严格,预计镍矿配额落地时可能出现缺口。
- 投资建议:关注稳健龙头和弹性标的,如沥青资源和中美新材。
三、投资策略建议
- 短期策略:关注底部成本抬升和印尼现货框架上涨对镍价的托底效应。
- 中期策略:关注普拉博沃政府筹钱和控制资源的决心,以及政策审批进度和节后补库机会。
- 整体策略:商品端先观察波动,权益端可能先于商品进入稳定阶段。