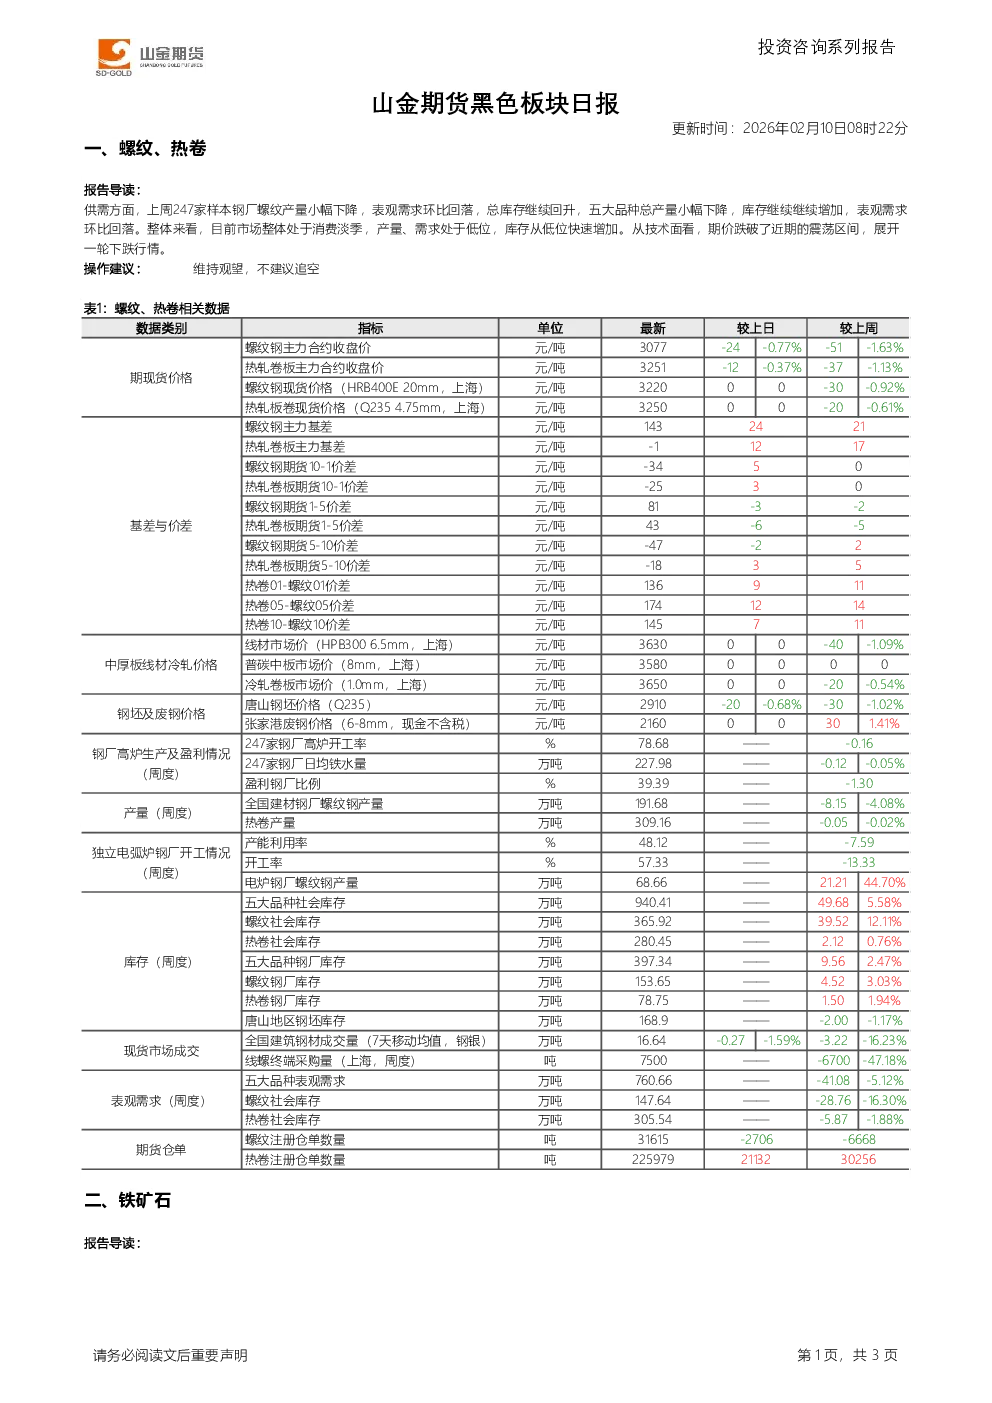
一、螺纹、热卷
- 供需方面:上周247家样本钢厂螺纹产量小幅下降,表观需求环比回落,总库存继续回升。五大品种总产量小幅下降,库存继续增加,表观需求环比回落。市场处于消费淡季,产量、需求处于低位,库存从低位快速增加。
- 技术面:期价跌破了近期的震荡区间,展开一轮下跌行情。
- 操作建议:维持观望,不建议追空。
二、铁矿石
- 需求方面:上周247家样本钢厂螺纹产量小幅下降,表观需求环比回落,总库存继续回升。市场仍处于消费淡季,铁水产量大概率沿季节性趋势回落,上周日均铁水产量小幅增加0.6万吨,钢材及铁水产量整体处于季节性低位,暂时不会大幅上升,钢厂补库接近尾声,市场关注春季消费需求。
- 供应端:全球发运回落,受南半球季节性因素影响,发运预计继续回落至年内低位。到港量下降,港口库存不断回升并创纪录高位。
- 技术面:期价承压下行,日K线上价格已跌破60日均线和布林带下轨,可能形成向下的有效突破。
- 操作建议:维持观望,后市遇短线反弹可尝试逢高做空,谨慎追空。
产业资讯
- 全球铁矿石发运:2026年2月2日-2月8日全球发运总量2535.3万吨,环比减少559.3万吨;澳洲巴西铁矿发运总量1948.9万吨,环比减少572.1万吨。
- 中国铁矿石到港:2026年2月2日-2月8日中国47港铁矿石到港总量2455.6万吨,环比减少213.6万吨;中国45港铁矿石到港总量2361.3万吨,环比减少123.4万吨;北方六港到港总量1264.0万吨,环比减少24.7万吨。
- 澳大利亚港口恢复:飓风影响消散后,澳大利亚西南部主要铁矿石出口港口陆续恢复运营。
- 鞍钢检修计划:鞍钢鲅鱼圈计划于2月25日对一座4000m³高炉进行检修,预计检修26天,日均影响铁水产量约0.90万吨。
- LOW-E玻璃开工率:据隆众资讯,1月31日-2月6日中国LOW-E玻璃样本企业开工率环比下降2.7%至68.2%,剔除长停样本本期开工率38.5%,环比下降2.7%。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)