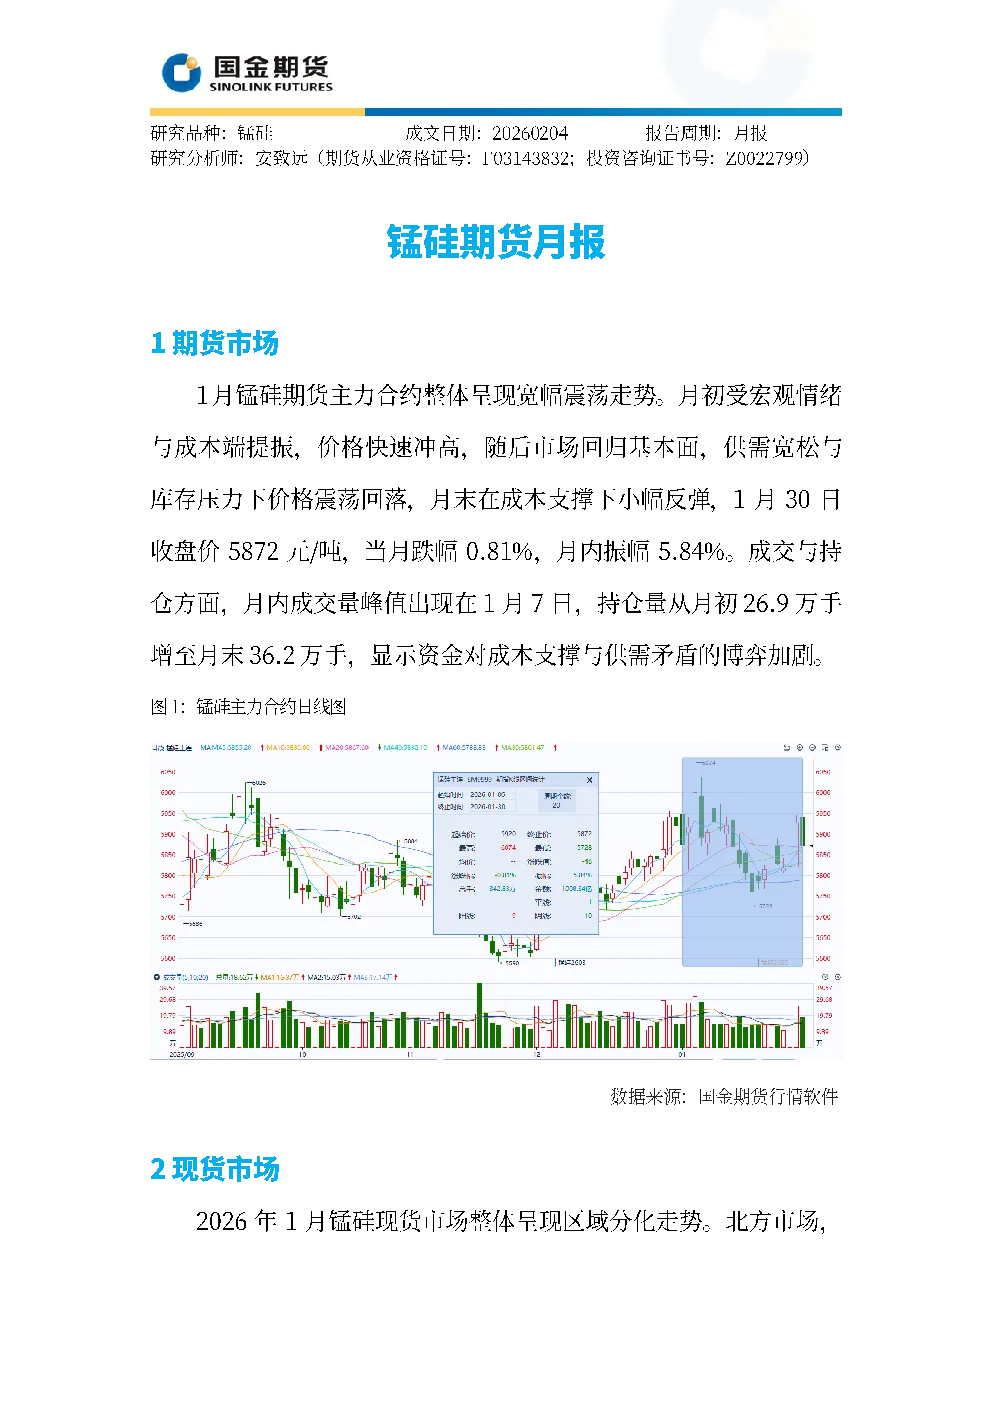
1月锰硅期货主力合约整体呈现宽幅震荡走势。月初受宏观情绪与成本端提振快速冲高,随后供需宽松与库存压力下价格震荡回落,月末在成本支撑下小幅反弹,1月30日收盘价5872元/吨,当月跌幅0.81%,月内振幅5.84%。成交与持仓方面,月内成交量峰值出现在1月7日,持仓量从26.9万手增至36.2万手,显示资金对成本支撑与供需矛盾的博奔加剧。
现货市场呈现区域分化,北方市场天津地区FeMn65Si17价格从5730元/吨波动至5780元/吨,内蒙古地区从5650元/吨小幅下滑至5700元/吨;南方市场表现相对坚挺,广西地区价格由5750元/吨震荡上行至5800元/吨,云南地区从5700元/吨回升至5750元/吨。整体呈现"南强北弱"格局,主要受区域生产成本差异和供应格局影响。月末时段,主流钢厂招标定价落地,现货市场交投氛围有所回暖,但整体成交仍以刚需为主。
影响因素方面,供应端2025年全国硅锰产量为1012万吨,同比微降0.30%;2026年1月中国硅锰产量预计为853,995吨,延续北高南低格局。内蒙古地区新增产能陆续出铁,产量逐步正常化,宁夏地区生产稳定但库存处于高位,南方广西因电费上调导致成本增加,开炉数量减少。需求端1月钢厂冬储适量展开,需求有所回升,但整体供需格局依旧偏弱。库存方面,全国63家样本企业库存从393,500吨下降至374,300吨,去库进程缓慢但持续。
原料市场方面,锰矿价格保持坚挺态势。天津港加逢锰矿从42.5元/干吨度微跌至42.6元/干吨度,澳大利亚锰矿从41.7元/干吨度下滑至41.5元/干吨度。海外矿山报价上调,康密劳2026年2月对华装船的加蓬块报价为4.9美元/吨度,CML澳块报价达5.2美元/吨度,环比均上涨0.2美元/吨度,为国内锰矿价格提供成本支撑。
技术分析显示,锰硅主力合约1月技术面呈现“区间震荡、中枢下移”特征:月度K线收带长上下影线的小阴线,价格运行于5月均线下方;MACD指标红柱缩短,显示上涨动能减弱;RSI指标从月初60回落至月未55,处于中性区间;布林带开口收窄,短期方向待节后需求验证。
行情展望方面,北方主产区部分企业春节期间停产检修,预计月产量环比下降5%-8%;需求端钢厂停工导致铁水产量下滑至200万吨/日以下,库存大概率累库至40万吨以上。短期价格受锰矿成本支撑,下行空间有限,但高库存与终端需求疲软制约上行弹性。中长期需关注节后钢厂复工进度、锰矿到港量及房地产政策对终端需求的拉动效果。