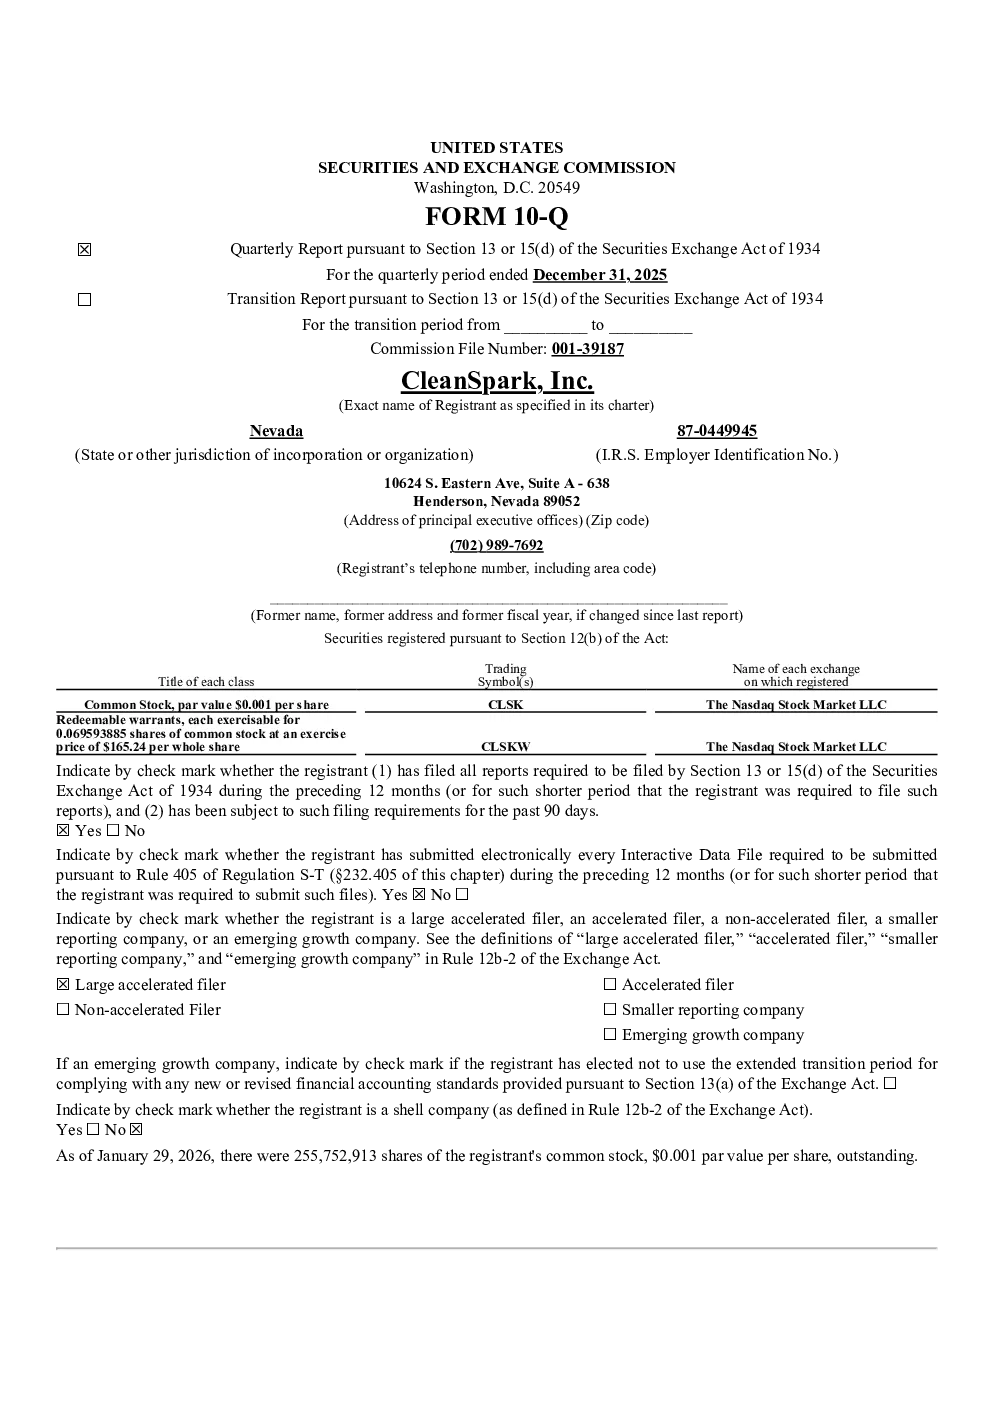
CleanSpark, Inc. 是一家数据中心开发商和基础设施运营商,主要业务为比特币挖矿。截至 2025 年 12 月 31 日,公司运营着位于乔治亚州、田纳西州、密西西比州和怀俄明州的数据中心,并在南达科他州和德克萨斯州拥有正在开发中的物业。
比特币挖矿业务:
- 公司拥有约 31.88 万台矿机,其中约 24.52 万台处于服务状态。
- 公司的运营算力约为 4.46% 的全球总算力,并获得了大约相同比例的全球区块链奖励。
- 公司将所有计算能力贡献给唯一的挖矿池运营商 Foundry Digital,以获得比特币奖励。
- 公司的比特币挖矿收入在 2025 年第四季度为 1,817 比特币,平均比特币价格为 99,697 美元,较 2024 年第四季度的 1,945 比特币和 83,443 美元有所下降。
- 公司的挖矿成本主要为能源成本,2025 年第四季度能源成本为 955,360 美元,较 2024 年第四季度的 63,075 美元增长 51%。
- 公司的比特币持有量截至 2025 年 12 月 31 日约为 11,452 比特币,公允价值为 10,019,977 美元。
- 公司的比特币公允价值变动损失在 2025 年第四季度为 246,832 美元,主要原因是比特币公允价值从 114,100 美元下降到 87,500 美元。
AI 和 HPC 托管业务:
- 公司正在积极开发其数据中心站点和电力管道,以支持 AI、HPC 和其他高级数据中心托管和租赁应用。
- 公司在 2025 年 10 月收购了德克萨斯州奥斯汀县的不动产,并签署了总额为 285 兆瓦的长期电力供应协议,以支持下一代数据中心校园的建设。
财务状况和经营成果:
- 公司在 2025 年第四季度的净亏损为 378,711 美元,较 2024 年第四季度的净收入 246,791 美元有所下降。
- 公司的非 GAAP 调整 EBITDA 为 1,331,149 美元,排除了利息、税收、折旧、股票薪酬费用、证券公允价值变动和递延考虑的公允价值变动等因素。
- 公司的经营活动现金流出为 161,135 美元,主要原因是挖矿成本、工资费用和一般和行政费用。
- 公司的投资活动现金流出为 79,590 美元,主要原因是矿机支付、固定资产购买和资产收购。
- 公司的融资活动现金流入为 496,378 美元,主要原因是可转换票据的发行。
市场风险:
- 公司面临比特币市场价格风险,比特币公允价值的变化会影响其比特币持有量的现金价值。
- 公司还面临比特币相关衍生品的市场价格风险,衍生品公允价值的变化会影响公司的净损失。
控制和管理层讨论:
- 公司维持着合理的披露控制和管理层讨论程序。
- 公司的管理层认为,现有的现金、现金等价物和比特币,加上运营和投资活动产生的比特币,将足以满足公司未来 12 个月的预期现金需求。
风险因素:
- 公司面临多种风险,包括比特币价值波动、监管和法律环境变化、新市场经验有限、竞争加剧、收购整合、贸易政策变化、盈利能力维持、融资机会、经济依赖、区块链和比特币使用增长、技术变化、安全和网络安全威胁、对第三方矿池服务提供商的依赖、对第三方冷热钱包的依赖、比特币挖矿难度变化、对关键员工的依赖、网络和基础设施变化、偿还债务的能力、比特币减半等。
其他信息:
- 公司在 2025 年第四季度没有采用、修改或终止任何旨在满足《证券交易法案》第 10b5-1(c) 条或《条例 S-K》第 408(c) 条中定义的“非规则 10b5-1 安排”的购买或出售公司证券的合同、指令或书面计划。