一、螺纹、热卷
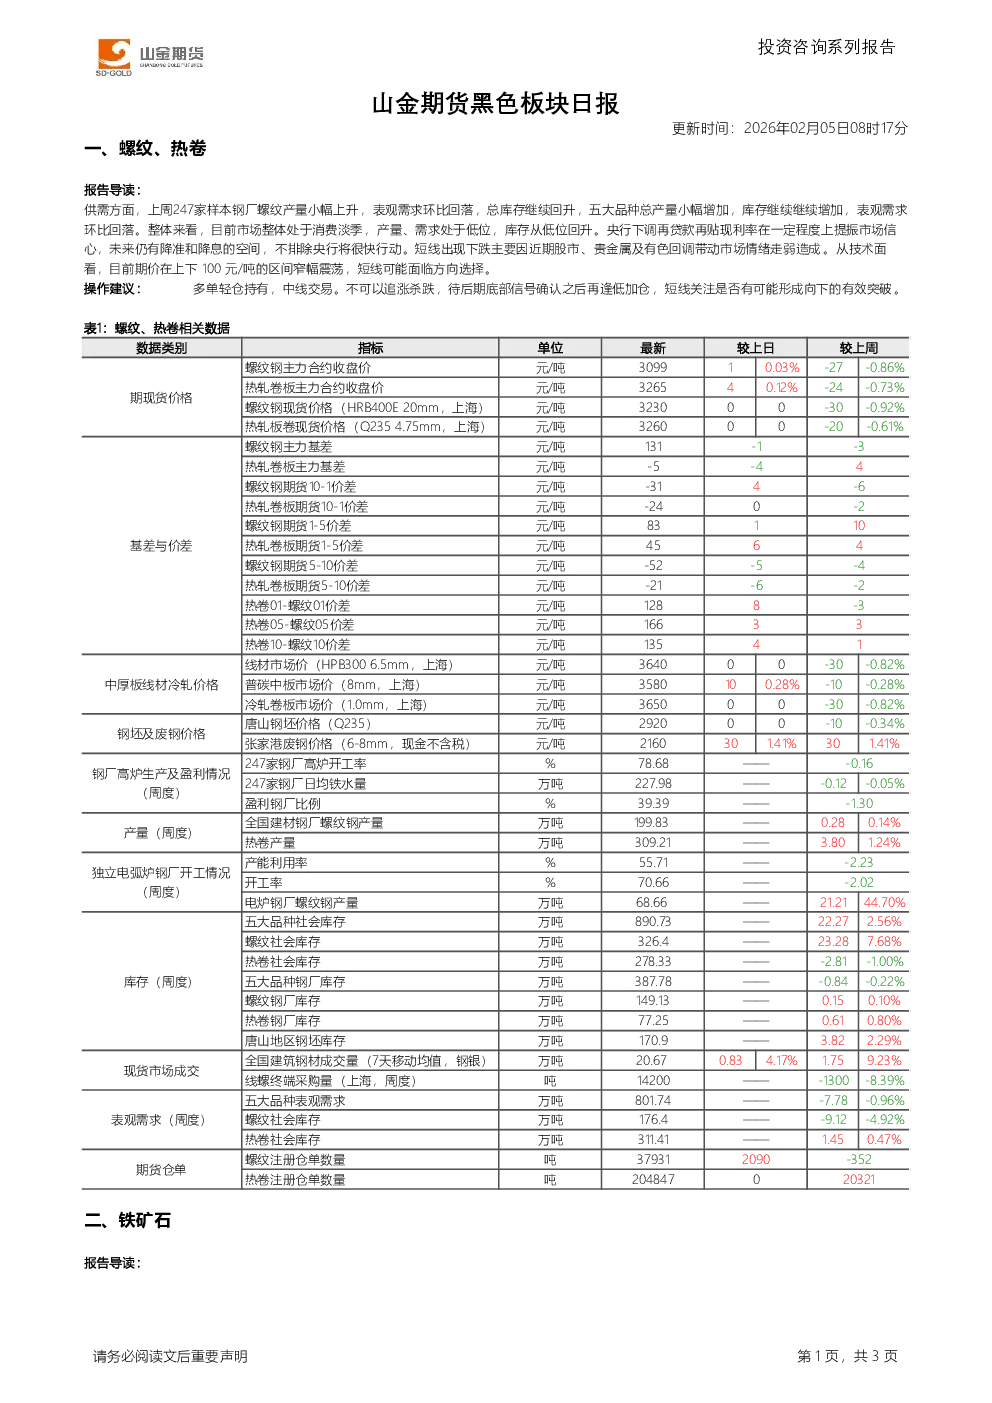
- 供需方面:上周247家样本钢厂螺纹产量小幅上升,表观需求环比回落,总库存继续回升。五大品种总产量小幅增加,库存继续增加,表观需求环比回落。市场处于消费淡季,产量、需求处于低位,库存从低位回升。
- 宏观政策:央行下调再贷款再贴现利率提振市场信心,未来仍有降准和降息空间,不排除央行将很快行动。
- 市场情绪:短线下跌主要因股市、贵金属及有色回调带动市场情绪走弱。
- 技术面:期价在上下100元/吨区间窄幅震荡,短线可能面临方向选择。
- 操作建议:多单轻仓持有,中线交易。不追涨杀跌,待底部信号确认后逢低加仓,短线关注是否形成向下有效突破。
二、铁矿石
- 需求方面:上周247家样本钢厂螺纹产量小幅上升,表观需求环比回落,总库存继续回升。市场仍处于消费淡季,铁水产量大概率沿季节性趋势回落,上周铁水产量基本维持不变,钢材及铁水产量处于季节性低位,暂时不会大幅上升,钢厂补库接近尾声,市场关注春季消费需求。
- 供应端:全球发运小幅上升,后期受南半球季节性因素影响预计继续回落。到港量下降,港口库存不断回升并创纪录高位。
- 技术面:期价承压下行,日K线上价格已跌至60日均线和布林带下轨附近,预计可能有支撑。
- 操作建议:维持观望,耐心等待期价持稳后寻找机会做多,不追涨杀跌。
产业资讯
- 据找钢网数据显示,截止2月4日当周,全国重点钢材品种产量、库存:全国建材产量397.41万吨(较上周减少32.69万吨),表需338.1万吨(较上周减少60.6万吨)。
免责声明
- 本报告由山金期货有限公司投资咨询部制作,基于可信公开资料和实地调研,但信息准确性和完整性不作保证,资料、建议、预测可能随时调整,不构成最终操作建议,不就报告内容对最终操作建议作任何担保。
- 本公司及其研究人员与所评价或推荐的产品不存在任何利害关系,提醒期货投资者期市有风险,入市须谨慎。