一、研究观点
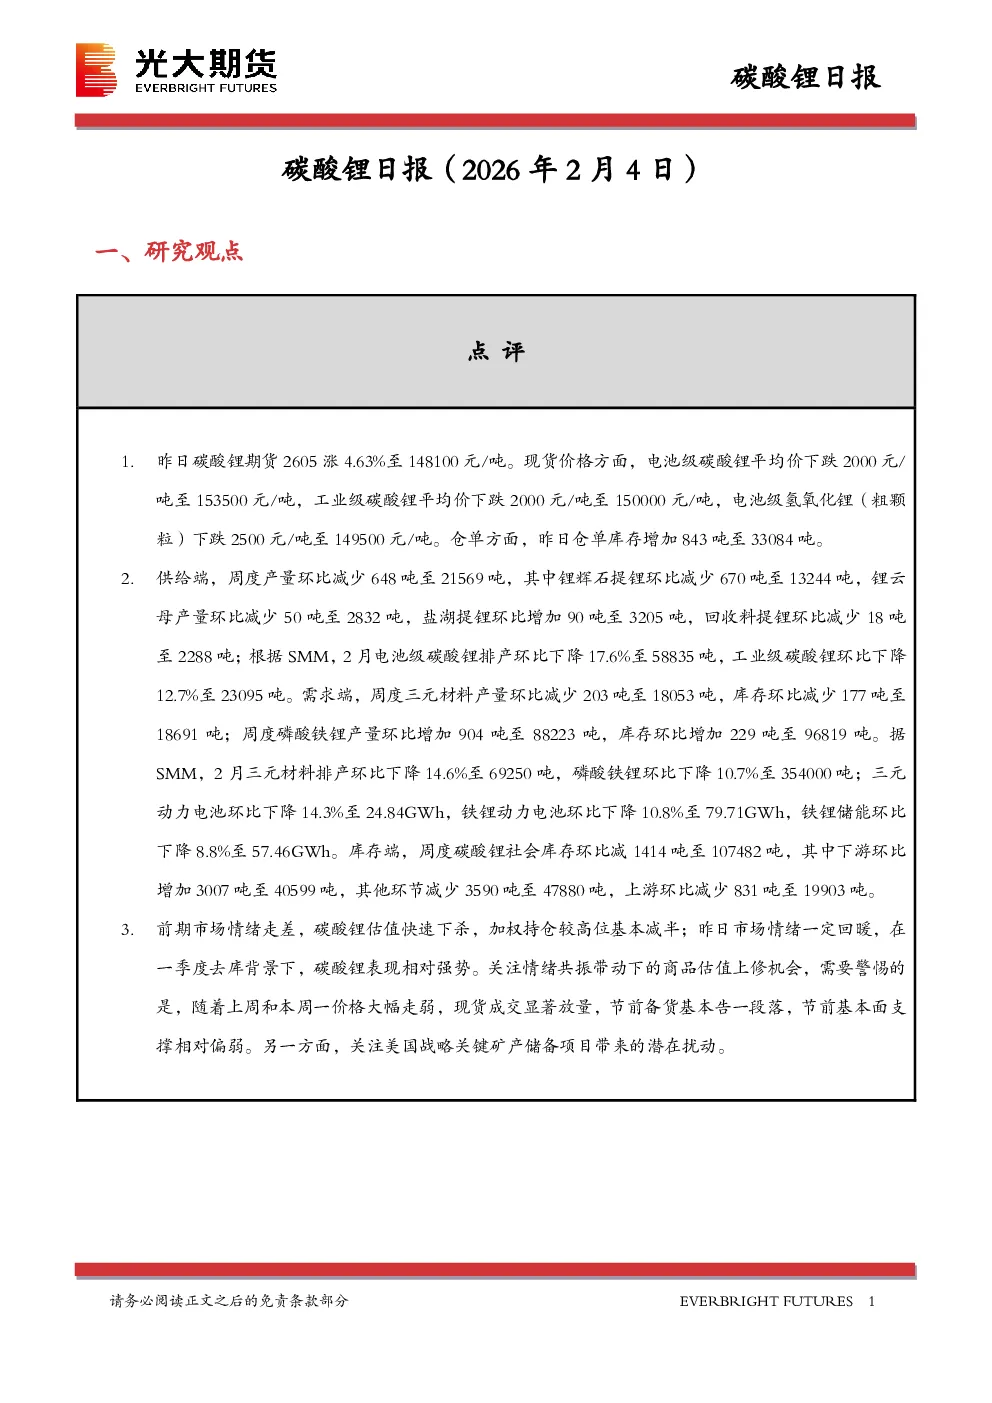
- 点评:昨日碳酸锂期货上涨4.63%至148100元/吨,现货价格下跌,电池级碳酸锂平均价至153500元/吨,工业级至150000元/吨,电池级氢氧化锂(粗颗粒)至149500元/吨。仓单库存增加843吨至33084吨。
- 供给端:周度产量环比减少648吨至21569吨,锂辉石提锂减少670吨至13244吨,锂云母减少50吨至2832吨,盐湖提锂增加90吨至3205吨,回收料提锂减少18吨至2288吨。2月电池级碳酸锂排产环比下降17.6%至58835吨,工业级环比下降12.7%至23095吨。
- 需求端:周度三元材料产量环比减少203吨至18053吨,库存减少177吨至18691吨;磷酸铁锂产量环比增加904吨至88223吨,库存增加229吨至96819吨。2月三元材料排产环比下降14.6%至69250吨,磷酸铁锂环比下降10.7%至354000吨。三元动力电池环比下降14.3%至24.84GWh,铁锂动力电池环比下降10.8%至79.71GWh,铁锂储能环比下降8.8%至57.46GWh。
- 库存端:周度碳酸锂社会库存环比减1414吨至107482吨,下游环比增加3007吨至40599吨,其他环节减少3590吨至47880吨,上游环比减少831吨至19903吨。
- 市场情绪:前期走差,估值快速下杀,持仓高位减半;昨日情绪回暖,一季度去库背景下表现相对强势。关注情绪共振带动估值上修机会,警惕节前基本面支撑偏弱及美国战略关键矿产储备项目潜在扰动。
二、日度数据监测(图表分析)
- 矿石价格、锂及锂盐价格、价差、前驱体&正极材料、锂电池价格、库存、生产成本等图表数据来源SMM、IFinD、光大期货研究所。
三、研究结论
- 碳酸锂市场情绪回暖,但节前基本面支撑相对偏弱,需关注情绪共振与潜在扰动。
- 供给端减产明显,需求端增速放缓,库存去化持续推进。
- 美国战略关键矿产储备项目可能带来市场波动。