一、螺纹、热卷
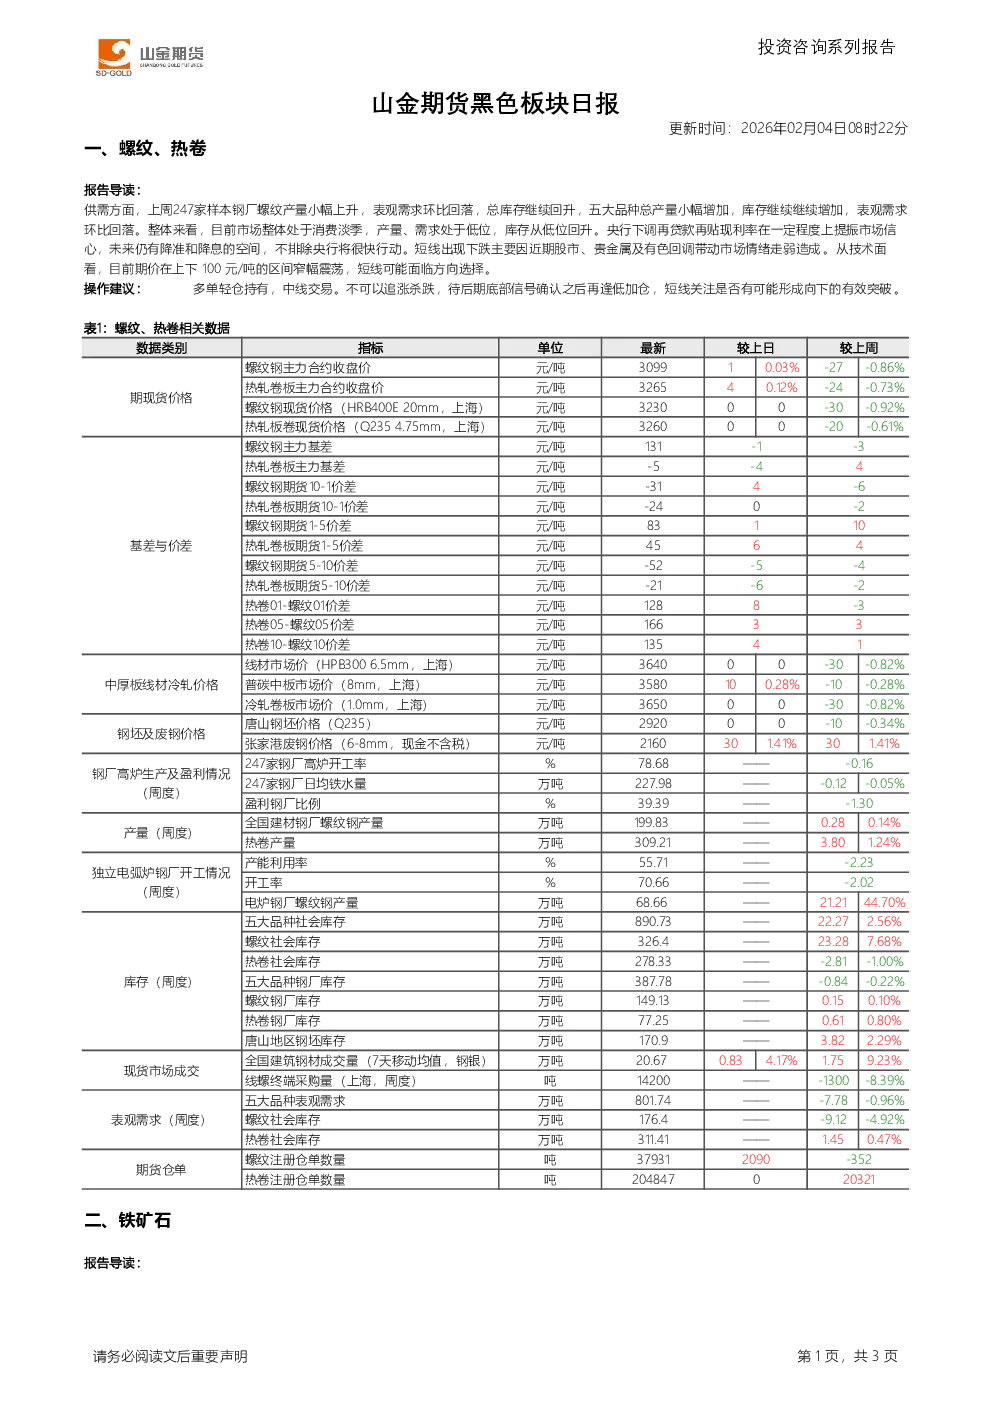
- 供需方面:上周247家样本钢厂螺纹产量小幅上升,表观需求环比回落,总库存继续回升,五大品种总产量小幅增加,库存继续增加,表观需求环比回落。市场整体处于消费淡季,产量、需求处于低位,库存从低位回升。
- 政策影响:央行下调再贷款再贴现利率提振市场信心,未来仍有降准和降息空间,不排除央行将很快行动。
- 市场情绪:短线下跌主要因股市、贵金属及有色回调带动市场情绪走弱。
- 技术面:期价在上下100元/吨区间窄幅震荡,短线可能面临方向选择。
- 操作建议:多单轻仓持有,中线交易,不可追涨杀跌,待底部信号确认后逢低加仓,短线关注是否形成向下有效突破。
二、铁矿石
- 需求方面:上周247家样本钢厂螺纹产量小幅上升,表观需求环比回落,总库存继续回升,五大品种总产量小幅增加,库存继续增加。市场仍处于消费淡季,铁水产量大概率维持不变,节前补库需求晚于往年,年末抢工期或推动需求好转,但产量仍处于季节性低位。
- 供应端:全球发运小幅上升,后期受南半球季节性因素影响预计继续回落,到港量下降,港口库存不断回升。
- 技术面:期价承压下行,跌至60日均线和布林带下轨附近,预计可能有支撑。
- 操作建议:维持观望,耐心等待期价持稳后寻找机会做多,不可追涨杀跌。
产业资讯
- 钢材库存:2026年1月下旬,21个城市5大品种钢材社会库存717万吨,环比增加8万吨(上升1.1%),比年初减少4万吨(下降0.6%),比上年同期减少17万吨(下降2.3%)。
- 印尼减产计划:印尼政府提出大幅减产计划,矿商暂停现货煤炭出口,产量配额比2025年水平降低40%至70%,行业协会反对此举,警告可能引发裁员和矿山关闭。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)