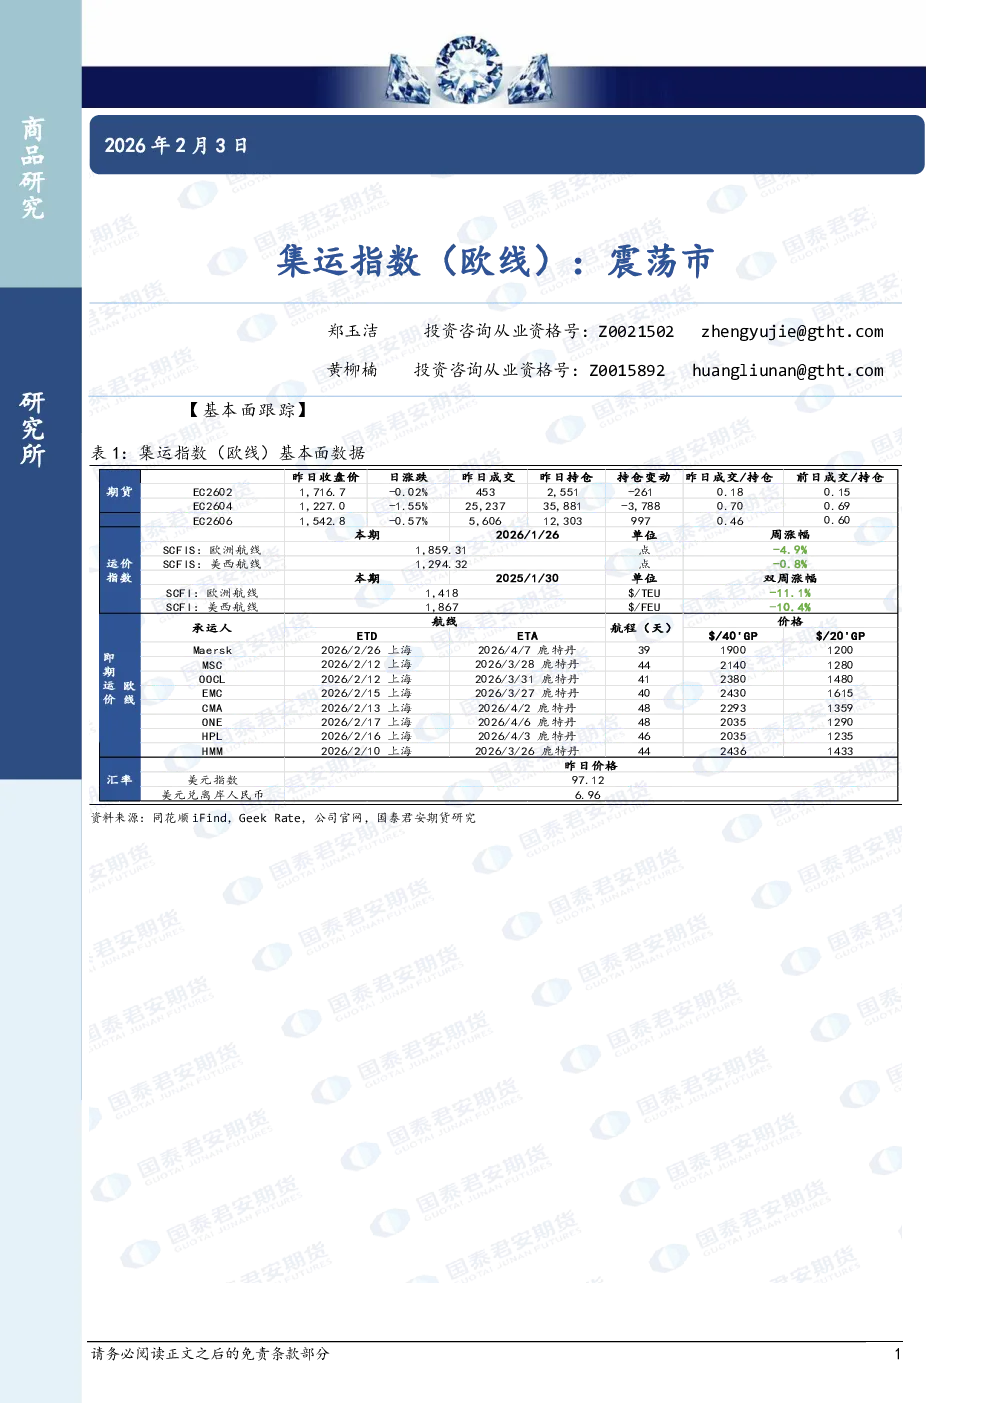
集运指数(欧线):震荡市
基本面跟踪
资料来源:公司官网,国泰君安期货研究
注:2026年3月待定航次未计入运力统计
宏观新闻(资料来源:金十数据、财联社、央视)
- 美伊关系缓和:美媒报道,伊朗愿暂停核计划,美伊高官通过短信直接交流,预计将于伊斯坦布尔会面缓和紧张局势。伊朗倾向于建立区域性核电生产联合体,并可能同意将浓缩铀库存运往俄罗斯。
- 以色列提出“三不”要求:以色列对美国与伊朗谈判提出强硬要求,即伊朗不得发展核计划、弹道导弹计划,不得向“恐怖组织”提供支持。以色列仍认为军事打击伊朗政权“可能”。
市场表现
昨日(2月2日),受商品弱势情绪共振、地缘局势缓解影响,集运指数(欧线)弱势震荡。主力2604合约收于1184.6点,跌3.06%,减仓2075手;次主力2606合约收于1513.1点,跌2.62%,增仓295手。2月2日SCFIS指数收于1792.14点,环比下降3.6%,略高于预期。预计2602合约最终交割结算价或位于1740~1800点之间。
供给端分析
2月周均运力从27.3万TEU/周下修至26.2万TEU/周,3月周均运力小幅上修至30.4万TEU/周。主要变化包括:
- 达飞FAL1东行改为绕航,第9、10周航次挪后,第9周空班,第11周正常派船。
- PA联盟FE4航次第9周起整体延误1周,新增空班。
- MSC LION航线第13周由待定改为正常派船。
- 中远AEU3航线第6周跳港上海,华东区域仅挂靠宁波;AEU7航线第11周改为待定。
调整后,第8~10周(春季所在周及之后两周)整体运力缩减,与2024年同期持平;第11~13周(春节后3~5周)运力小幅上涨,相比2025年同期增长28.9%。节前搭建rolling pool压力较小,节后供给压力相对更大。
地缘政治
美国与伊朗进行外交沟通,避免潜在军事行动,但军事层面对峙信号未松懈。
即期运费
截至周四,第6周FAK中枢暂位于2100美元/FEU附近。MSC调降2月船期运费,预计下周部分船司仍降,但整体降幅不大。节前关注马士基是否对第10周开舱做出指引。
合约分析
- 2604合约:一季度面临光伏、电池产品抢运利好,但无法扭转3~4月淡季供需弱平衡趋势。需关注2月底至3月第一周光伏抢出口装载表现。预计下周部分船司小幅调降,节前少数船司最低FAK或至1800美元/FEU(折SCFIS约1250点)。中长期4月存GRI预期,策略上04合约或在1100~1300点区间震荡,中长期考虑等待GRI利多预期出净后逢高布空。
- 2606合约:中长期不确定性在于复航节奏。若6月来不及复航,则2606相对较好。中期仍是震荡市,策略上轻仓博弈。
- 2610合约:上方压力位参考2510合约交割结算价1161点。达飞恢复绕航对盘面有小幅扰动,空单酌情持有,关注伊朗地缘局势。
趋势强度
集运指数(欧线)趋势强度:0(中性)