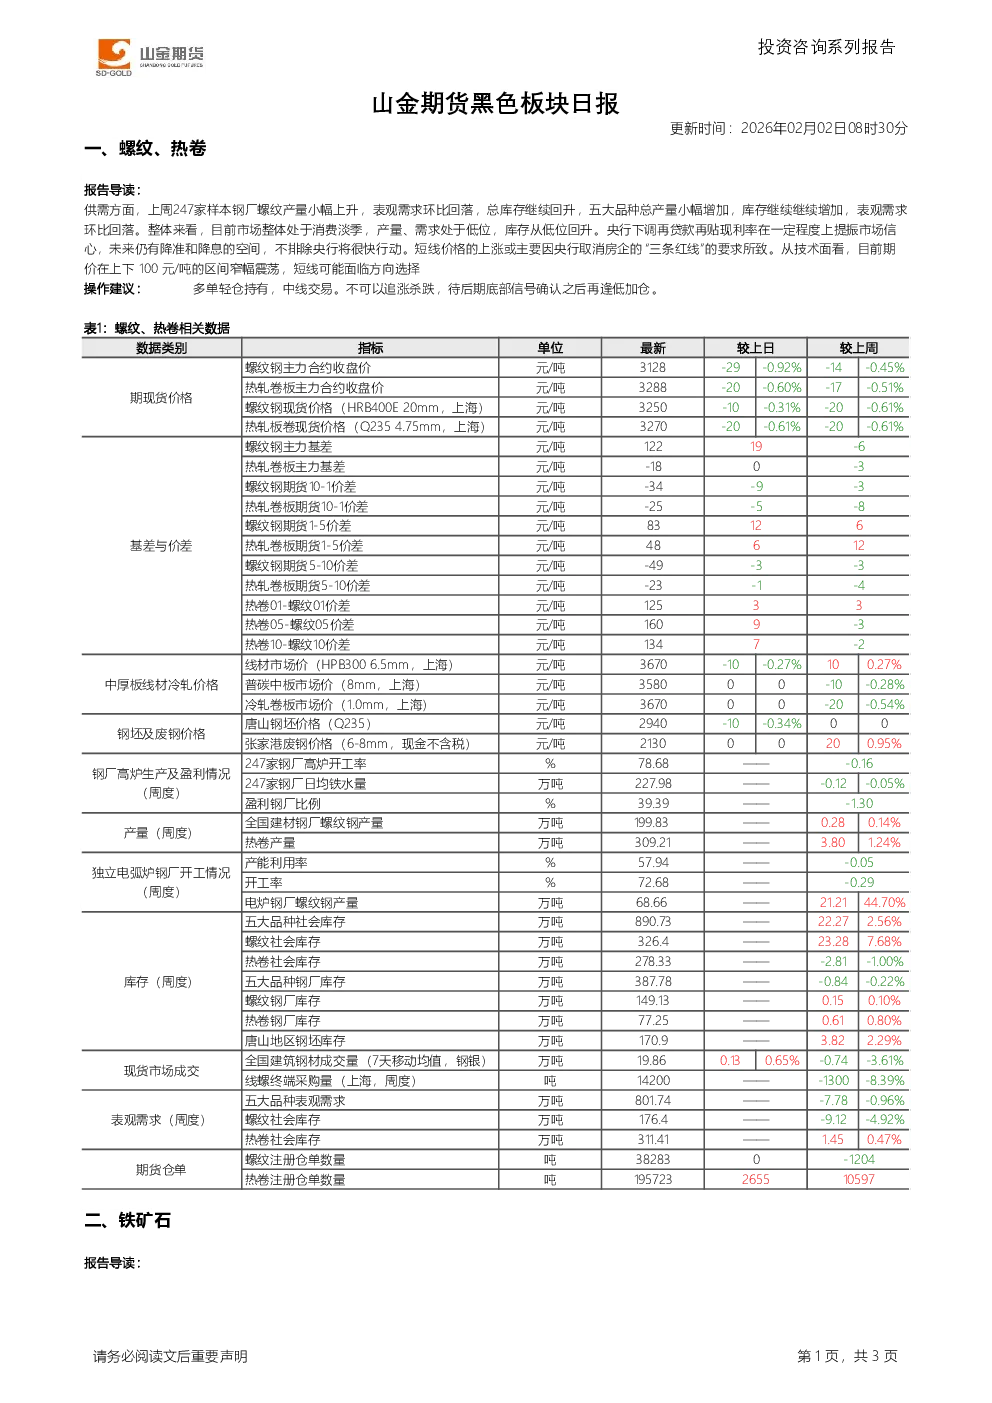
螺纹、热卷
- 供需分析:上周247家样本钢厂螺纹产量小幅上升,但表观需求环比回落,总库存继续回升。五大品种总产量小幅增加,库存增加,表观需求回落。市场处于消费淡季,产量、需求低位,库存从低位回升。
- 政策影响:央行下调再贷款再贴现利率提振市场信心,未来降准和降息空间存在,不排除央行很快行动。短线价格上涨可能因央行取消房企“三条红线”要求。
- 技术面:期价在上下100元/吨区间窄幅震荡,短线面临方向选择。
- 操作建议:多单轻仓持有,中线交易,不追涨杀跌,待底部信号确认后逢低加仓。
铁矿石
- 需求分析:上周247家样本钢厂螺纹产量小幅上升,表观需求环比回落,总库存继续回升。市场仍处消费淡季,铁水产量大概率沿季节性趋势回落,上周基本维持不变。节前补库需求晚于往年,年末抢工期或推动需求好转,但产量暂时不会大幅上升,回落空间不大。
- 供应分析:全球发运回落,后期受南半球季节性因素影响将继续回落。到港量下降,港口库存不断回升。
- 技术面:期价次跌至前期震荡区间上沿后小幅反弹,短线上方仍存在较大阻力。
- 操作建议:维持观望,耐心等待期价持稳后寻找机会做多,不追涨杀跌。
产业资讯
- 造船业:2025年我国造船业三大指标连续16年保持世界第一。造船完工量5369万载重吨,同比增长11.4%,占全球市场总量56.1%;新接订单量10782万载重吨,占比69%;手持订单量27442万载重吨,同比增长31.5%,占比66.8%,再创历史新高。
- 钢材出口:2025年出口钢材1.19亿吨,同比增长7.5%;出口均价694美元/吨,同比下降8.1%;“材+坯”折合粗钢出口1.38亿吨,同比增长14.3%。
- 焦炭价格:山东、河北市场钢厂对焦炭采购价湿熄上调50元/吨,干熄上调55元/吨,2026年1月30日0时起执行。
- 铁矿石库存:全国45个港口进口铁矿库存总量17022.26万吨,环比增加255.73万吨;日均疏港量332.31万吨,增21.58万吨。全国47个港口进口铁矿库存总量17758.26万吨,环比增加261.73万吨;日均疏港量347.71万吨,增27.19万吨。
- 钢厂运营:247家钢厂高炉开工率79%,环比增加0.32个百分点;高炉炼铁产能利用率85.47%,环比减少0.04个百分点;钢厂盈利率39.39%,环比减少1.30个百分点;日均铁水产量227.98万吨,环比减少0.12万吨。
- 城市库存:本周城市总库存量为739.78万吨,较上周环比增加29.06万吨(+4.09%),包含38个城市,共计135个仓库。