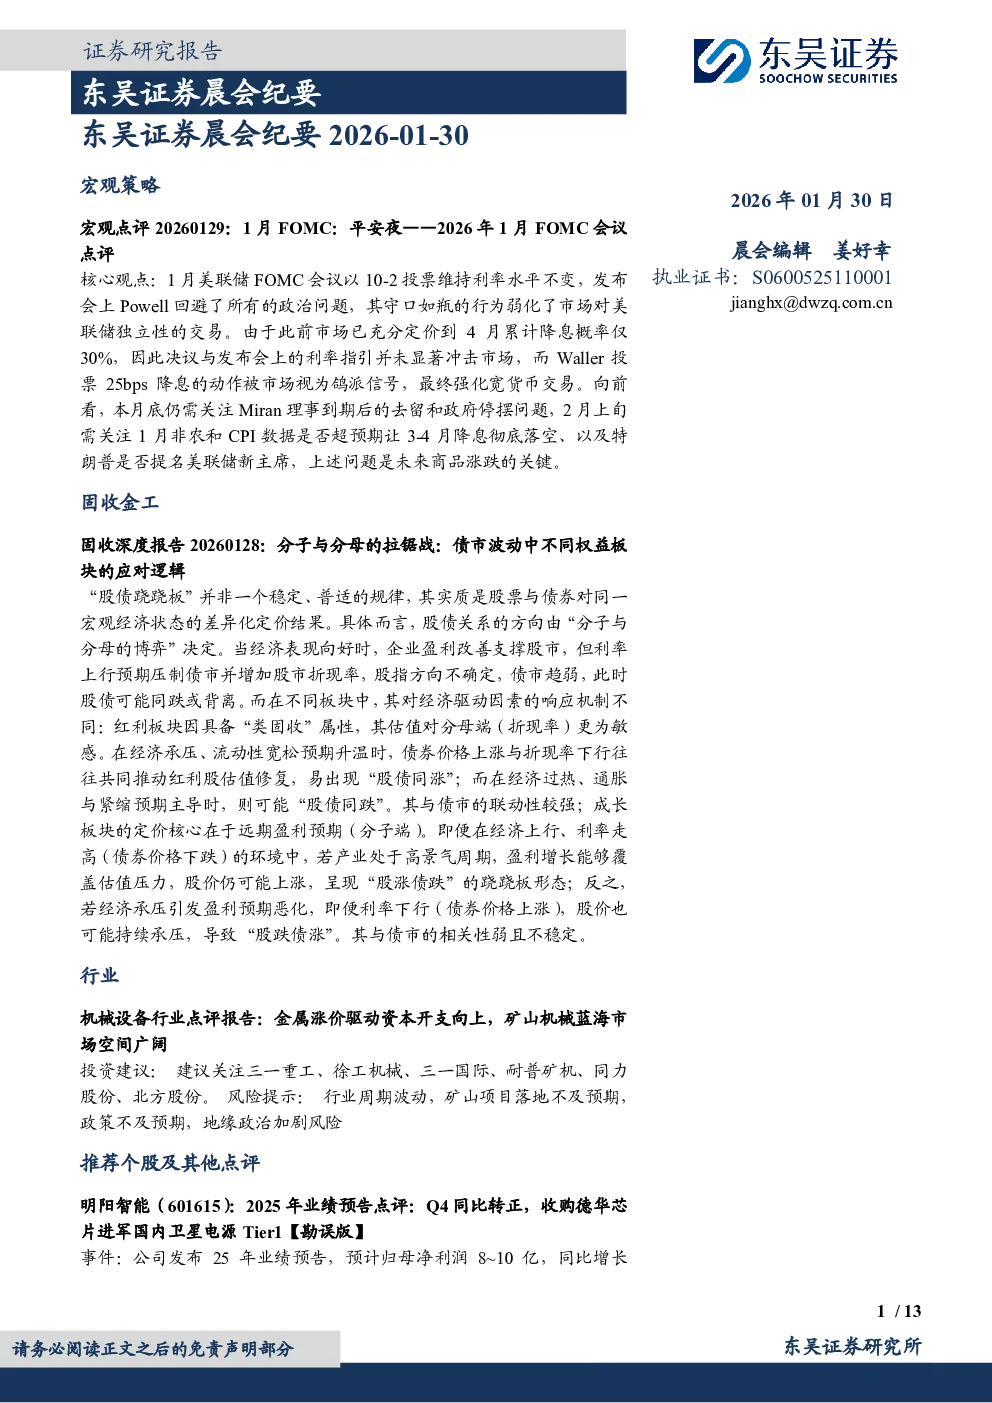
- 宏观策略:1月美联储FOMC会议维持利率不变,Powell回避政治问题,弱化市场对美联储独立性的预期。决议与发布会指引未显著冲击市场,Waller投票降息25bps被视鸽派信号,强化宽货币交易。未来关注Miran理事去留、政府停摆、1月非农和CPI数据、特朗普是否提名美联储新主席,这些是未来商品涨跌的关键。截至最新,联邦基金期货隐含4月降息概率仅28%,至2026年底累计降息1.88次/47bps。市场对1月31日美国政府关门的预期仍在64%左右。
- 固收金工:“股债跷跷板”并非稳定规律,实质是股票与债券对同一宏观经济状态的差异化定价。股债关系方向由“分子与分母的博弈”决定。经济向好时,企业盈利改善支撑股市,但利率上行预期压制债市,股指方向不确定,债市趋弱。不同板块响应机制不同:红利板块估值对分母端(折现率)更敏感,经济承压时易“股债同涨”;成长板块定价核心是远期盈利预期(分子端),经济上行时若产业高景气,盈利增长能覆盖估值压力,股价可能上涨,呈现“股涨债跌”。
- 行业:矿山机械市场空间巨大,高毛利的后市场占比达50%。2024年全球矿山机械市场规模约1350亿美元。金属价格高涨驱动资本开支上行,品位下降加大资本开支强度。跟随中资矿企出海,中国厂商在全球矿山参与度逐步提升。建议关注三一重工、徐工机械、三一国际、耐普矿机、同力股份、北方股份。风险提示:行业周期波动,矿山项目落地不及预期,政策不及预期,地缘政治加剧风险。
- 推荐个股及其他点评:
- 明阳智能(601615):业绩超预期,风机历史质量事故风险释放,收购德华芯片进军国内卫星电源Tier1。预计25年归母净利润9.0亿元,维持“买入”评级。
- 大金重工(002487):业绩符合预期,向全套解决方案服务商进发!英国海风市场加速放量,公司有望充分受益。预计25~27年归母净利润分别为11.3/17.9/25.7亿元,维持“买入”评级。
- 周大福(01929.HK):黄金珠宝百年龙头品牌,战略转型+产品升级开启成长新篇章。预计FY26-28营收942.65/992.34/1052.13亿港元,归母净利88.73/99.58/110.58亿港元,对应PE为15/13/12倍,首次覆盖给予“买入”评级。
- 先惠技术(688155):业绩超市场预期,设备出海&固态电池设备布局成效显著。预计2025-2027年归母净利润为3.5/4.5/5.2亿元,上调为“买入”评级。
- 鼎胜新材(603876):电池箔盈利水平明显提升,Q4业绩超预期。预计25-27年归母净利润5.2/9/11亿,维持“买入”评级。
- 麦格米特(002851):加大投入ALL IN AI,26年业绩有望拐点加速向上。预计25-27年归母净利润1.33/8.01/17.19亿元,维持“买入”评级。
- 宁德时代(300750):盈利韧性强,份额提升,龙头地位稳固。预计25-27年归母净利700/914/1136亿元,对应PE为22/17/14x,维持“买入”评级。
- 宏盛股份(603090):订单增长叠加业务结构优化,利润弹性显著释放。预计2025单Q4归母净利润1562.33万元,同比+880%,维持“增持”评级。