每日投资策略总结
全球市场观察
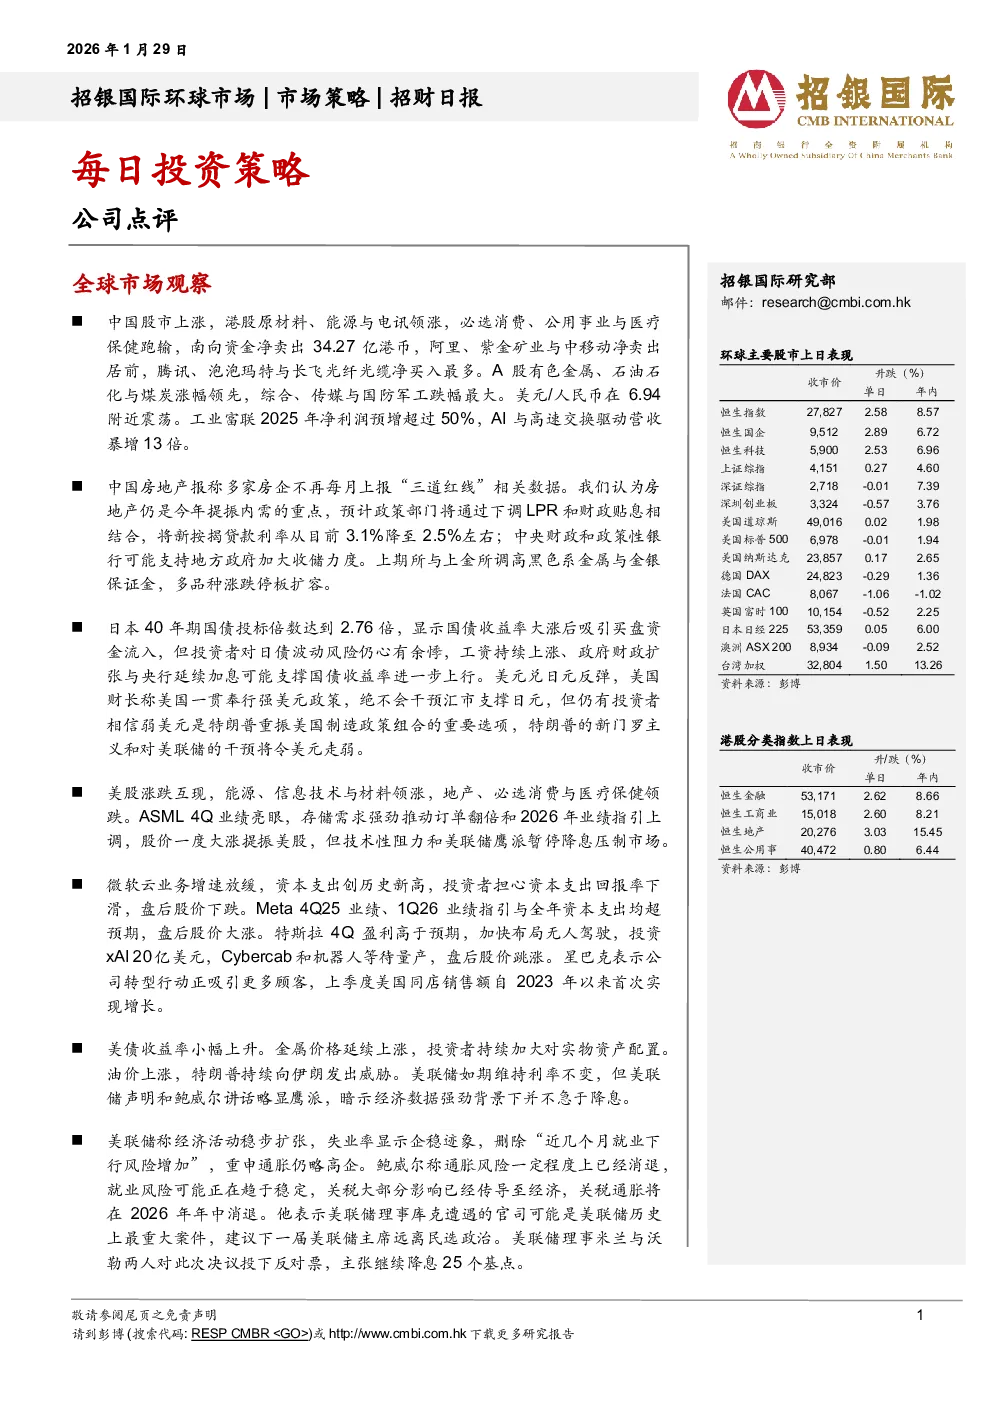
- 中国股市:上证指数上涨,港股原材料、能源与电讯领涨,必选消费、公用事业与医疗保健跑输。南向资金净卖出34.27亿港币,阿里、紫金矿业与中移动净卖出居前,腾讯、泡泡玛特与长飞光纤光缆净买入最多。A股有色金属、石油石化与煤炭涨幅领先,综合、传媒与国防军工跌幅最大。美元/人民币在6.94附近震荡。
- 房地产:多家房企不再每月上报“三道红线”相关数据。预计政策部门将通过下调LPR和财政贴息,将新按揭贷款利率降至2.5%左右;中央财政和政策性银行可能支持地方政府加大收储力度。上期所与上金所调高黑色系金属与金银保证金,多品种涨跌停板扩容。
- 日本国债:40年期国债投标倍数达到2.76倍,显示资金流入,但投资者仍担忧波动风险。工资持续上涨、政府财政扩张与央行加息可能支撑国债收益率上行。美元兑日元反弹,美国财长称不会干预汇市支撑日元,但市场仍关注特朗普新门罗主义政策可能令美元走弱。
- 美股:涨跌互现,能源、信息技术与材料领涨,地产、必选消费与医疗保健领跌。ASML 4Q业绩亮眼,存储需求强劲推动订单翻倍和2026年业绩指引上调,但技术性阻力和美联储鹰派暂停降息压制市场。微软云业务增速放缓,资本支出创历史新高,盘后股价下跌。Meta 4Q25业绩、1Q26业绩指引与全年资本支出均超预期,盘后股价大涨。特斯拉4Q盈利高于预期,加快布局无人驾驶,投资xAI 20亿美元,Cybercab和机器人等待量产,盘后股价跳涨。星巴克表示转型行动吸引更多顾客,上季度美国同店销售额自2023年以来首次实现增长。
- 美债与通胀:美债收益率小幅上升。金属价格延续上涨,投资者加大实物资产配置。油价上涨,特朗普持续向伊朗发出威胁。美联储如期维持利率不变,但声明和鲍威尔讲话略显鹰派,暗示不急于降息。美联储称经济活动稳步扩张,失业率企稳,删除“近几个月就业下行风险增加”,重申通胀仍略高企。鲍威尔称通胀风险已消退,就业风险趋于稳定,关税影响已传导,关税通胀将在2026年年中消退。鲍威尔建议下一届美联储主席远离民选政治。美联储理事米兰与沃勒反对此次决议,主张继续降息25个基点。
公司点评
- 新东方(EDU US,买入,目标价:78.0美元):2QFY26业绩好于预期,总营收同比增长15%至11.9亿美元,非GAAP营业利润同比增长207%至8,913万美元。展望3QFY26E,管理层预计总营收同比增长11%-14%至13.1亿-13.5亿美元,上调FY26E总营收指引至52.9亿-54.9亿美元。考虑到K-12业务的良好表现,将FY26-28E总营收预测上调0-1%,目标价上调至78.0美元,维持“买入”评级。