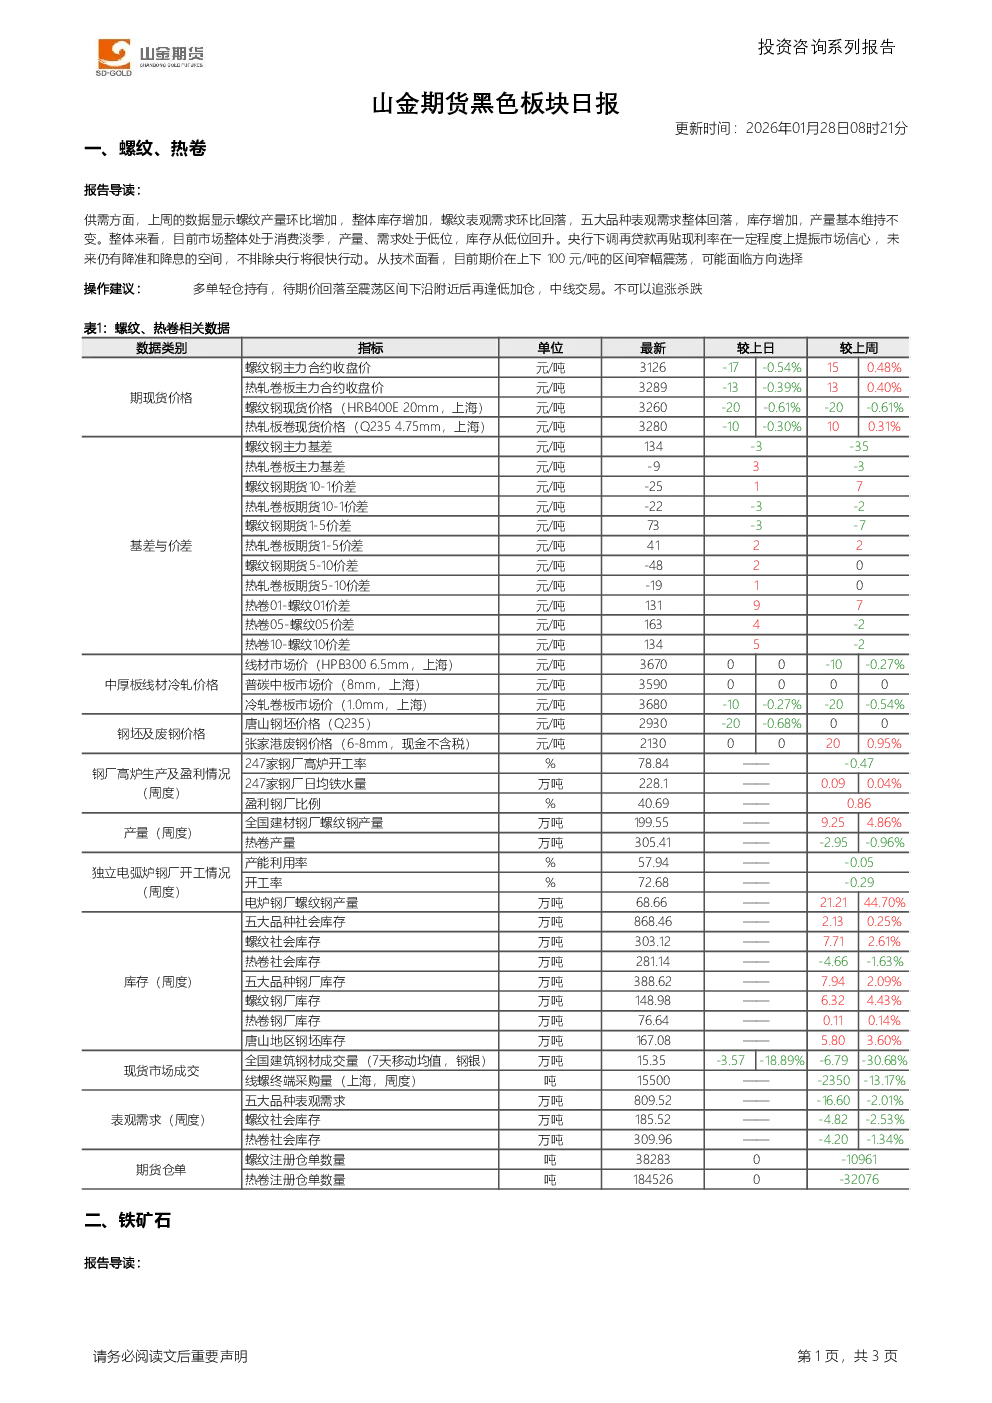
一、螺纹、热卷
- 供需分析:上周螺纹产量环比增加,库存整体上升,表观需求环比下降,五大品种表观需求整体回落。市场处于消费淡季,产量、需求低位,库存从低位回升。
- 政策影响:央行下调再贷款再贴现利率提振市场信心,未来降准降息空间存在,不排除央行快速行动。
- 技术面:期价在上下100元/吨区间窄幅震荡,面临方向选择。
- 操作建议:多单轻仓持有,待期价回落至震荡区间下沿附近逢低加仓,中线交易,不追涨杀跌。
二、铁矿石
- 需求分析:五大钢材品种产量基本不变,表观需求环比回落,库存增加。市场处于消费淡季,铁水产量大概率沿季节性趋势回落,节前补库需求晚于往年,年末抢工期或推动需求好转,但产量暂时不会大幅上升。
- 供应分析:全球发运回落,后期受南半球季节性因素影响继续下降,到港量减少,港口库存回升。
- 技术面:期价突破近期震荡区间后回落至上沿,短线反弹遇10日均线阻力,显示上方阻力大。
- 操作建议:维持观望,等待期价持稳后寻找机会做多,不追涨杀跌。
产业资讯
- 万科债务化解取得进展,两笔57亿元中期票据展期议案获通过,深铁集团提供23.6亿元借款偿还债务。
- 国家统计局公布2025年工业企业利润,黑色金属冶炼和压延加工业利润增长3.0倍,有色金属冶炼和压延加工业增长22.6%。
- 澳大利亚、巴西七个主要港口铁矿石库存总量1168.9万吨,环比下降4.7万吨,略低于年初平均水平。
- 39家电弧炉钢厂春节停复产计划显示“停产前缓后快、复产谨慎延后”特征。
- 内蒙古丹蒙得煤业因重大安全隐患被责令停产整顿2日。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)