东方财富证券研究所:蒙古矿业公司 MMC 深度研究
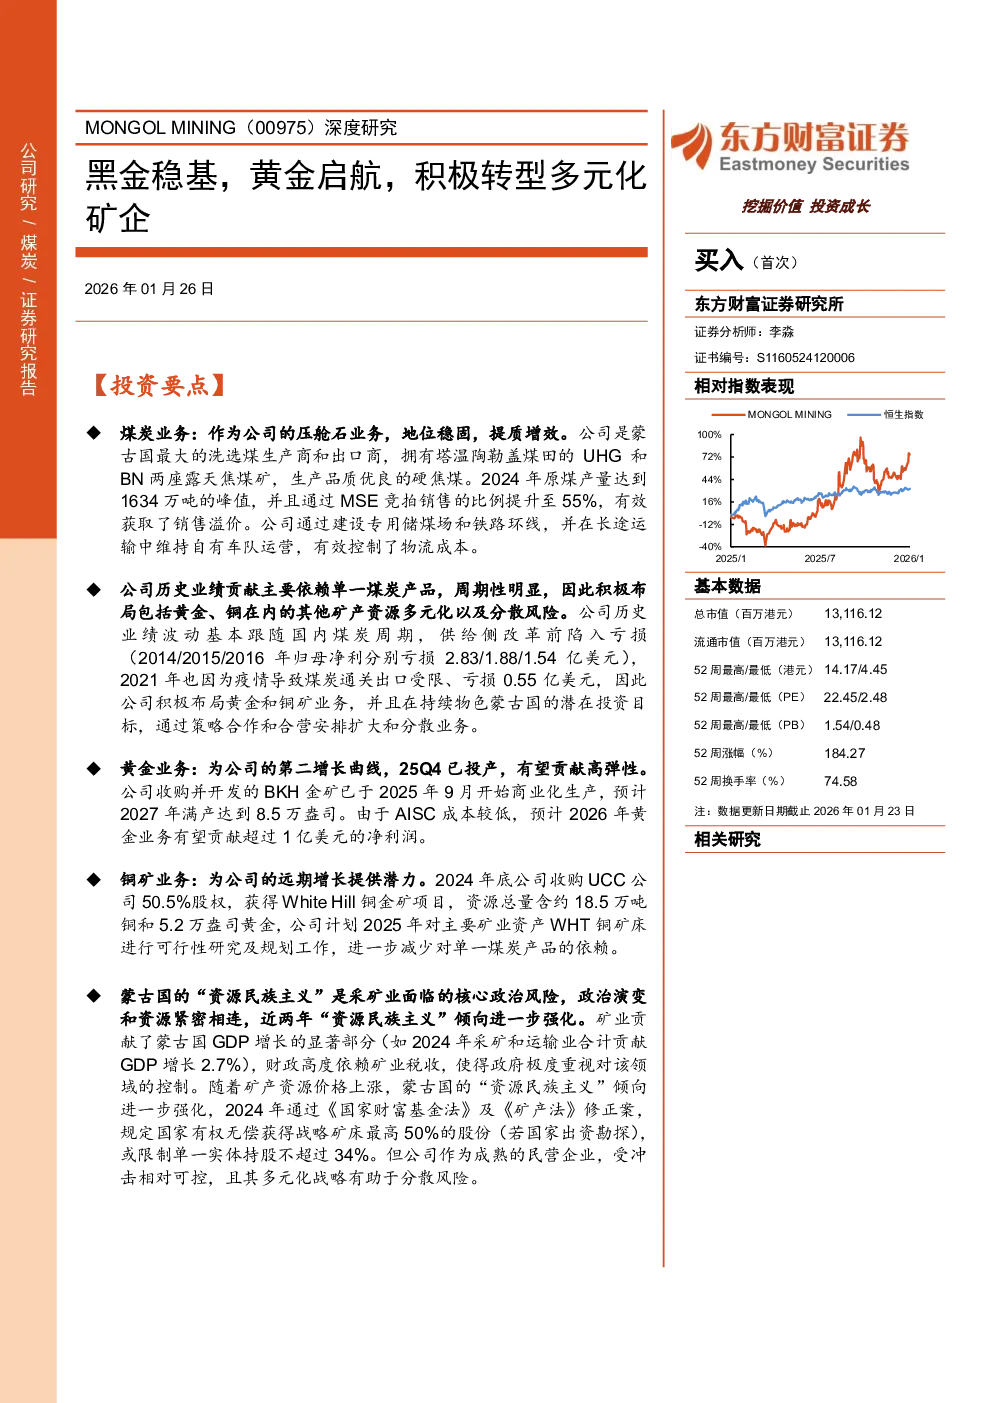
核心观点: MMC 作为蒙古国最大的民营矿业公司,以高品质硬焦煤资源为基础,积极进行多元化转型,发展黄金和铜矿业务,以分散风险并实现长期增长。
煤炭业务:
- MMC 是蒙古国最大的洗选煤生产商和出口商,拥有塔温陶勒盖煤田的 UHG 和 BN 两座露天焦煤矿,主要生产高品质硬焦煤。
- 2024 年原煤产量达到 1634 万吨,通过 MSE 竞拍销售的比例提升至 55%,有效获取销售溢价。
- 公司通过建设专用储煤场和铁路环线,并维持自有车队运营,有效控制了物流成本。
- 煤炭业务受国内煤炭周期影响明显,历史业绩波动较大,因此公司积极布局黄金和铜矿业务实现多元化。
黄金业务:
- 公司收购并开发的 BKH 金矿已于 2025 年 9 月开始商业化生产,预计 2027 年满产达到 8.5 万盎司,AISC 成本较低,预计 2026 年黄金业务有望贡献超过 1 亿美元的净利润。
- 公司还有 DH 金矿床和 AN 金多金属矿床尚未开发,资源挖掘潜力较大。
铜矿业务:
- 公司收购 UCC 公司 50.5% 股权,获得 White Hill 铜金矿项目,资源总量含约 18.5 万吨铜和 5.2 万盎司黄金,公司计划 2025 年对 WHT 铜矿床进行可行性研究及规划工作。
蒙古国的资源民族主义:
- 蒙古国经济和财政高度依赖矿业,随着矿产资源价格上涨,“资源民族主义”倾向进一步强化。
- 2024 年通过《国家财富基金法》及《矿产法》修正案,规定国家有权无偿获得战略矿床最高 50% 的股份,并限制单一实体持股不超过 34%。
- 公司作为蒙古国民营企业,股东在蒙古国的商业布局和国际人脉广泛,受到资源民族主义的影响相对可控。
盈利预测和估值:
- 预计公司 25-27 年归母净利分别 0.93/2.63/3.77 亿美元,26 年归母净利对应公司 PE 仅不到 7 倍。
- 首次覆盖,给予“买入”评级。
风险提示:
- 煤炭需求大幅下降、黄金价格不及预期、蒙古国政治和资源民族主义风险、在建项目开发和贡献不及预期。