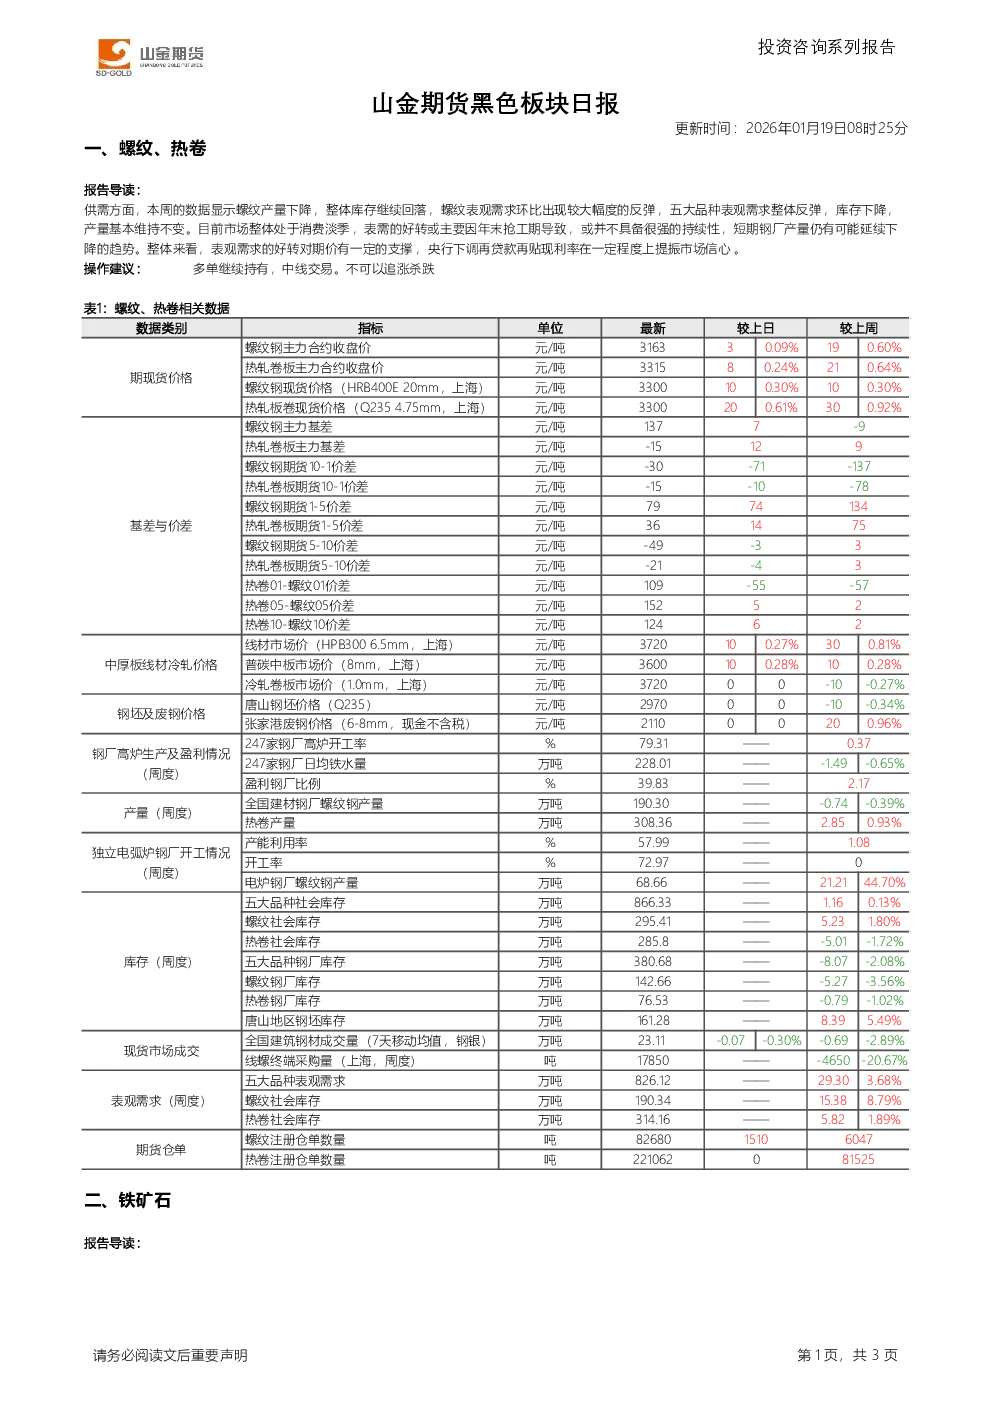
螺纹、热卷
- 供需分析:本周螺纹产量下降,库存继续回落,表观需求环比反弹;五大品种表观需求整体好转,但主要受年末抢工期影响,持续性存疑,钢厂产量可能继续下降。央行下调再贷款再贴现利率提振市场信心。
- 操作建议:多单继续持有,中线交易,不可追涨杀跌。
铁矿石
- 需求分析:五大钢材品种产量基本稳定,表观需求环比反弹,但消费淡季下铁水产量或继续回落,节前补库需求晚于往年。
- 供应分析:全球发运回落,港口库存回升压制期价,焦煤焦炭反弹支撑铁矿石价格。
- 技术面:期价突破震荡区间后上涨,但近期调整幅度较大,跌破10日均线支撑。
- 操作建议:多单继续持有,中线交易。
产业资讯
- 事故:包钢股份一板材厂爆炸事故,造成2死5失联,66人送医。
- 供应新力量:首船西芒杜铁矿石运抵中国,项目全产业链通道贯通,提升全球铁矿石供应能力。
- 钢厂数据:高炉开工率78.84%,环比下降0.47个百分点,同比增加1.66个百分点;日均铁水产量228.01万吨,环比减少1.49万吨。
- 港口库存:全国45个港口进口铁矿库存环比增加279.84万吨;47个港口库存环比增加244.26万吨。
- 市场库存:城市总库存环比增加0.91万吨,建筑钢材库存环比增加4.10万吨,热卷库存环比减少1.77万吨。
- 玻璃行业:全国玻璃深加工订单天数均值环比增加7.9天,同比增幅达86.4%,南北区域订单走势分化。