研报总结
一、螺纹、热卷
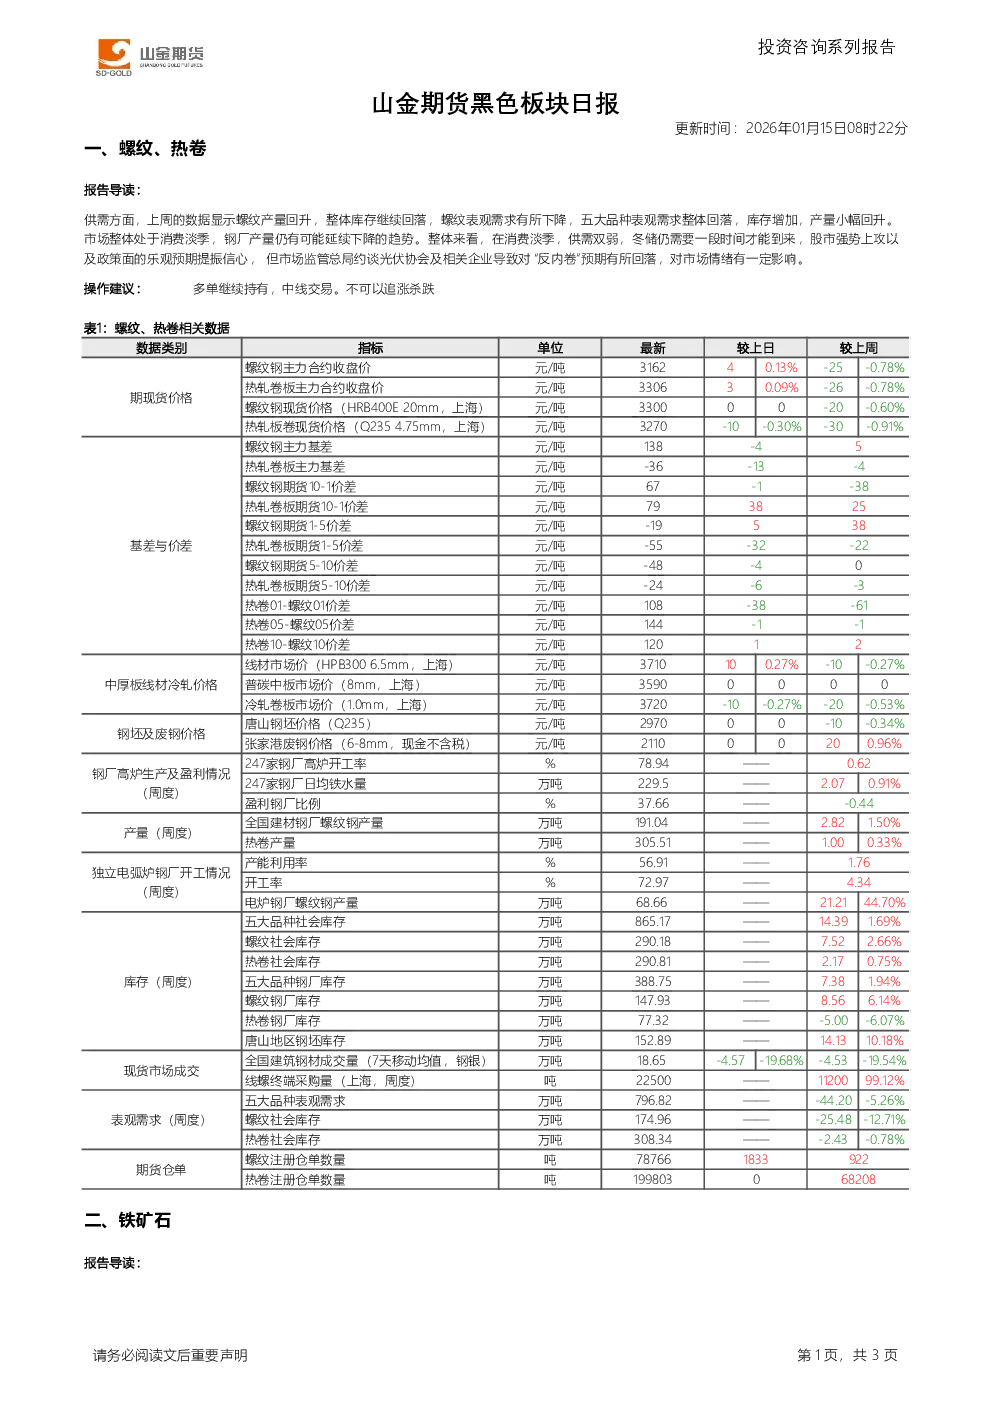
- 供需分析:上周螺纹产量回升,库存继续回落,但表观需求下降;五大品种表观需求整体回落,库存增加,产量小幅回升。市场处于消费淡季,钢厂产量可能延续下降趋势。
- 市场情绪:股市和政策面乐观预期提振信心,但市场监管总局约谈光伏协会导致“反内卷”预期回落,影响市场情绪。
- 操作建议:多单继续持有,中线交易,避免追涨杀跌。
二、铁矿石
- 需求分析:五大钢材品种产量增加,表观需求环比回落。消费淡季下,铁水产量或沿季节性趋势回落,春节补库需求晚于往年。
- 供应分析:全球发运回落,港口库存回升压制期价,但焦煤和焦炭反弹对铁矿石价格形成支撑。
- 技术面:期价突破震荡区间后强势上涨,中线上涨行情展开,需关注下方10日均线支撑。
- 操作建议:多单继续持有,中线交易。
产业资讯
- 蒙古国煤炭出口:2025年12月出口1092.91万吨,环比增长16.83%,同比增长71.31%;1-12月累计出口9001.82万吨,同比增长7.48%。
- 钢材出口:河钢获签2026年度河北省首张钢材出口许可证,发运至孟加拉国吉大港,时隔16年重启钢材出口许可证管理。
- 建材数据:2025年1月14日当周,全国建材产量449.52万吨,厂库减少5.65万吨,社库增加12.1万吨,总库存增加6.45万吨,表需增加13.14万吨。
- 进口数据:中国12月铁矿砂进口11964.7万吨,1-12月累计125870.9万吨;12月煤及褐煤进口5859.7万吨,1-12月累计49027万吨。