固定收益部市场日报
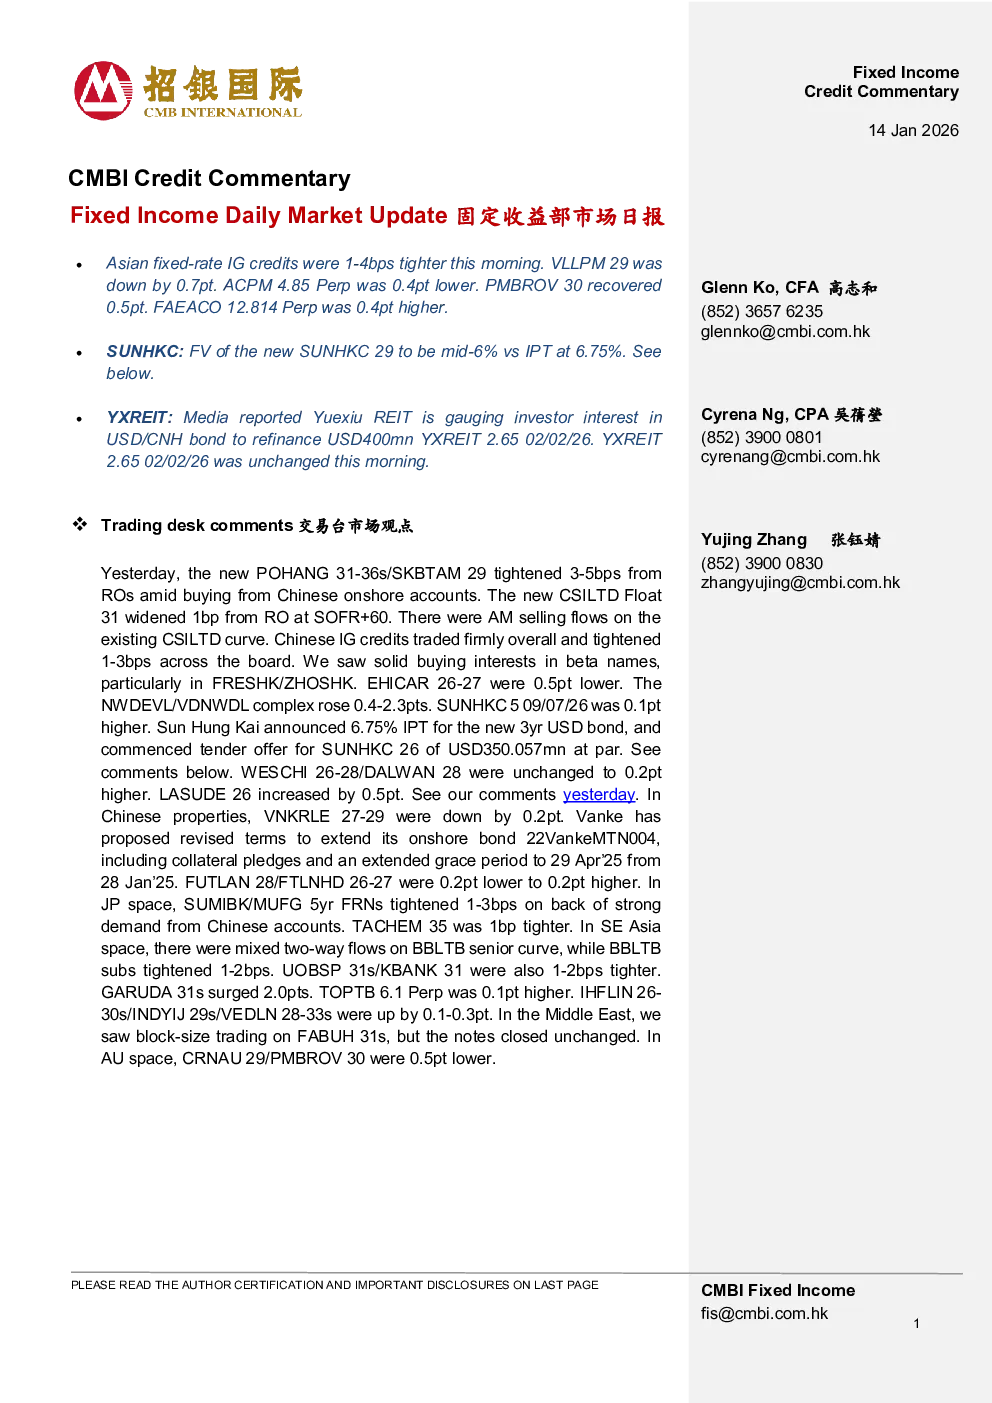
亚洲投资级信用债市场动态
今日亚洲投资级信用债收益率整体收窄1-4个基点。具体券种表现如下:
- VLLPM 29下跌0.7个基点
- ACPM 4.85 Perp下跌0.4个基点
- PMBROV 30回升0.5个基点
- FAEACO 12.814 Perp上涨0.4个基点
交易台市场观点
- 新发行POHANG 31-36s/SKBTAM 29较昨日收益率曲线(ROs)收窄3-5个基点,主要受中国内地账户买入推动。
- 新发行CSILTD Float 31较SOFR+60利率扩大1个基点,现有CSILTD曲线出现空头资金流出。
- 中国投资级信用债整体表现稳健,收益率普遍收窄1-3个基点,其中FRESHK/ZHOSHK等高Beta券种受资金追捧。
- EHICAR 26-27下跌0.5个基点,NWDEVL/VDNWDL复合券上涨0.4-2.3个基点。
- 新发行SUNHKC 5 09/07/26上涨0.1个基点, Sun Hung Kai宣布发行3年期美元债(未评级),票面利率6.75%(IPT),同时以面值进行SUNHKC 26(3.5057亿美元)的回购要约。
- 中国房地产行业中,VNKRLE 27-29下跌0.2个基点,万科提出延期偿还22VankeMTN004(2022年内地债),包括追加担保和将宽限期延长至2025年4月29日。FUTLAN 28/FTLNHD 26-27波动0.2个基点。
宏观新闻回顾
- 美股三大指数周三收跌,标普500指数下跌0.19%,道琼斯指数下跌0.80%,纳斯达克指数微跌0.10%。
- 美国批准英伟达H200芯片对华出口,但附加部分条件。
- 美国国债收益率周三走低,2年期、5年期、10年期及30年期收益率分别为:
分析员市场观点
- 新发行SUNHKC 29预计票面利率中位数6%(较IPT 6.75%有所折让),主要考虑同业估值及期限差异。
- Sun Hung Kai(0086.HK)为全资子公司发行的美元债,由SHK担保,募集资金用于同时进行的SUNHKC 5回购及一般运营资金。
- 2025年上半年,SHK总收入28亿港元(同比增长43.5%),其中信贷及基金管理业务贡献约62%收入,投资管理业务扭亏为盈(税前利润7.86亿港元)。杠杆指标改善,净杠杆率降至29.6%(2024年12月为31.2%),利息保障倍数提升至4.1倍(2024年12月为1.9倍)。
市场与新闻要点
- 内地信用债发行:昨日发行112只债券,规模1070亿元;月累计发行645只,规模5170亿元。
- BIOLIN(生物科技)QIP获4倍超额认购,主要来自本地基金。
- CAS接受CASHLD 4 Perp(5.8063亿美元)要约,Piramal Finance通过国际金融公司及亚洲开发银行融资3.5亿美元。
- 中国万科提出延期偿还22VankeMTN004,包括追加抵押及宽限期延长。
- 远东集团(YXREIT)评估美元/离岸人民币债用于再融资4亿美元YXREIT 2.65 02/02/26。
风险提示
本报告信息仅供参考,不构成投资建议,投资者需自行承担风险。过去业绩不代表未来表现,实际结果可能显著偏离预期。