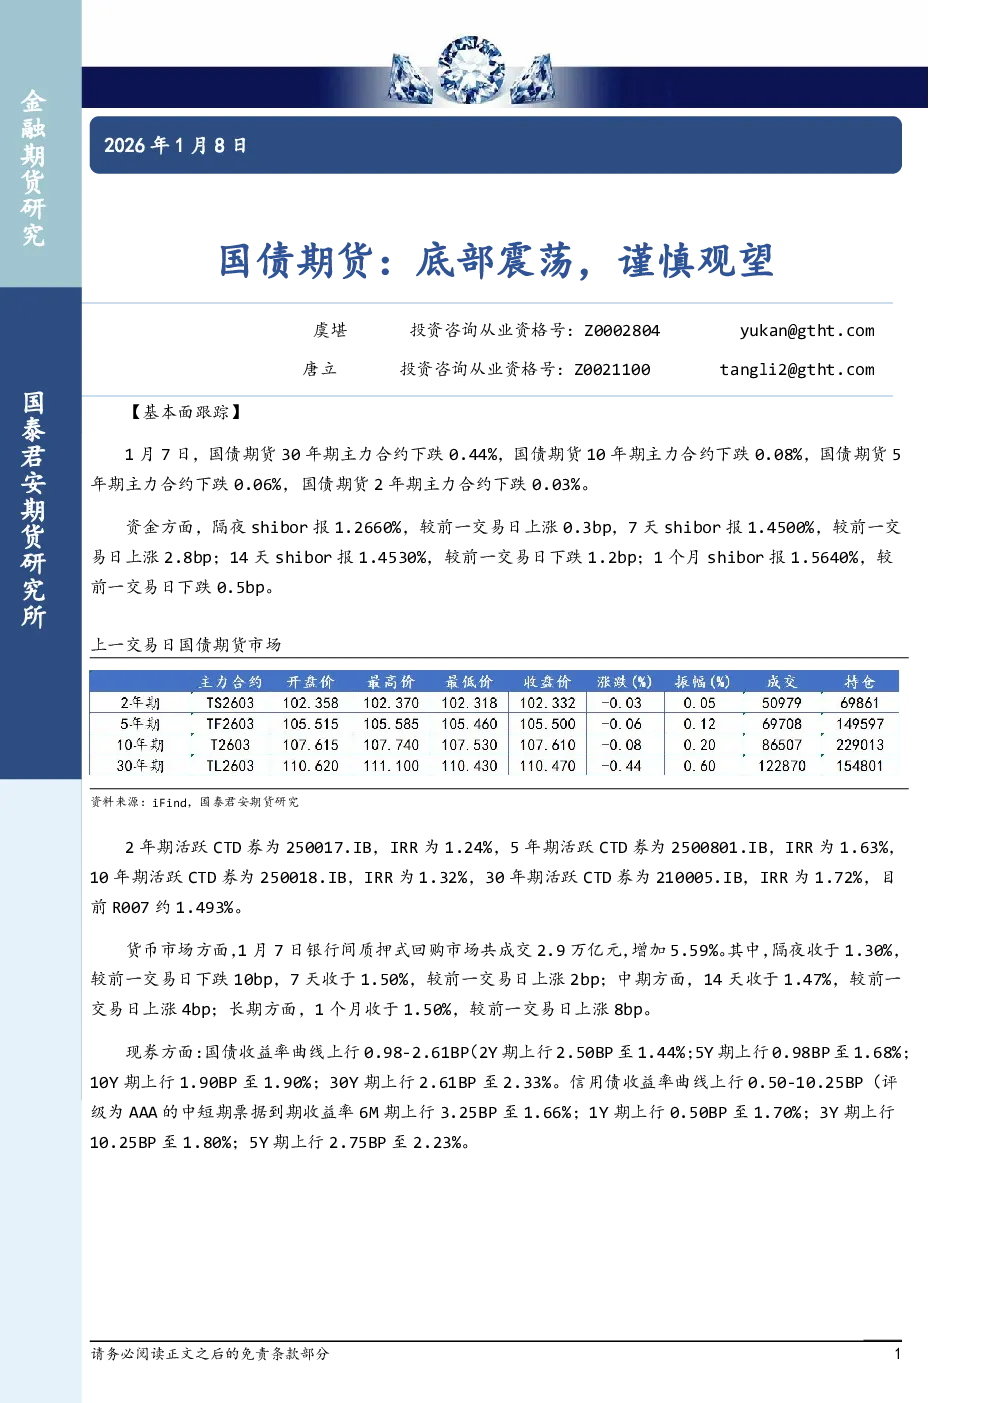
【基本面跟踪】
1月7日,国债期货各期限主力合约均下跌,其中30年期下跌0.44%,10年期下跌0.08%,5年期下跌0.06%,2年期下跌0.03%。资金方面,shibor整体上行,隔夜shibor报1.2660%(上涨0.3bp),7天shibor报1.4500%(上涨2.8bp),14天shibor报1.4530%(下跌1.2bp),1个月shibor报1.5640%(下跌0.5bp);R007约1.493%。活跃券IRR方面,2年期1.24%,5年期1.63%,10年期1.32%,30年期1.72%。货币市场成交2.9万亿元,隔夜回购利率下跌10bp至1.30%,7天、14天、1个月回购利率分别上涨2bp、4bp、8bp至1.50%、1.47%、1.50%。现券收益率上行,国债曲线整体上行0.98-2.61bp(2年期上行2.50bp至1.44%,5年期上行0.98bp至1.68%,10年期上行1.90bp至1.90%,30年期上行2.61bp至2.33%);信用债收益率上行0.50-10.25bp(AAA中短票据6M期上行3.25bp至1.66%,1Y期上行0.50bp至1.70%,3Y期上行10.25bp至1.80%,5Y期上行2.75bp至2.23%)。
【宏观及行业新闻】
为保持流动性充裕,央行于1月8日开展11000亿元买断式逆回购操作,期限为3个月。
【趋势强度】
国债期货趋势强度:0
研究结论
国债期货底部震荡,建议谨慎观望。当前资金面边际收紧,shibor多数期限上行,货币市场流动性有所趋紧;现券收益率整体上行,长端压力较大。央行开展大规模逆回购操作或为短期流动性提供支撑,但整体市场仍需关注资金面变化及收益率曲线走势。短期底部震荡格局下,操作需谨慎。