一、螺纹、热卷
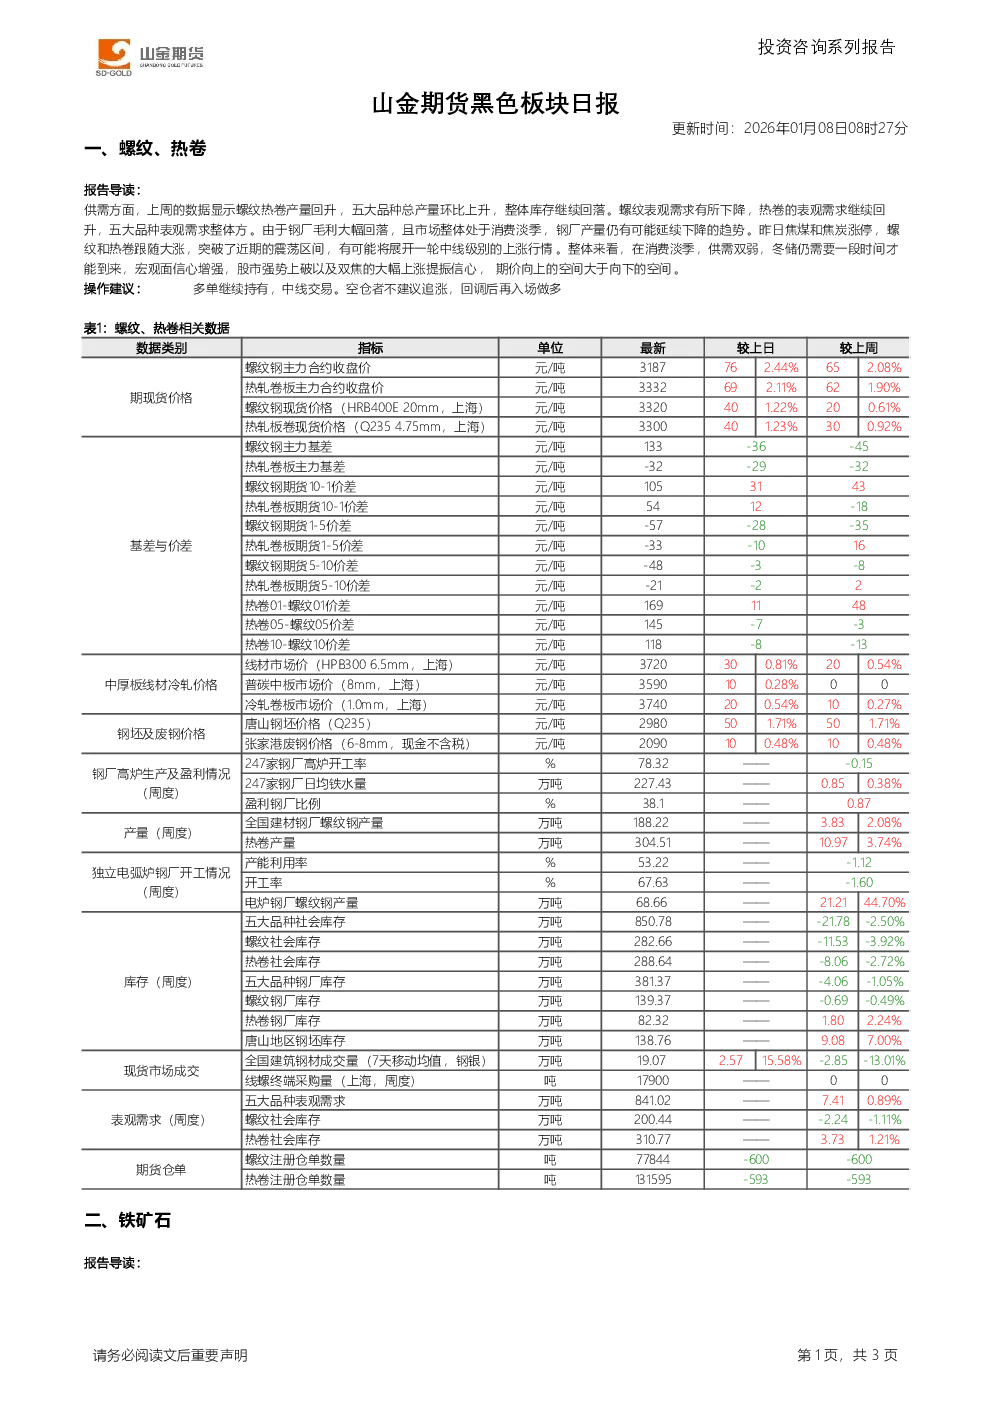
- 供需方面:上周螺纹热卷产量回升,五大品种总产量环比上升,整体库存继续回落。螺纹表观需求有所下降,热卷的表观需求继续回升,五大品种表观需求整体平稳。
- 市场分析:钢厂毛利大幅回落,市场处于消费淡季,钢厂产量可能延续下降趋势。焦煤和焦炭涨停,螺纹和热卷跟随大涨,突破近期震荡区间,可能展开中线级别上涨行情。
- 操作建议:多单继续持有,中线交易。空仓者不建议追涨,回调后再入场做多。
二、铁矿石
- 需求方面:上周五大钢材品种整体产量增加,表观需求环比回升。市场仍处消费淡季,铁水产量大概率沿季节性趋势回落,上周铁水产量226.6万吨,环比下降2.7万吨。
- 供应端:全球发运处于高位,港口库存不断回升,对期价形成压制。焦煤和焦炭大幅反弹,对铁矿石价格形成支撑。
- 技术面:05合约受10日均线支撑明显,一轮中线级别上涨行情正在展开。
- 操作建议:多单可以继续持有,中线交易。
产业资讯
- 焦化企业:重点焦化企业代表召开会议,达成共识:主动限产减产,减少或停止采购高价煤炭,优化库存结构,与钢厂沟通稳定价格。
- 建材数据:全国建材产量445.32万吨,较上周减少4.96万吨;社库343.99万吨,较上周减少6.06万吨;表需429.93万吨,较上周减少37.54万吨。
- 钢材库存:重点统计钢铁企业钢材库存量1414万吨,环比减少187万吨,下降11.7%;比年初增加177万吨,增长14.3%。
- 螺纹计划产量:据SMM,1月螺纹计划产量731.22万吨,较12月实际产量增加25.98万吨,增幅3.68%。
- 蒙古国矿产许可证:蒙古国撤销四家公司矿产特别许可证,不影响煤炭出口中国。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)