研报总结
一、螺纹、热卷
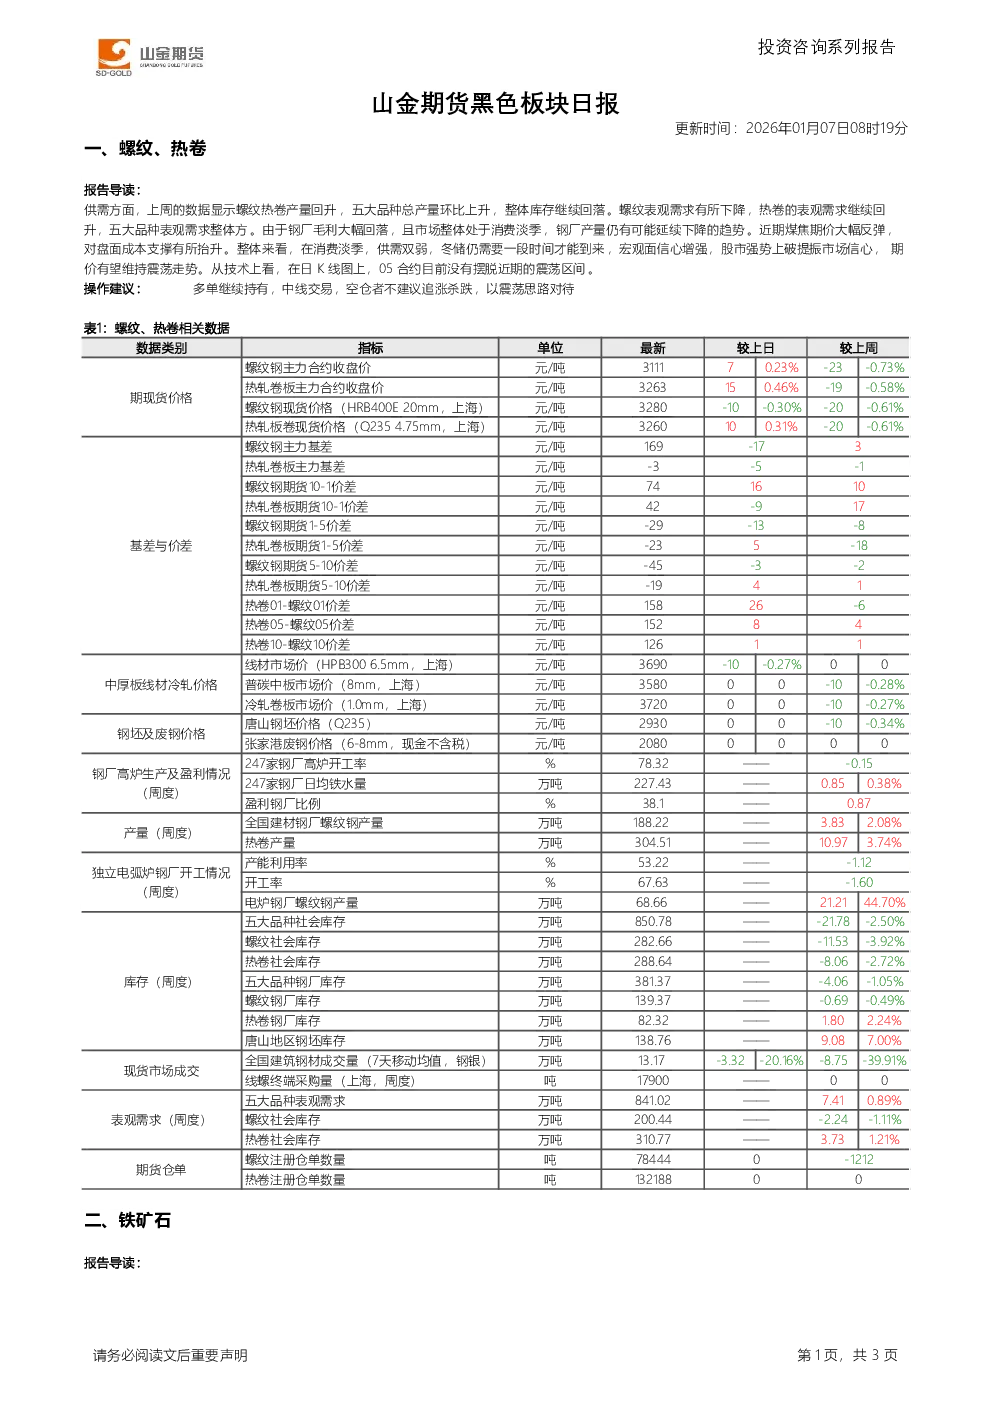
- 供需情况:上周螺纹、热卷产量回升,五大品种总产量环比上升,库存继续回落。螺纹表观需求下降,热卷表观需求回升,整体表观需求持平。
- 市场分析:钢厂毛利大幅回落,市场处于消费淡季,钢厂产量可能继续下降。煤焦期价反弹提升成本支撑。消费淡季、供需双弱,冬储需时,宏观信心增强(股市上破提振市场),期价或维持震荡。
- 技术分析:05合约日K线未摆脱近期震荡区间。
- 操作建议:多单继续持有,中线交易,空仓者不建议追涨杀跌,以震荡思路对待。
二、铁矿石
- 需求情况:五大钢材品种产量增加,表观需求环比回升。消费淡季下,铁水产量或沿季节性趋势回落(上周铁水产量226.6万吨,环比下降2.7万吨),钢厂压减产量压制原料价格。春节较晚,节前补库需求晚于往年。
- 供应情况:全球发运高位,港口库存回升(上周澳大利亚、巴西七大港口库存1158.3万吨,环比增56.1万吨),对期价形成压制。
- 技术分析:05合约受10日均线支撑,中线上涨行情展开。
- 操作建议:多单继续持有,中线交易。
产业资讯
- 铁矿石库存:澳大利亚、巴西七大港口库存环比增56.1万吨至1158.3万吨。
- 建筑钢材减产:12月26家企业减产检修,影响产量259.21万吨,环比增28.74%。
免责声明
- 本报告基于公开及调研资料,信息准确性不保证,建议仅供参考,不构成最终操作建议,投资需谨慎。