螺纹、热卷
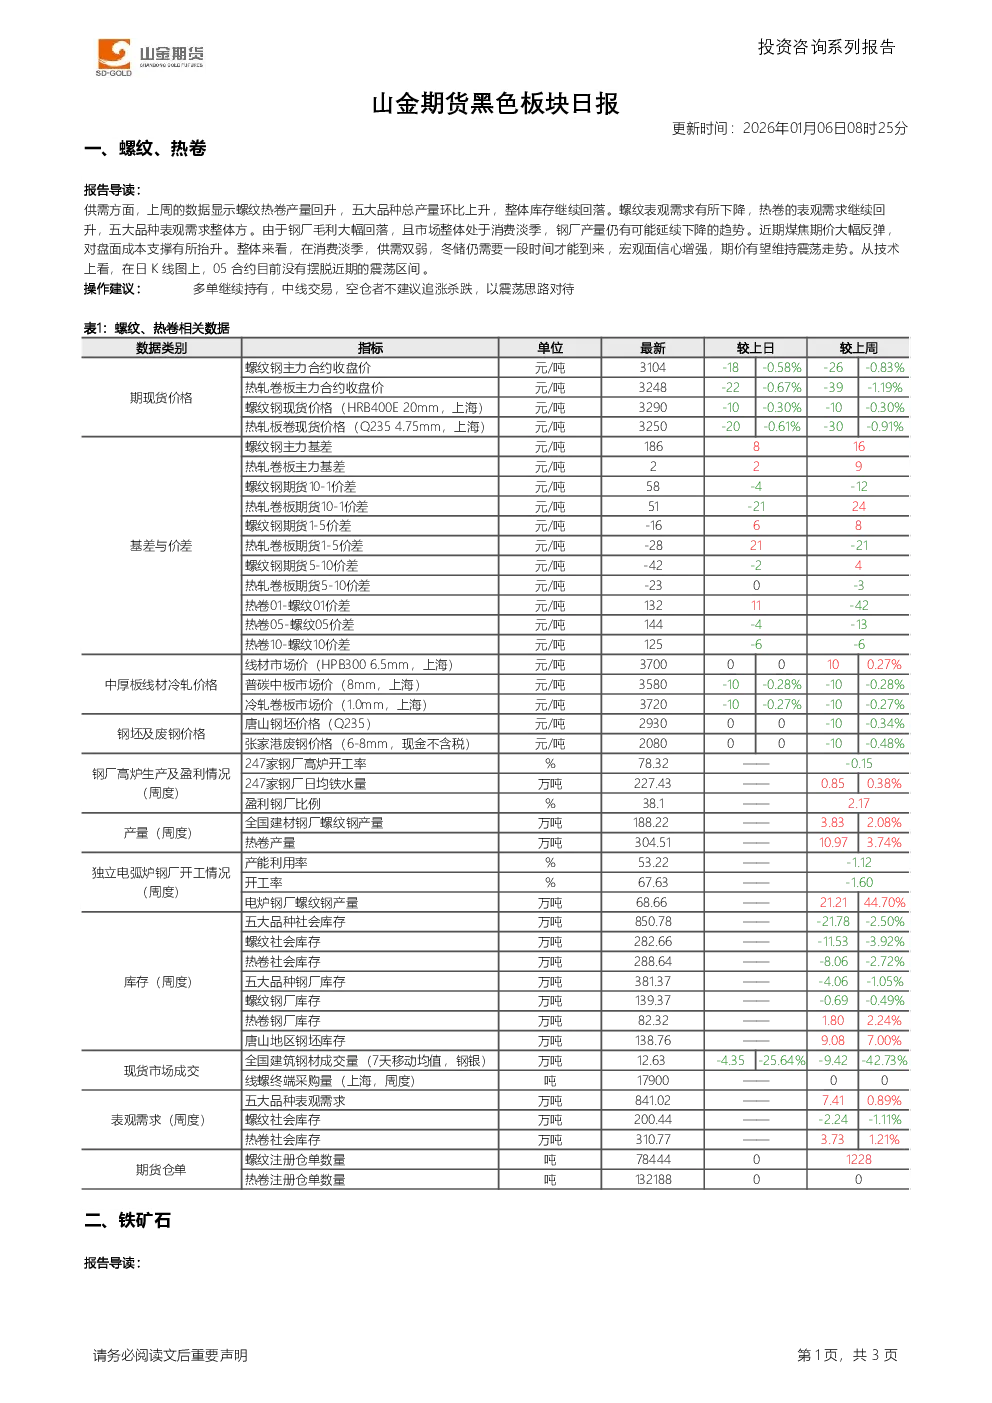
- 供需方面:上周螺纹、热卷产量回升,五大品种总产量环比上升,整体库存继续回落。螺纹表观需求有所下降,热卷的表观需求继续回升,五大品种表观需求整体平稳。钢厂毛利大幅回落,市场处于消费淡季,钢厂产量可能延续下降趋势。煤焦期价反弹,对盘面成本支撑有所抬升。
- 技术方面:05 合约在日 K 线图上未摆脱近期震荡区间。
- 操作建议:多单继续持有,中线交易,空仓者不建议追涨杀跌,以震荡思路对待。
- 关键数据:
- 现货价格:螺纹钢主力合约收盘价 3104 元/吨,热轧卷板主力合约收盘价 3248 元/吨。
- 库存:五大品种社会库存环比下降 2.50%,螺纹社会库存环比下降 3.92%,热卷社会库存环比下降 2.72%。
- 表观需求:五大品种表观需求环比上升 0.89%。
铁矿石
- 需求方面:上周五大钢材品种整体产量增加,表观需求环比回升。市场处于消费淡季,铁水产量大概率沿季节性趋势回落,上周铁水产量环比下降 2.7 万吨,钢厂压减产量对原料价格形成压制。春节较晚,节前补库需求到来时间晚于往年。
- 供应端:全球发运处于高位,港口库存不断回升,对期价有一定压制。
- 技术方面:05 合约突破 9 月高点,可能展开一轮中线级别上涨行情。
- 操作建议:多单继续持有,中线交易。
- 关键数据:
- 现货价格:麦克粉(青岛港)808 元/湿吨,金布巴粉 759 元/湿吨,DCE 铁矿石主力合约结算价 7977.50 元/干吨。
- 库存:港口库存合计环比上升 0.71%,进口矿烧结粉矿总库存环比上升 4.60%。
- 发运量:澳大利亚铁矿石发货量环比下降 10.86%,巴西铁矿石发货量环比下降 14.46%。