市场动态与分析
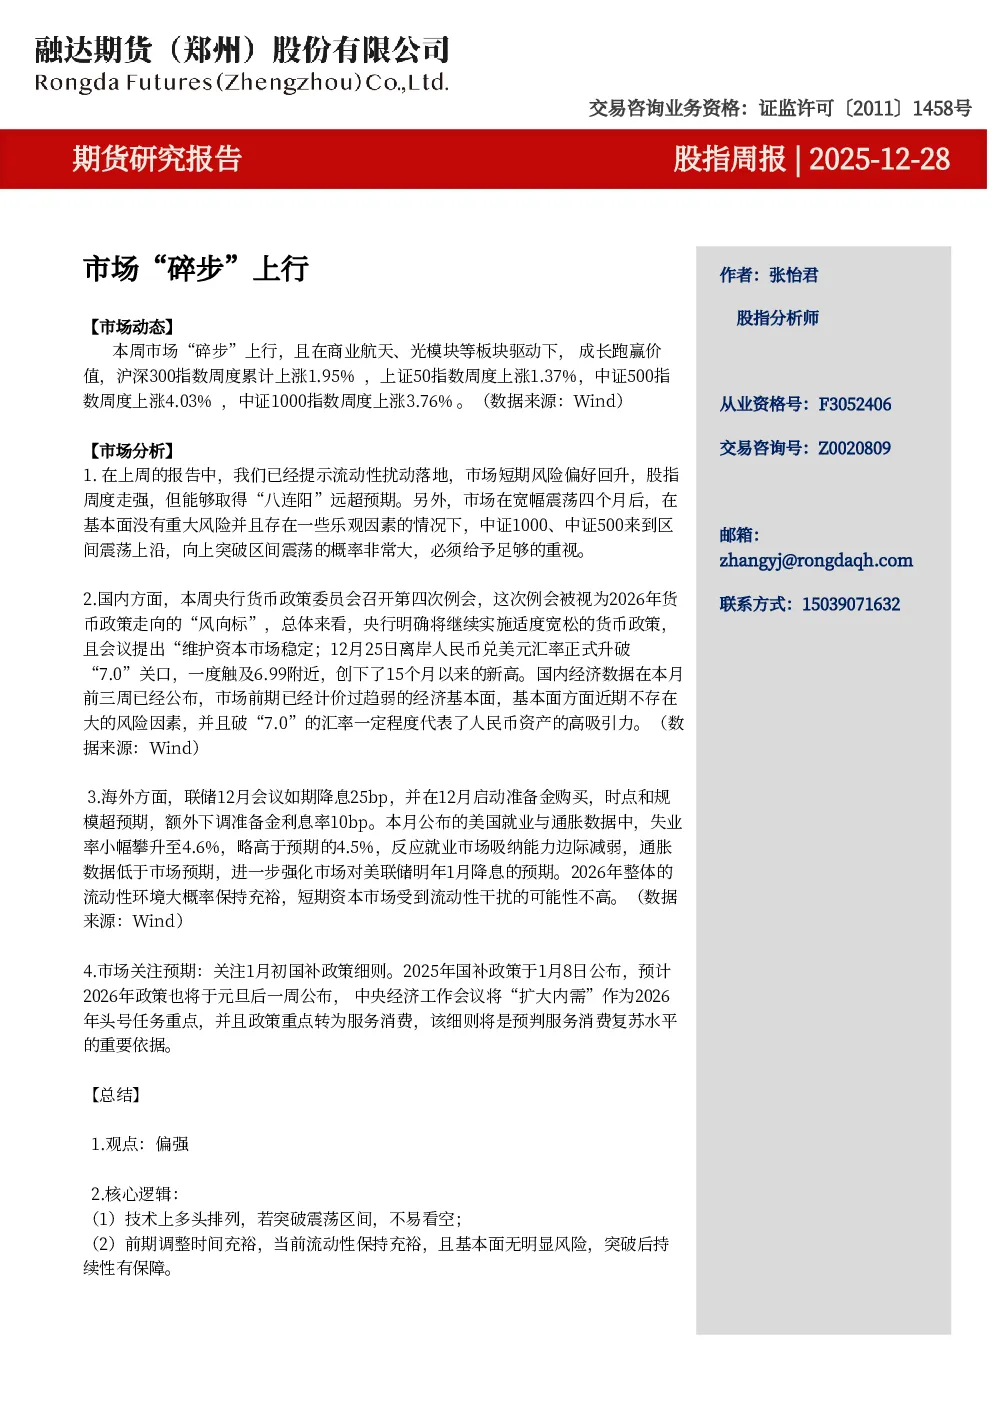
市场动态: 本周市场呈现“碎步”上行态势,商业航天、光模块等板块表现突出,成长风格跑赢价值风格。主要指数周度表现如下:沪深300指数上涨1.95%,上证50指数上涨1.37%,中证500指数上涨4.03%,中证1000指数上涨3.76%。
市场分析:
- 技术面与市场情绪: 市场在宽幅震荡四个月后,于基本面无明显重大风险且存在乐观因素的情况下,中证1000和中证500指数已接近区间震荡上沿,向上突破的概率较大。
- 国内因素: 央行货币政策委员会第四次例会明确继续实施适度宽松的货币政策,并强调维护资本市场稳定。12月25日离岸人民币兑美元汇率升破“7.0”关口,创15个月新高,反映人民币资产吸引力增强。经济数据方面,11月社会消费品零售总额同比增长1.3%,增速显著放缓,固投增速继续下滑至近五年最低水平,显示经济增长动能不足。
- 海外因素: 美联储12月会议如期降息25个基点,并启动准备金购买,时点和规模超预期。美国就业数据显示失业率小幅攀升至4.6%,通胀数据低于预期,强化市场对美联储明年1月降息的预期。2026年整体流动性环境大概率保持充裕。
- 市场关注点: 2026年国补政策细则,预计元旦后一周公布,政策重点转向服务消费,将是预判服务消费复苏水平的重要依据。
核心观点与逻辑:
- 观点: 偏强
- 核心逻辑:
- 技术上呈现多头排列,若突破震荡区间,不易看空。
- 前期调整时间充裕,当前流动性保持充裕,且基本面无明显风险,突破后持续性有保障。
关键数据:
- 11月社零同比增长1.3%。
- 12月25日离岸人民币兑美元汇率触及6.99,创15个月新高。
- 美联储12月降息25个基点,启动准备金购买,额外下调准备金利率10个基点。
- 美国失业率小幅攀升至4.6%,通胀数据低于预期。
研究结论: 市场在多重因素支撑下,向上突破区间震荡的概率较大,短期内受流动性干扰的可能性不高。