研报总结
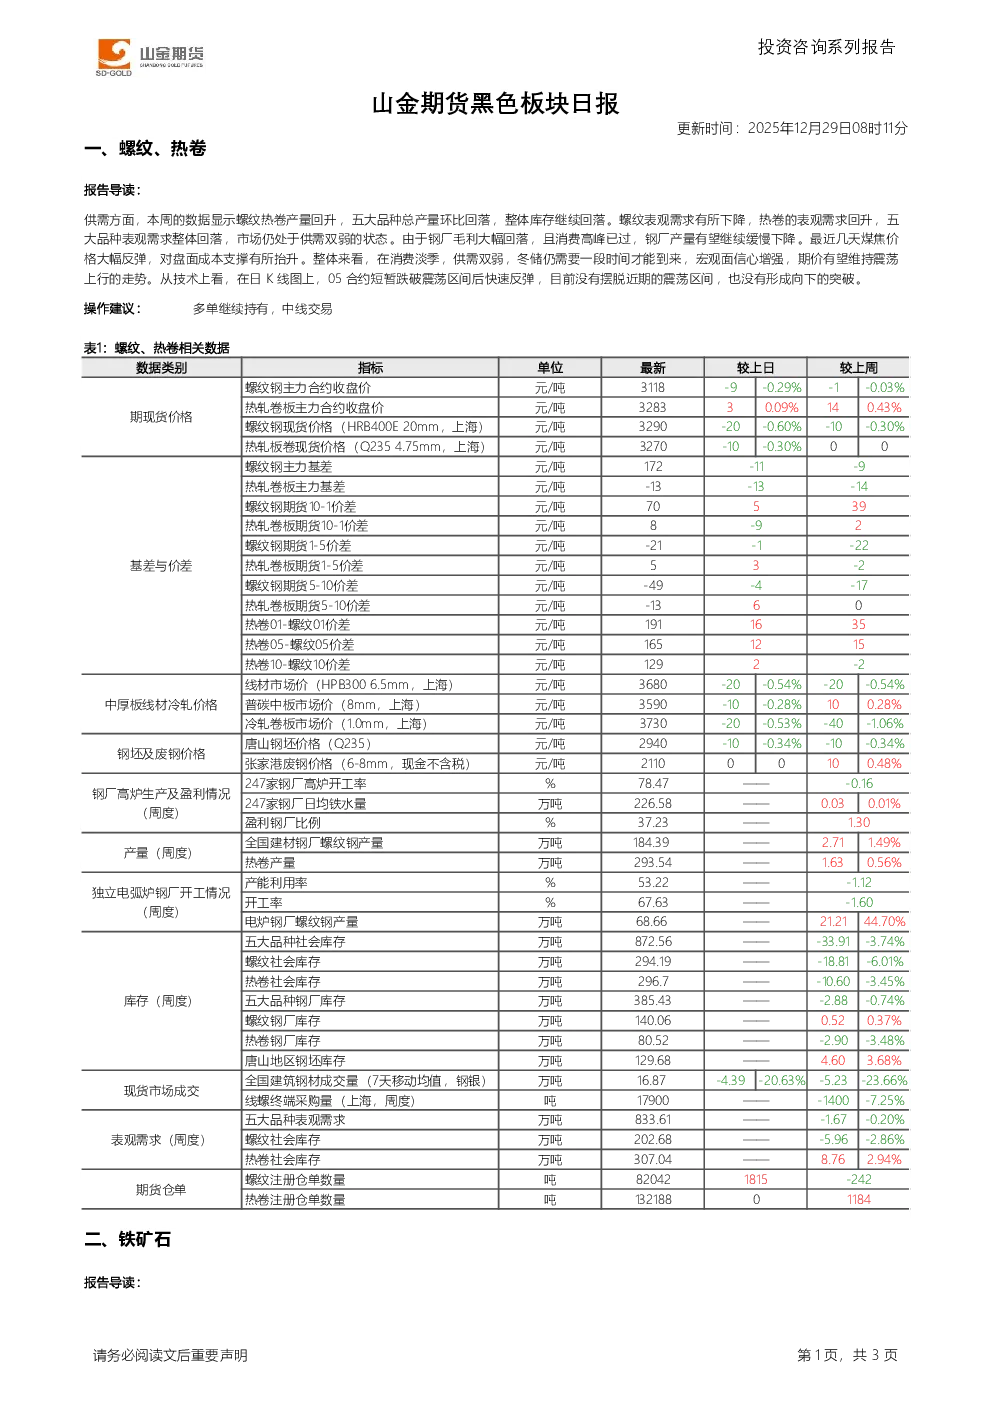
一、螺纹、热卷
- 供需情况:本周螺纹、热卷产量回升,但五大品种总产量环比回落,库存继续下降。螺纹表观需求下降,热卷表观需求回升,整体表观需求回落,市场供需双弱。
- 钢厂利润与产量:钢厂毛利大幅回落,消费高峰已过,钢厂产量或继续缓慢下降。
- 成本支撑:煤焦价格反弹,对盘面成本支撑抬升。
- 市场走势:消费淡季,供需双弱,冬储需时,宏观信心增强,期价有望震荡上行。
- 技术分析:05合约短暂跌破震荡区间后快速反弹,未形成向下突破,维持震荡区间。
- 操作建议:多单继续持有,中线交易。
二、铁矿石
- 供需情况:年末市场观望情绪浓厚,国内煤矿减产,库存增加。蒙煤通关车数高位,澳煤价格内外倒挂。需求端以刚需补库为主,下游冬储补库预期增强,市场情绪转强。
- 价格支撑:年末焦煤向供需双弱转变,利空因素已体现,较大基差提供支撑。
- 技术分析:05合约反弹后回调,预计形成阶段性底部。
- 操作建议:多单继续持有,中线交易。
产业资讯
- 政策:国家发改委发布《大力推动传统产业优化提升》,强调平衡供需、优化结构,深化供给侧改革,增加高端产能,实施粗钢产量调控。
- 钢厂数据:Mysteel调研247家钢厂高炉开工率78.32%,环比减少0.15个百分点;日均铁水产量226.58万吨,环比增加0.03万吨。
- 港口库存:全国45个港口进口铁矿库存总量15858.66万吨,环比增加346.03万吨;日均疏港量315.06万吨,增1.61万吨。
- 社会库存:城市总库存量706.22万吨,环比减少39.43万吨;建筑钢材库存总量311.63万吨,环比减少27.70万吨。
- 造船数据:韩国造船业承接新船订单量在全球市场占比22%,全年市场份额有望回升至20%以上。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)