螺纹、热卷
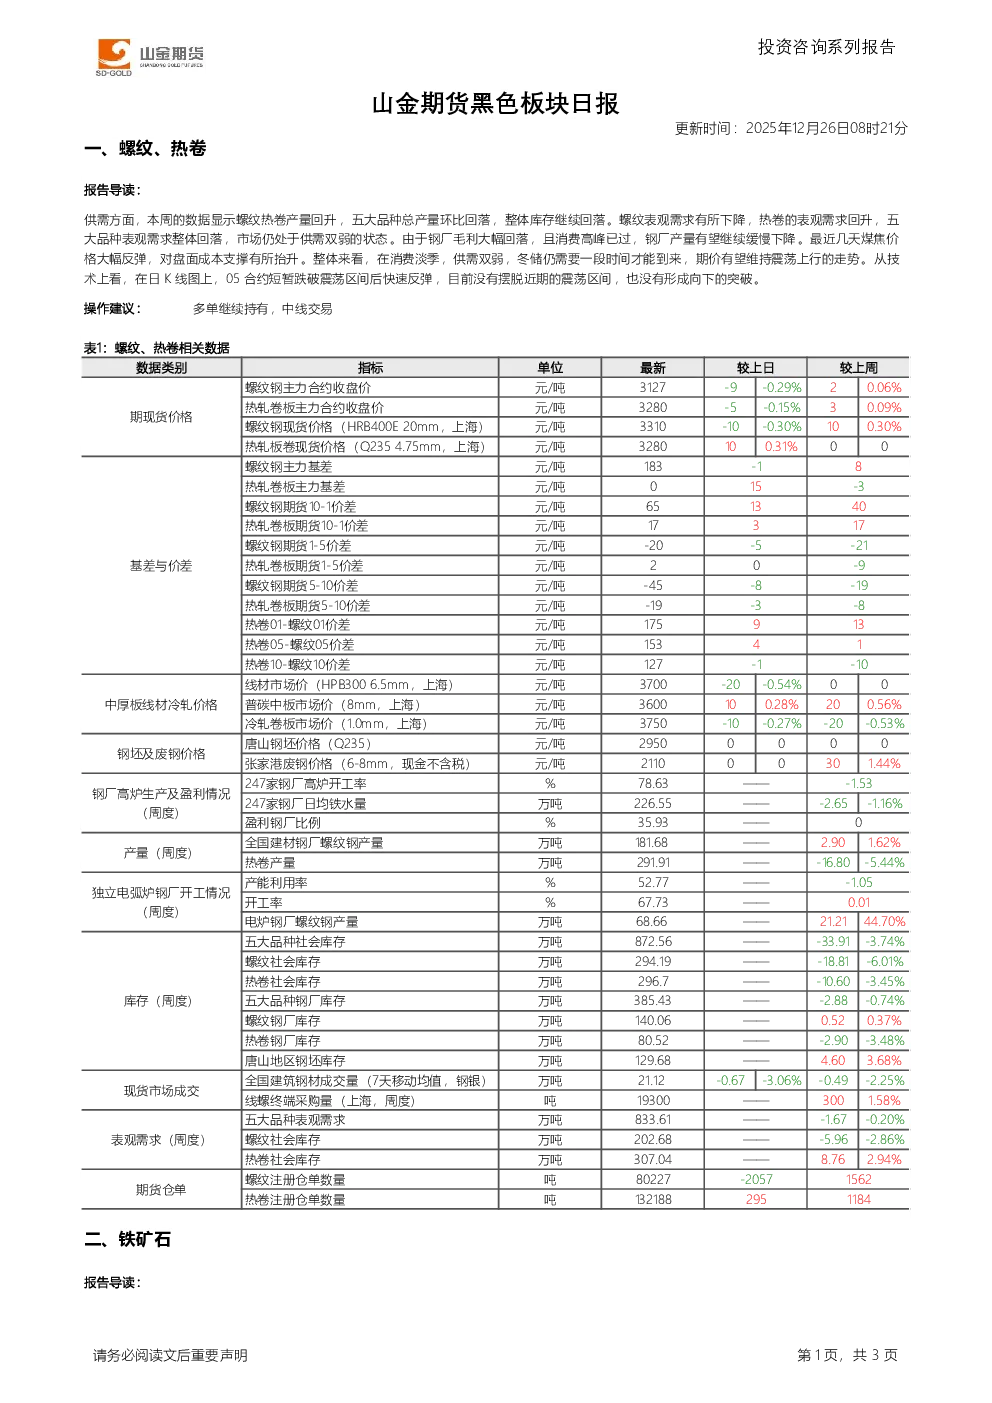
- 供需分析:本周螺纹、热卷产量回升,但五大品种总产量环比回落,整体库存继续下降。螺纹表观需求下降,热卷表观需求回升,但五大品种表观需求整体回落,市场仍处于供需双弱状态。钢厂毛利大幅回落且消费高峰已过,钢厂产量或继续缓慢下降。煤焦价格反弹抬升成本支撑。
- 市场观点:消费淡季,供需双弱,冬储需时,期价有望震荡上行。
- 技术分析:05合约短暂跌破震荡区间后快速反弹,未摆脱近期震荡区间,也未形成向下突破。
- 操作建议:多单继续持有,中线交易。
铁矿石
- 需求分析:五大钢材品种产量和表观需求环比继续回落,铁水产量下降,钢厂压减产量压制原料价格。春节较晚导致节前补库需求晚于往年。
- 供应分析:全球发运高位,港口库存回升压制期价。建筑钢筋生产许可证制度和钢材出口许可管理已被市场消化。
- 技术分析:05合约整体仍在高位宽幅震荡走势。
- 操作建议:多单继续持有,中线交易。
产业资讯
- 政策:大商所调整焦炭、焦煤期货合约涨跌停板幅度至10%。
- 文章:国家发改委发文强调煤炭保供,提升煤炭储备。
- 盈利情况:独立焦化厂平均吨焦盈利下降,地区差异明显。
- 螺纹钢数据:产量连续两周增加,厂库转增,社库连续十一周下降,表需转降。
- 煤炭数据:炼焦煤矿山产能利用率下降,原煤、精煤库存达近期高位,同比降幅明显。
- 其他品种库存:浮法玻璃库存增加,纯碱库存下降。
- 市场观点:中国钢铁出口许可证要求难以有效抑制出口和推动钢价回升。
免责声明
- 本报告基于公开资料和实地调研,信息准确性不保证,建议仅供参考,不构成最终操作建议。