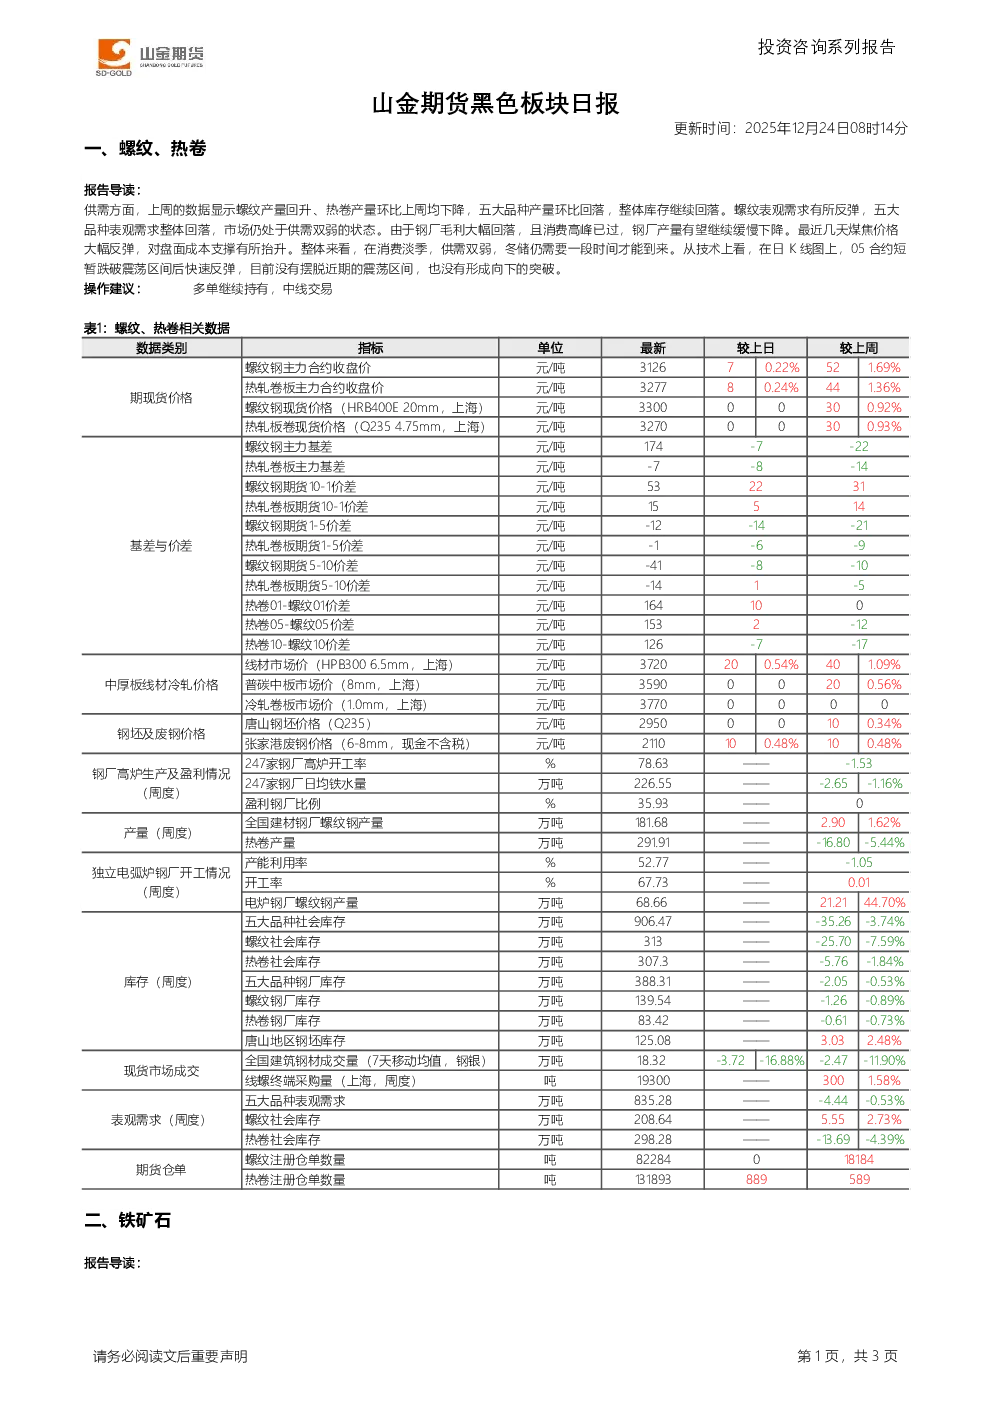
研报总结
螺纹、热卷
- 供需情况:上周螺纹产量回升、热卷产量下降,五大品种产量环比回落,整体库存继续下降。螺纹表观需求反弹,五大品种表观需求整体回落,市场仍处于供需双弱状态。
- 钢厂产量:钢厂毛利大幅回落,消费高峰已过,钢厂产量有望继续缓慢下降。
- 成本支撑:煤焦价格大幅反弹,对盘面成本支撑有所抬升。
- 市场状态:消费淡季,供需双弱,冬储仍需时间。
- 技术分析:05合约短暂跌破震荡区间后快速反弹,目前仍在震荡区间内,未形成向下突破。
铁矿石
- 需求情况:五大钢材品种产量和表观需求环比回落,铁水产量下降,钢厂压减产量对原料价格形成压制。
- 供应情况:全球发运处于高位,港口库存回升,对期价形成压制。建筑钢筋生产许可证制度和钢材出口许可管理已被市场消化。
- 技术分析:05合约整体仍在高位宽幅震荡走势。
操作建议
产业资讯
- 全球粗钢产量:2025年11月全球粗钢产量同比减少4.6%,1-11月同比减少2%。中国11月钢铁产量同比减少10.9%。
- 钢材社会库存:12月中旬21个城市5大品种钢材社会库存环比减少47万吨,下降5.9%,库存降幅继续扩大。
- 铁矿石库存:中国47港进口铁矿石库存总量增加343.49万吨,港口库存累库加速。澳大利亚、巴西七个主要港口铁矿石库存环比上升52.7万吨。