投资观点:震荡
焦煤(JM)/焦炭(J)
报告日期:2025-12-22
核心观点:
2025年焦煤市场供需边际改善,但价格明显下行,核心原因是市场通过价格下跌主动调节供需,而非供需失衡导致价格下跌。2026年焦煤需求预计持平或微降,供给基本稳定,进口量微幅增长不确定性较大。焦煤供需关系有望维持整体平衡,价格波动焦点集中在煤矿生产政策导向和下游补库节奏。
关键数据与研究结论:
1. 需求端:
- 2025年国内粗钢需求同比增加约3300万吨(增幅约3%),主要受外需拉动,国内基建、地产等内需领域回暖有限。
- 2026年钢材需求或呈现弱势运行态势,预计焦煤需求持平或略有下滑,主要受外需受限、内需动力不足、耐用品需求可能收缩影响。
2. 供给端:
- 国产焦煤: 2025年产量预计维持在4.75亿吨左右,节奏上“前高后低”。2026年产量预计持平,但供应节奏存在博弈空间,政策导向是关键因素。
- 进口焦煤: 2025年炼焦煤进口量预计1.15亿吨,主要来自蒙古、俄罗斯。2026年进口增量有限,主要取决于国内外价差,蒙煤进口增量可能仅为200万吨左右,澳煤进口价格构成国内焦煤价格上方的“压力位”,蒙煤长协价构成下方的“支撑位”。
3. 焦炭:
- 2025年焦化行业产能过剩,产能利用率维持在70%-75%的低位区间,盈利水平承压。
- 2026年焦化产能过剩格局预计将延续,焦炭或将维持“成本+微利”的定价模式。
4. 估值与价格:
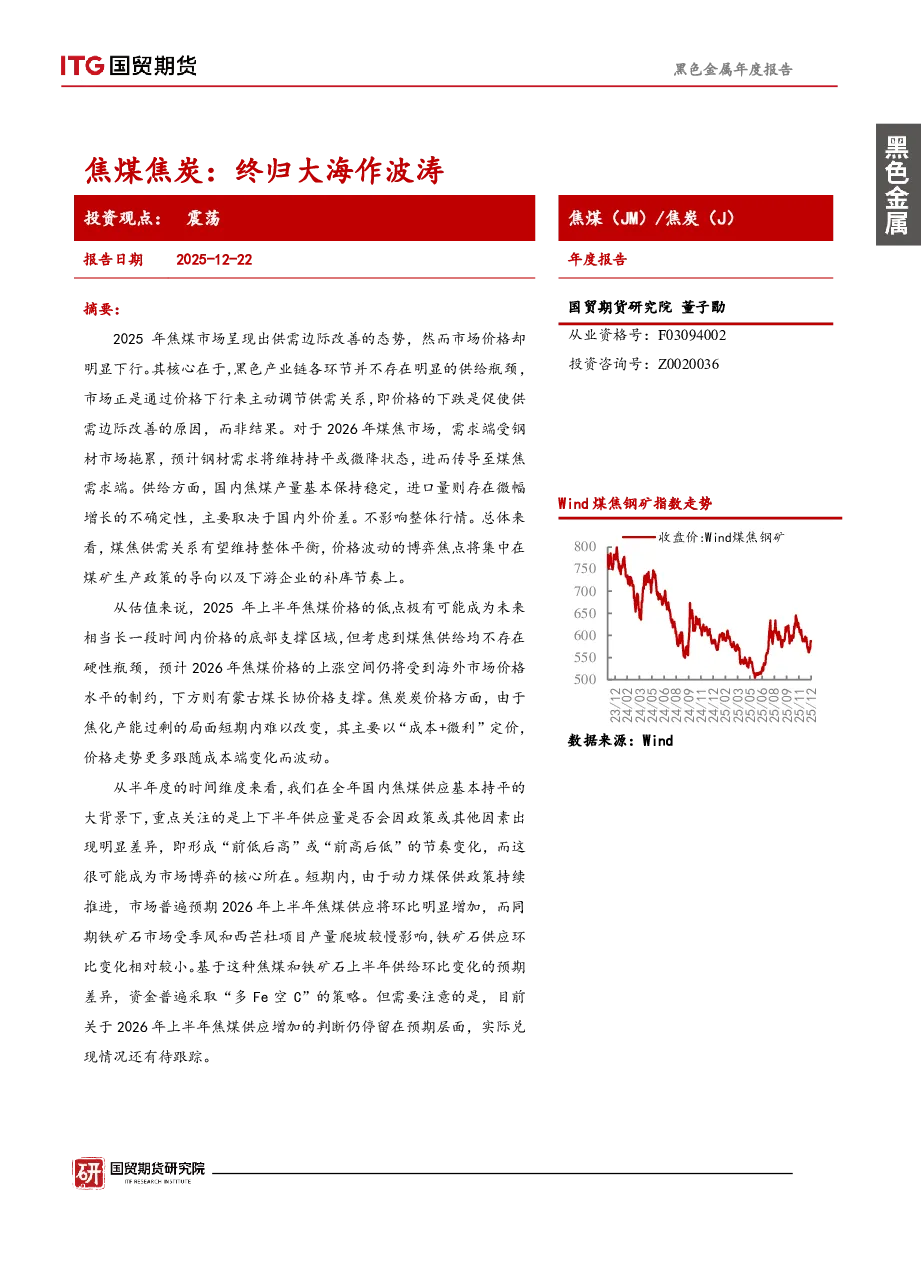
- 2025年上半年焦煤价格低点可能成为未来相当长一段时间内价格的底部支撑区域。
- 2026年焦煤价格上涨空间受海外市场价格水平制约,下方有蒙古煤长协价格支撑。
- 焦炭价格主要跟随成本端变化而波动。
5. 短期市场关注点:
- 2026年上半年焦煤供应节奏变化,即“前低后高”或“前高后低”,成为市场博弈的核心。
- 基于焦煤和铁矿石上半年供给环比变化的预期差异,资金普遍采取“多Fe空C”的策略,但实际供应增加能否兑现有待跟踪。
总结:
2025年焦煤市场通过价格下跌主动调节供需,2026年供需关系有望维持整体平衡,价格波动焦点集中在煤矿生产政策导向和下游补库节奏。焦煤价格底部支撑区域已现,但上涨空间受限,焦炭价格则主要跟随成本端变化。