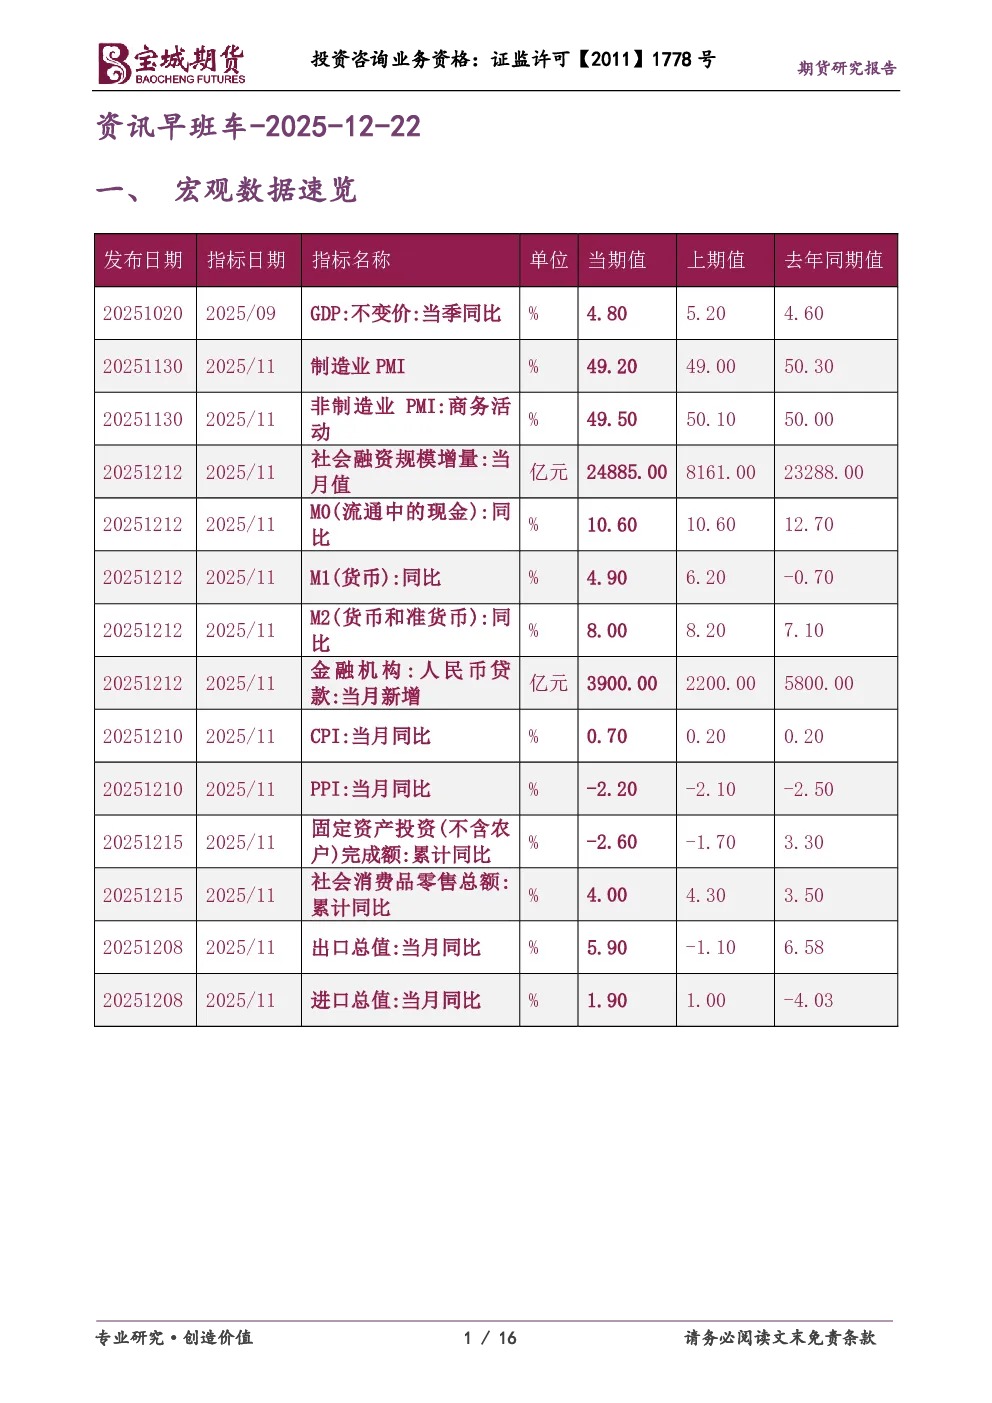
一、宏观数据速览
- 商品投资参考
- 综合板块:广期所调整碳酸锂期货开仓量限制;大商所调整焦煤期货指定交割仓库升贴水;上海国际能源交易中心拟修订集运指数期货标准合约;商务部启动三元乙丙橡胶反倾销措施期终复审调查;《中国大宗商品价格指数报告(2025)》显示大宗商品市场总体平稳,预计价格指数均值下降0.1%;纽约联储主席威廉姆斯表示短期内无再次降息紧迫性;美联储哈马克倾向于维持利率稳定,反对近期降息;日本央行加息25个基点至0.75%,利率水平达30年高位。
- 金属板块:铂金年内涨幅超110%,创2008年7月下旬以来新高;黄金、白银价格持续上涨,机构认为金价有望继续走高;国际铜研究组织数据显示2025年前十个月精炼铜明显过剩约12.2万吨;Clocktower首席策略师认为黄金长期牛市基础依然存在,白银具备更大潜在上涨空间;伦敦金属交易所数据显示锡、铜、铅库存变动,镍、铝库存增加。
- 煤焦钢矿板块:大商所调整焦煤期货指定交割仓库升贴水;冶金工业规划研究院预测2025年中国钢材消费量下降,2026年全球钢材需求量同比增长1.0%;上海钢联首席分析师认为2025年钢铁行业实现“守望价值”,2026年将是“价值均衡”的一年;印尼提议2026年显著削减镍矿石产量。
- 能源化工板块:渤海油田2025年累计生产油气当量突破4000万吨;2025年我国能源重点项目预计完成投资3.54万亿元;中原油田储气库群今冬供暖季已累计外输天然气超1亿立方米;多晶硅企业新单报价上调至6.5万元/吨以上,但新签订单几近停滞;美国在委内瑞拉附近海域拦截油轮引发市场关注;美国天然气钻井平台数量维持在127座;ICE数据显示汽油期货、布伦特原油投机者净多头头寸削减。
- 农产品板块:满洲里口岸实现进口俄罗斯农产品“零的突破”;我国2025年11月份进口甘蔗糖或甜菜糖水溶液6万吨;菲律宾将食糖进口禁令延长至2026年12月;马来西亚棕榈油委员会称1月份毛棕榈油价格预计将在3800至4100林吉特之间波动。
- 财经新闻汇编
- 公开市场:央行公开市场将有4575亿元逆回购到期,开展562亿元7天期逆回购操作,单日净投放357亿元。
- 要闻资讯:12月LPR报价预计将持稳;国务院常务会议部署开展固体废物综合治理行动,审议通过《中华人民共和国增值税法实施条例(草案)》;市场监管总局修订《禁止垄断协议规定》;1-11月全国实际使用外资金额同比下降7.5%;国务院国资委主任表示将指导推动央企深化拓展“AI”专项行动;互联网平台定价迎来强监管;金融监管总局公布《保险公司资产负债管理办法(征求意见稿)》;香港研究代币化债券发行和交易的法律监管体系;12月狭义乘用车零售总市场预计为230万辆左右,新能源零售可达138万辆左右;沪深交易所发布通知,符合条件的境外机构投资者可开展交易所债券市场债券回购业务;江苏省明年一季度预计发行1056亿元地方债券;重庆市国资委强调要全面降低企业融资成本;中央经济工作会议定调“着力稳定”房地产市场;部分城市新房与二手房交易总量同比实现超5%的增长;北京、南京、深圳等地整治房地产账号和自媒体;货币基金收益率正加速下探;2025年以来股票型基金站上舞台中央;日本央行加息25个基点至0.75%;纽约联储主席威廉姆斯表示短期内无再次降息紧迫性。
- 债市综述:中国债市暖意融融,利率债收益率纷纷下行;交易所债券市场收盘,万科债多数上涨;中证转债指数收盘上涨0.38%;货币市场利率多数上行;Shibor短端品种集体上行;银行间回购定盘利率多数持平;财政部3年期、5年期国债加权中标收益率分别为1.3554%、1.5603%;欧债、美债收益率集体上涨。
- 汇市速递:在岸人民币对美元16:30收盘报7.041,较上一交易日上涨9个基点;纽约尾盘,美元指数涨0.28%报98.71。
- 研报精粹
- 中信证券认为推动人民币升值的因素逐渐增多,可关注短期肌肉记忆驱动、利润率变化驱动以及政策变化驱动三条线索;日本央行即将再次加息,美国因素才是当前全球流动性与美元资产定价的核心主线。
- 中信建投认为年末悲观情绪的集中释放为金融债带来潜在空间,市场充分调整后的二永债仍有波段交易机会。
- 中信证券认为我国对新兴市场出口以及部分全球竞争力提升的产业链相关商品出口或呈现结构性亮点,但整体出口或仍有全球贸易量增速的整体回落。
- 今日提示:12月22日多只债券上市、发行、缴款、还本付息。
- 股票市场要闻
- A股市场整体维持高位震荡态势,进入跨年布局的关键窗口,结构性机会将集中在政策导向与产业景气共振的赛道;中证A500ETF演绎“翘尾”行情,净流入规模突破460亿元;公募基金发行市场的“C位”悄然易主,股票型基金站上舞台中央;机构调研火力全开,电子、机械设备、医药生物位居调研热度前三甲。