研报总结
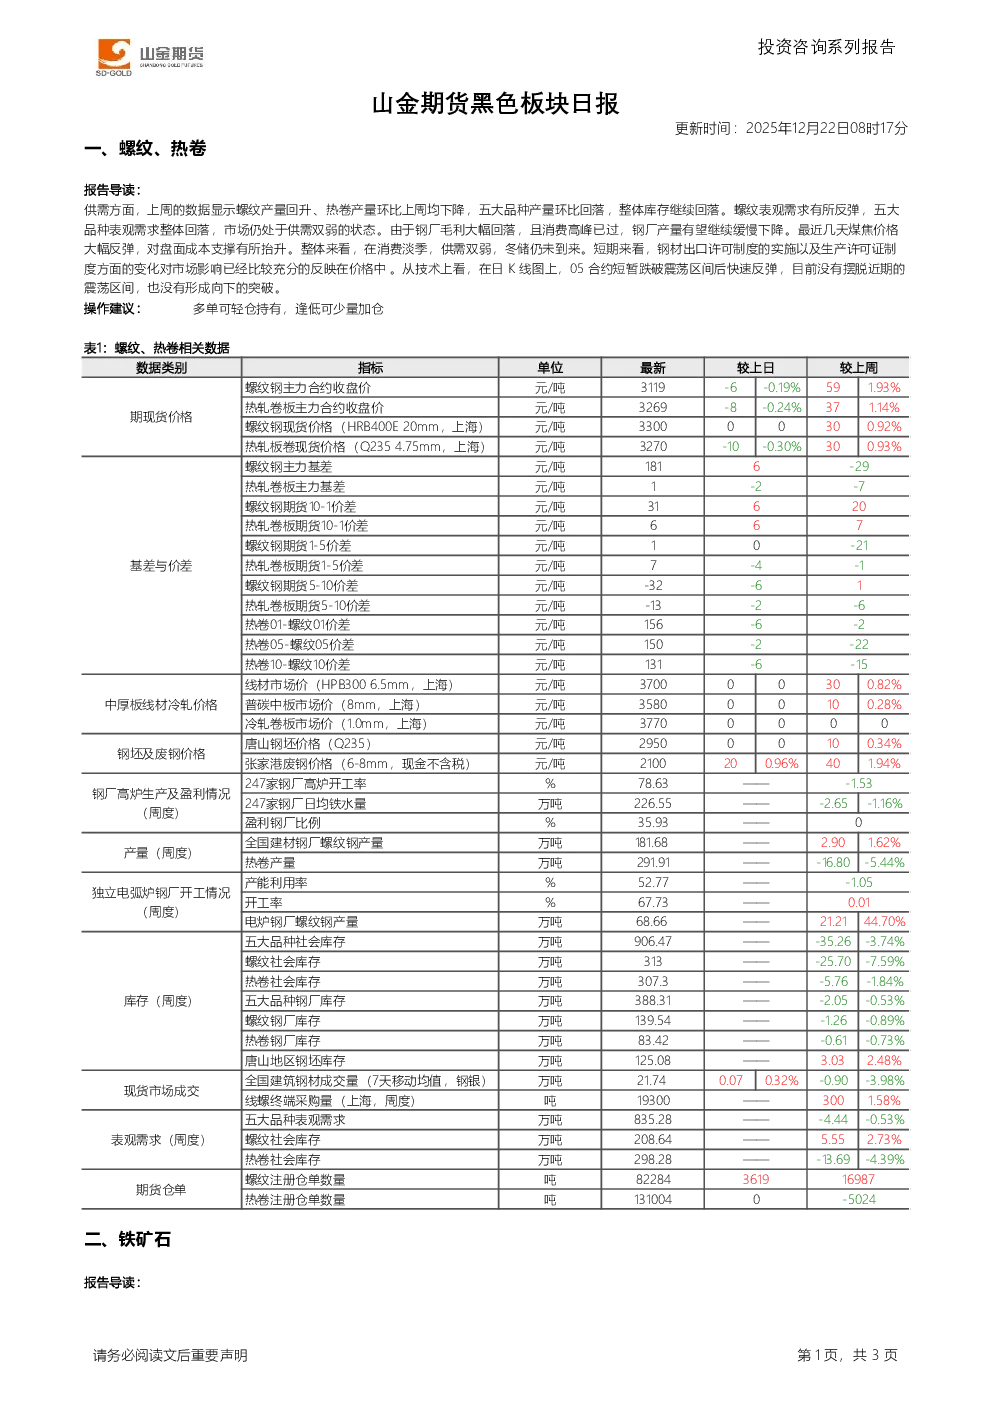
螺纹、热卷
- 供需分析:上周螺纹产量回升,热卷产量下降,五大品种产量环比回落,库存继续下降。螺纹表观需求反弹,但五大品种整体需求回落,市场供需双弱。钢厂毛利大幅回落,消费高峰已过,产量或继续缓慢下降。煤焦价格反弹,对盘面成本支撑抬升。
- 市场状态:消费淡季,供需双弱,冬储未到来。短期来看,钢材出口许可制度及生产许可证制度变化的影响已反映在价格中。
- 技术分析:05合约短暂跌破震荡区间后快速反弹,未摆脱近期震荡区间,也未形成向下突破。
- 操作建议:多单可轻仓持有,逢低可少量加仓。
铁矿石
- 需求分析:五大钢材品种产量和表观需求环比回落,消费淡季下铁水产量或继续下降(上周226.6万吨,环比下降2.7万吨)。钢厂压减产量对原料价格形成压制。
- 供应分析:全球发运高位,港口库存回升对期价形成压制。建筑钢筋生产许可证制度及钢材出口许可管理影响已消化。
- 技术分析:05合约整体仍在高位宽幅震荡。
- 操作建议:多单轻仓持有,中线交易,以震荡思路对待,不可追涨杀跌。
产业资讯
- 政策与行业动态:中国钢铁工业协会强调“十五五”期间推动落后产能退出,库存控制需向2021年水平看齐。预测2025年中国钢材消费量8.08亿吨(下降5.4%),2026年8亿吨(下降1.0%)。
- 期货仓单调整:大商所将焦煤期货河北省唐山市、天津市的指定交割仓库升贴水调整为140元/吨。
- 锰硅、硅铁库存:硅锰库存环比增加3500吨至384500吨,宁夏产区压力显著;硅铁库存环比下降12680吨至65160吨,创近11周新低。
- 钢厂高炉数据:开工率78.47%(环比下降0.16%,同比下降1.16%),产能利用率84.93%(环比下降0.99%,同比下降1.20%),盈利率35.93%(同比下降12.55%),日均铁水产量226.55万吨(环比下降2.65万吨,同比下降2.86万吨)。
- 港口库存:全国45个港口进口铁矿库存环比增加81.21万吨至15512.63万吨,日均疏港量降5.74万吨。
- 重污染天气响应:唐山市解除重污染天气Ⅱ级应急响应(自2025年12月20日8时起)。
- 城市库存:城市总库存环比减少46.86万吨至745.65万吨,建筑钢材库存减少31.54万吨至339.33万吨,热卷库存减少13.59万吨至205.30万吨。
免责声明
本报告基于公开资料和实地调研,信息准确性和完整性不作保证,建议仅供参考,不构成最终操作建议。期市有风险,入市须谨慎。