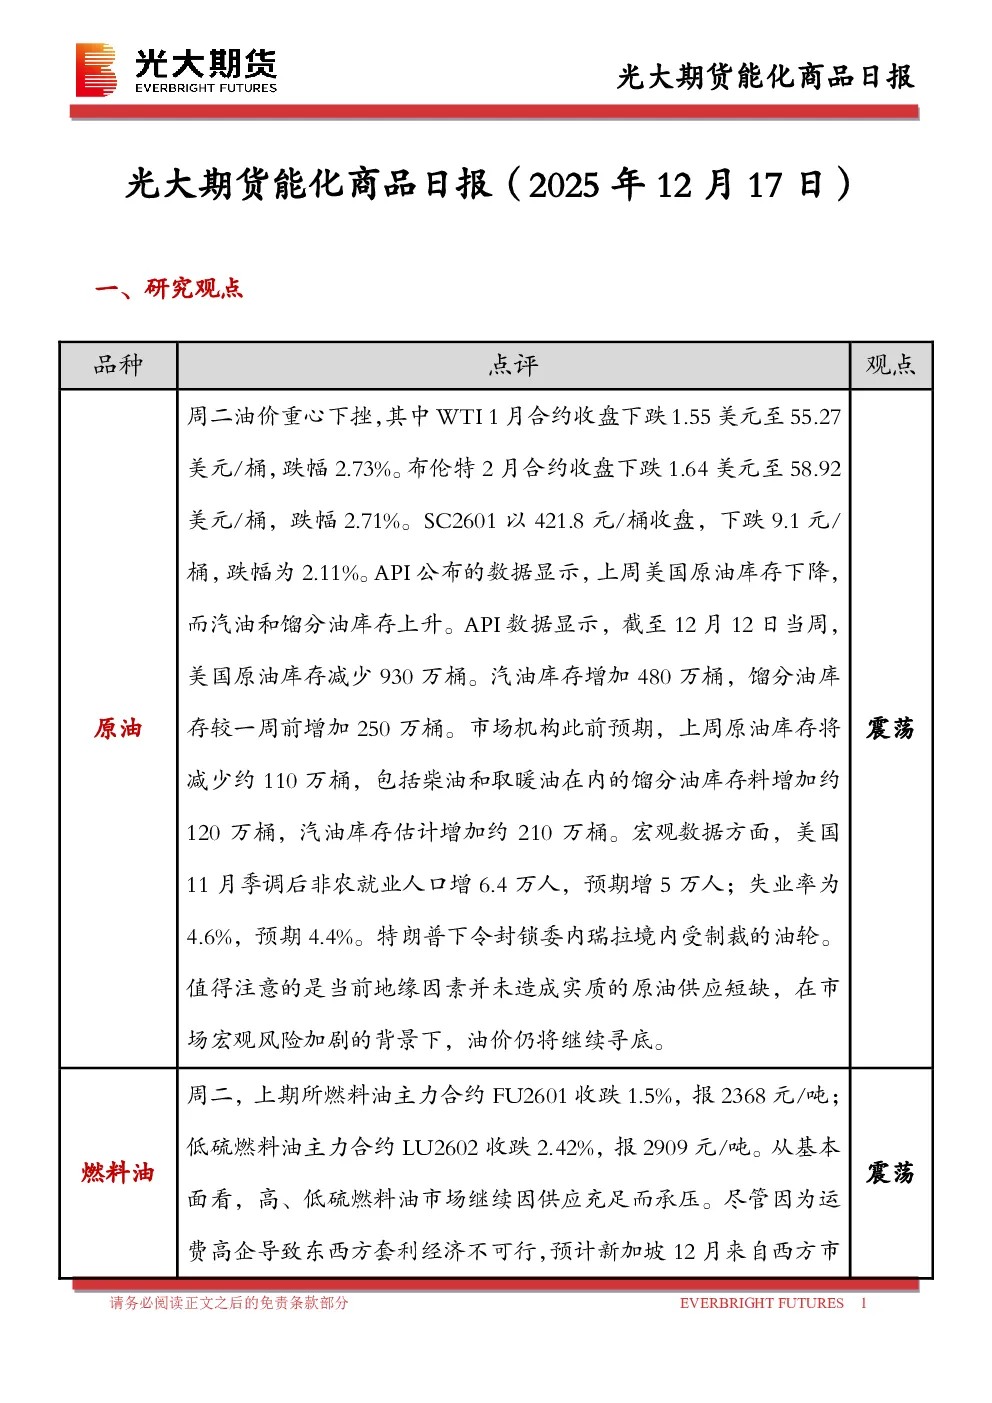
一、研究观点
- 原油:油价重心下挫,API数据显示美国原油库存下降,汽油和馏分油库存上升。地缘因素未造成实质供应短缺,宏观风险加剧下油价将继续寻底。
- 燃料油:高、低硫燃料油市场因供应充足而承压。东西方套利经济不可行,预计新加坡12月来自西方市场的套利到货量将减少。亚洲燃料油市场供应充足,需求端相对稳定,高硫燃料油裂解利润下跌可能提振亚洲炼厂对高硫燃料油原料的需求。
- 沥青:美国与委内瑞拉关系紧张,市场担忧远期原料紧缺,盘面表现相对坚挺。炼厂原料相对充足,关注后续到港情况。国内沥青下游需求南北分化明显,预计短期沥青暂维持稳定,但也不排除油价重心下移拖累沥青价格下跌。
- 聚酯:TA、EG、PX期货价格下跌,成本端油价下跌,叠加终端需求季节性转淡,将进一步拖拽价格。乙二醇持续低价下,部分装置处于亏损状态,缓解国内供应压力。乙二醇新装置处在投产准备阶段,供应压力持续增加,预计乙二醇承压运行。
- 橡胶:沪胶主力RU2605下跌,NR主力上涨,丁二烯橡胶BR主力上涨。海外产区天气改善,产区原料库存不高,同时需要为低产季做库存储备,原料价格反弹,需求支撑有限,预计橡胶期货价格宽幅震荡。
- 甲醇:供应端近期国内检修装置运行稳定,供应在高位震荡,海外方面伊朗装置停车供应有望回落。需求端宁波富德装置检修,华东MTO装置开工率有所降低,预计烯烃总需求走弱。伊朗装置停车将导致12月中下旬至1月到港下滑,但MTO装置负荷同样下降,短期库存大幅下降,后期可能会有反弹,预计甲醇维持底部震荡。
- 聚烯烃:油制PP、PE生产毛利为负,供应方面产量将维持高位,需求方面下游订单和开工将边际走弱。综合来看,聚烯烃后续逐步向供强需弱过度,库存向下游转移压力偏高,但随着估值下移,当前月差已经在近5年最低水平,短期期货继续下跌空间有限,预计聚烯烃将趋于底部震荡。
- 聚氯乙烯:华东PVC市场价格上调,供应方面本周部分检修装置有开工计划,预计产量小幅增加。需求方面国内房地产施工将逐步放缓,因此后续管材和型材开工率也将逐步回落。综合来看,供给维持高位震荡,国内需求放缓,整体来看基本面驱动依旧偏空,估值方面随着期货价格不断下探,基差较之前有所修复,套保空间收窄,因此PVC价格趋于底部震荡。
二、日度数据监测
- 原油、燃料油、沥青、LPG、PTA、乙二醇、短纤、LLDPE、聚丙烯、PVC、甲醇、苯乙烯、天然橡胶、合成橡胶、欧线集运、对二甲苯、瓶片等品种的现货价格、期货价格、基差率等数据监测。
三、市场消息
- 美国官员消息,美国和乌克兰在德国柏林的谈判,在对乌安全保障问题上取得进展,但各方就领土问题仍有分歧。
- 美国石油协会(API)公布的数据显示,上周美国原油库存下降,而汽油和馏分油库存上升。
四、图表分析
- 主力合约价格:原油、燃料油、沥青、LPG、PTA、乙二醇、短纤、LLDPE、聚丙烯、PVC、甲醇、苯乙烯、天然橡胶、合成橡胶、欧线集运、对二甲苯、瓶片等品种的主力合约收盘价走势图。
- 主力合约基差:原油、燃料油、低硫燃料油、沥青、乙二醇、PP、LLDPE、天胶、20号胶、合成橡胶、瓶片等品种的主力合约基差走势图。
- 跨期合约价差:燃料油、沥青、欧线集运、PTA、乙二醇、PP、LLDPE、天胶等品种的跨期合约价差走势图。
- 跨品种价差:原油内外盘价差、原油B-W价差、燃料油高低硫价差、燃料油/沥青比值、BU/SC比值、乙二醇-PTA价差、PP-LLDPE价差、天胶-20号胶价差等品种的跨品种价差走势图。
- 生产利润:LLDPE、PP生产利润走势图。
五、研究结论
- 原油、燃料油、沥青、聚酯、橡胶、甲醇、聚烯烃、聚氯乙烯等品种短期均趋于底部震荡。