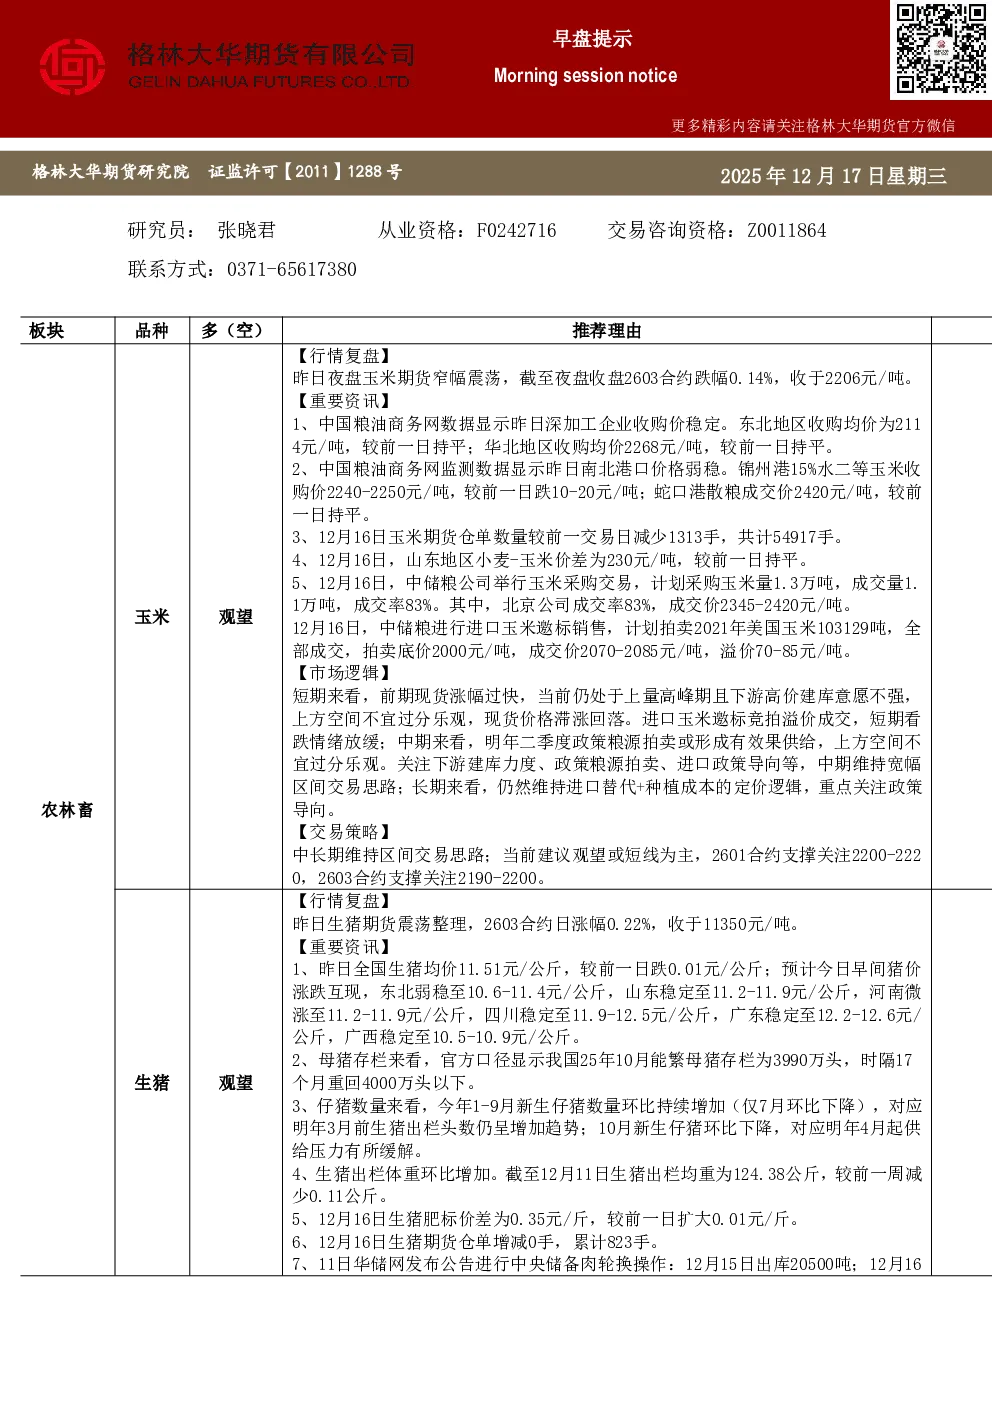
板块品种多空推荐理由
农林畜玉米
- 行情复盘:昨日夜盘玉米期货窄幅震荡,2603合约跌幅0.14%,收于2206元/吨。
- 重要资讯:
- 深加工企业收购价稳定,东北地区均价2114元/吨,华北地区均价2268元/吨。
- 南北港口价格弱稳,锦州港15%水二等玉米跌10-20元/吨,蛇口港成交价持平。
- 玉米期货仓单减少1313手,至54917手。
- 山东小麦-玉米价差230元/吨,持平。
- 中储粮公司玉米采购成交1.1万吨,成交率83%;进口玉米拍卖全部成交,溢价70-85元/吨。
- 市场逻辑:
- 短期:现货涨幅过快,上量高峰期,下游建库意愿不强,价格滞涨回落;进口玉米竞拍溢价减缓跌势。
- 中期:明年二季度政策粮源拍卖或形成有效供给,上方空间有限,维持宽幅区间交易。
- 长期:进口替代+种植成本定价,关注政策导向。
- 交易策略:中长期维持区间交易,当前观望或短线为主,2601合约支撑2200-2220,2603合约支撑2190-2200。
生猪
- 行情复盘:昨日生猪期货震荡整理,2603合约涨0.22%,收于11350元/吨。
- 重要资讯:
- 全国生猪均价11.51元/公斤,预计涨跌互现。
- 能繁母猪存栏3990万头,重回4000万头以下。
- 仔猪数量环比增加,明年3月前出栏头数仍增;10月仔猪环比下降,明年4月起供给压力缓解。
- 生猪出栏均重124.38公斤,环比减少0.11公斤。
- 生猪肥标价差0.35元/斤,扩大0.01元/斤。
- 生猪期货仓单823手,增减0手。
- 中央储备肉轮换出库25000吨,收储25000吨。
- 市场逻辑:
- 短期:冬至节气将至,出栏量或增加,猪价震荡整理。
- 中期:新生仔猪数量仍增,限制猪价上涨;10月仔猪环比下降,明年4月起供给压力缓解,关注疫病影响。
- 长期:母猪存栏对应明年9月前供给压力,10月存栏降幅明显,明年9月后供给压力或减弱,母猪存栏持续下降可关注低多机会。
- 交易策略:2601合约跟随现货基差修复,关注仓单影响;2603合约重回区间,关注方向选择;中长期等待去产能效果,远月合约交易政策驱动预期差,母猪存栏持续下降可关注明年9月后低多机会。2601合约压力11440-11500,支撑11300;2603合约压力11400-11500,支撑11000;2605合约压力12000,支撑11800;2607合约压力12700,支撑12500;2609合约压力13500-13600,短线支撑13400,关注区间突破方向。
鸡蛋
- 行情复盘:昨日鸡蛋期货小幅下跌,2602合约跌0.24%,收于2928元/500KG。
- 重要资讯:
- 现货主线稳定,主产区均价3.02元/斤,主销区均价3.39元/斤。
- 库存稳中有降,生产环节库存1.01天,流通环节库存1.12天降0.02天。
- 淘汰鸡均价3.94元/斤,周度淘汰日龄486天降2天。
- 11月在产蛋鸡存栏13.52亿只,环比减0.52%,同比增5.30%;12月理论存栏13.45亿只,环比减0.52%。
- 市场逻辑:
- 短期:蛋价低位,关注下游消费及库存变化。
- 中期:淘鸡日龄下降空间不足,鸡苗补栏环比增,供给压力未完全释放,现货上涨动力有限,关注低价驱动淘鸡力度和规模。
- 长期:蛋鸡养殖规模提升或拉长价格底部周期,限制阶段性淘鸡驱动上涨空间,耐心等待养殖端超淘驱动去产能进程。
- 交易策略:等待再度累库确认后近月合约高空机会。中长期关注低价驱动淘鸡行为能否持续、开启实质去产能,进而确定明年交易方向。明年二季度前产能难以有效出清,供给压力仍存;二季度能否成为转折需观察一季度淘鸡情况。