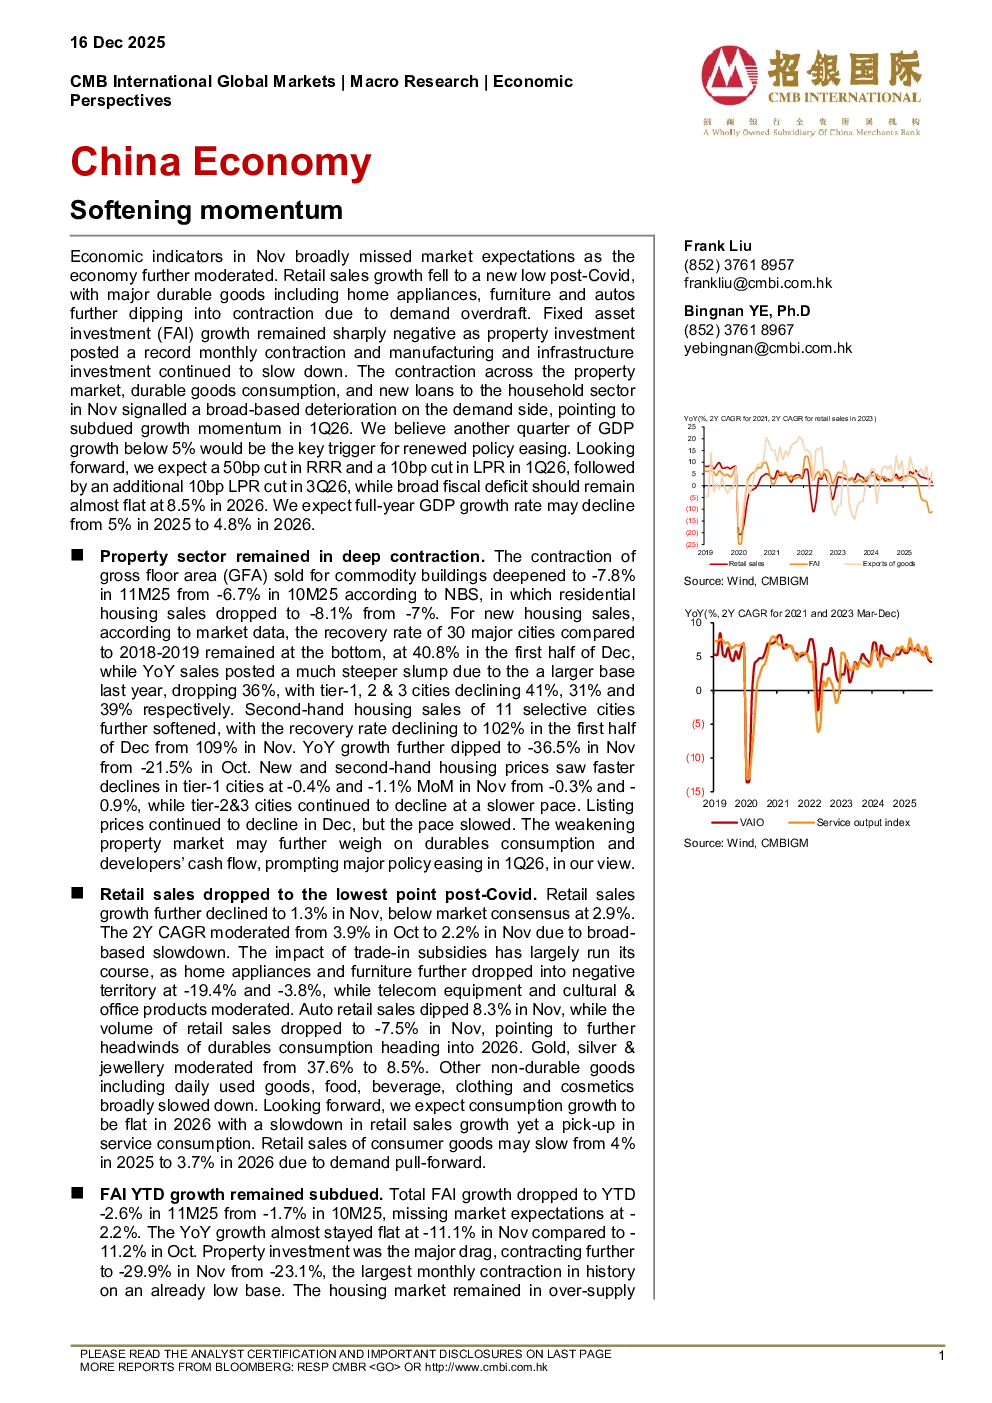
11月宏观经济指标普遍低于市场预期,经济进一步放缓。主要数据及观点如下:
宏观经济指标:
- 零售销售额增长降至疫情后新低(1.3%),主要受耐用品(家电、家具、汽车)需求透支影响,其中汽车零售下降8.3%,零售量下降7.5%。
- 固定资产投资(FAI)增长为-2.6%,低于预期,主要拖累来自房地产投资(-29.9%,创历史新低),基础设施投资(-11.9%)和制造业投资(-4.5%)也持续放缓。
- 工业产出微降(4.8%),制造业VAIO降至4.6%,受出口交付疲软影响;服务产出指数增长4.2%,信息技术等领域表现强劲。
- 房地产市场持续萎缩,商品住宅销售建筑面积(GFA)收缩至-7.8%,新房销售恢复率40.8%,同比下滑36%,二手房销售进一步走软。
核心观点:
- 需求端全面恶化,房地产市场、耐用品消费和家庭部门新增贷款收缩,预示2026年第一季度增长动能疲软。
- 政策宽松关键触发因素为GDP连续一个季度低于5%,预计2026年第一季度将降准50基点、降息10基点,第三季度再降息10基点,广义财政赤字维持在8.5%左右。
- 预计2026年GDP增长率从2025年的5%下降至4.8%,全年增长趋势可能先降后升,第四季度至2026年第四季度逐步回升至4.9%。
关键数据:
- 零售增长:11月1.3%(预期2.9%),2年复合年均增长率2.2%。
- FAI增长:11月-2.6%,房地产投资-29.9%,基础设施投资-11.9%,制造业投资-4.5%。
- 房地产销售:商品住宅GFA收缩-7.8%,新房销售恢复率40.8%,二手房销售恢复率102%。
- 工业产出:11月VAIO 4.8%,制造业VAIO 4.6%,服务产出指数4.2%。
研究结论:
持续的需求疲软将导致2026年第一季度增长动能疲软,政策或将因此放松。预计2026年经济将逐步回升,但全年GDP增长率可能低于2025年,全年增速预计为4.8%。