花生市场回顾与展望
现货市场
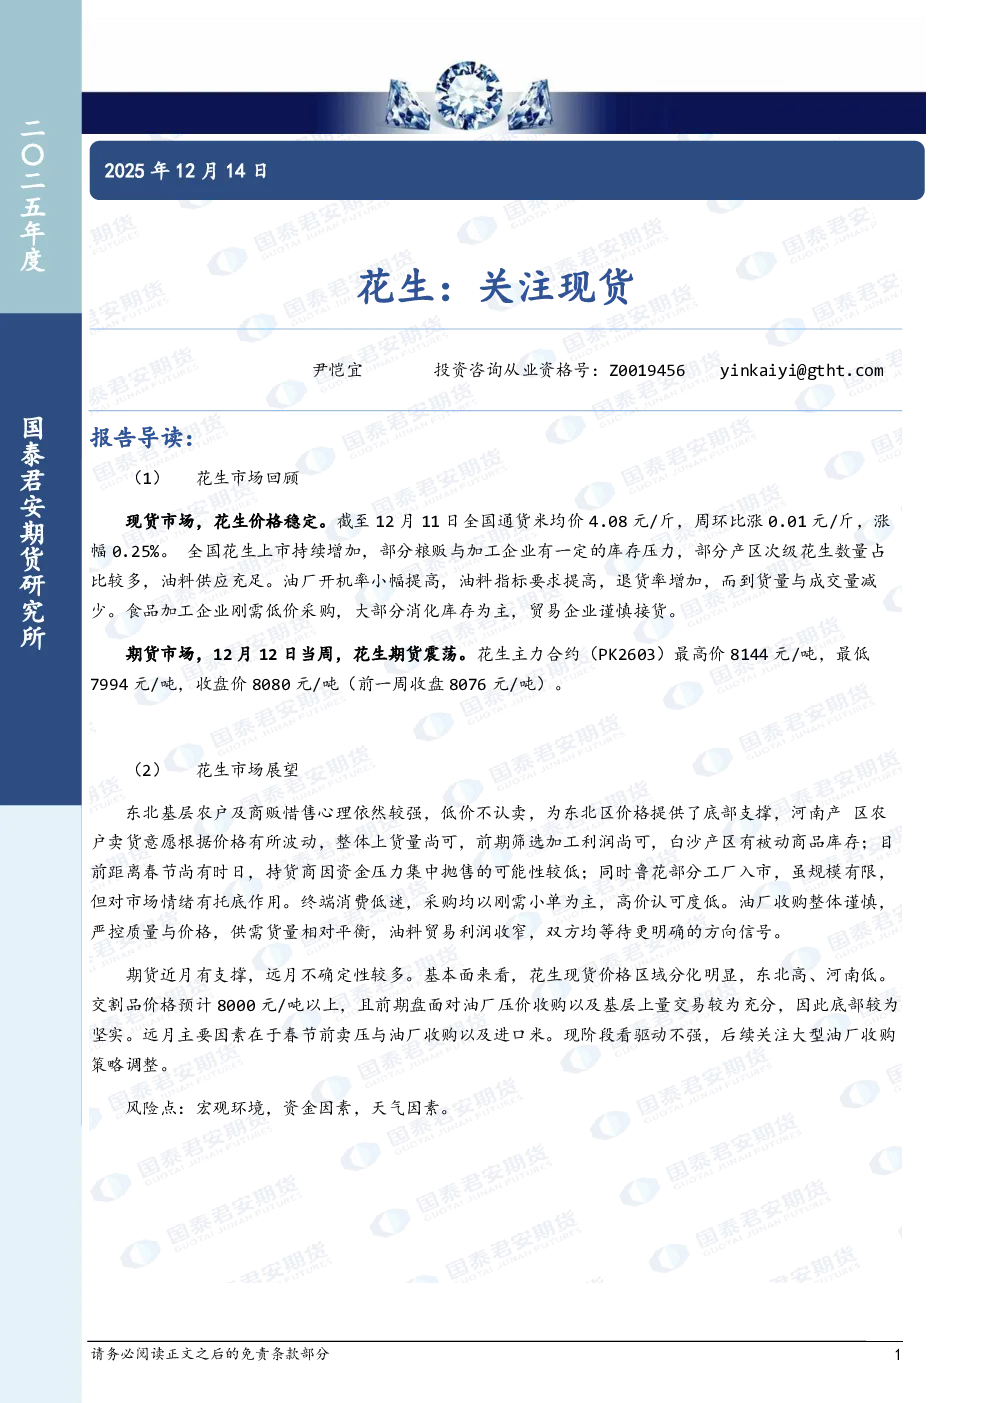
- 价格稳定:截至12月11日,全国通货米均价4.08元/斤,周环比涨0.01元/斤(0.25%)。
- 供应充足:花生上市持续增加,部分粮贩与加工企业库存压力较大,次级花生数量多。
- 油厂表现:开机率小幅提高,油料指标要求提高,退货率增加,但到货量与成交量减少。
- 食品加工企业:刚需低价采购,主要消化库存。
期货市场
- 12月12日当周:花生主力合约(PK2603)最高8144元/吨,最低7994元/吨,收盘8080元/吨(前一周8076元/吨)。
市场展望
- 供应端:东北农户及商贩惜售,河南产区农户卖货意愿波动,整体上货量尚可,白沙产区有被动库存。
- 需求端:终端消费低迷,采购以刚需小单为主,高价认可度低;油厂收购谨慎,严控质量与价格。
- 期货走势:近月有支撑,远月不确定性多。交割品价格预计8000元/吨以上,底部坚实;远月关注春节前卖压、油厂收购策略及进口米。
关键数据
- 基差与月差:图表显示区域分化明显,东北高、河南低。
- 价格数据:河南驻马店白沙价格环比上涨60元/吨(0.81%)。
- 供应量:
- 6家油料米市场到货量约0.96万吨(环比+11.96%,同比+31.88%)。
- 14家商品米市场到货量约0.51万吨(环比-19.58%,同比-11.91%)。
- 20家内贸市场到货量约1.46万吨(环比-1.49%,同比+12.42%)。
- 需求量:
- 样本油厂到货约3.81万吨(环比-5.46%,同比-25.18%)。
- 花生油主流报价14000-14800元/吨,报价稳定,采购意愿偏弱。
- 花生粕主流报价3080-3250元/吨,报价平稳,市场成交清淡。
- 加工利润:本周276.58元/吨(较上周-19.08元/吨),去年同期负216.2元/吨。
- 开机率:样本企业综合开机率13.45%(较上周+0.99%,同比-17.68%)。
- 压榨量:花生米压榨量约2.39万吨(环比+7.91%,同比-56.8%)。
研究结论
- 基本面平衡:供需货量相对平衡,油料贸易利润收窄,双方等待明确信号。
- 风险点:宏观环境、资金因素、天气因素。
- 操作建议:关注大型油厂收购策略调整,近月有支撑,远月不确定性多。