三花智控是一家全球领先的家电制冷和汽车热管理部件供应商,业务涵盖制冷空调部件(电子膨胀阀、四通换向阀等)和汽车热管理部件(电子膨胀阀、Omega冷却泵等),在多个细分领域市占率全球第一。公司近年来积极拓展新兴领域,包括AI数据中心及能源存储系统液冷解决方案,以及人形机器人相关的机电执行器业务。
业务板块及发展:
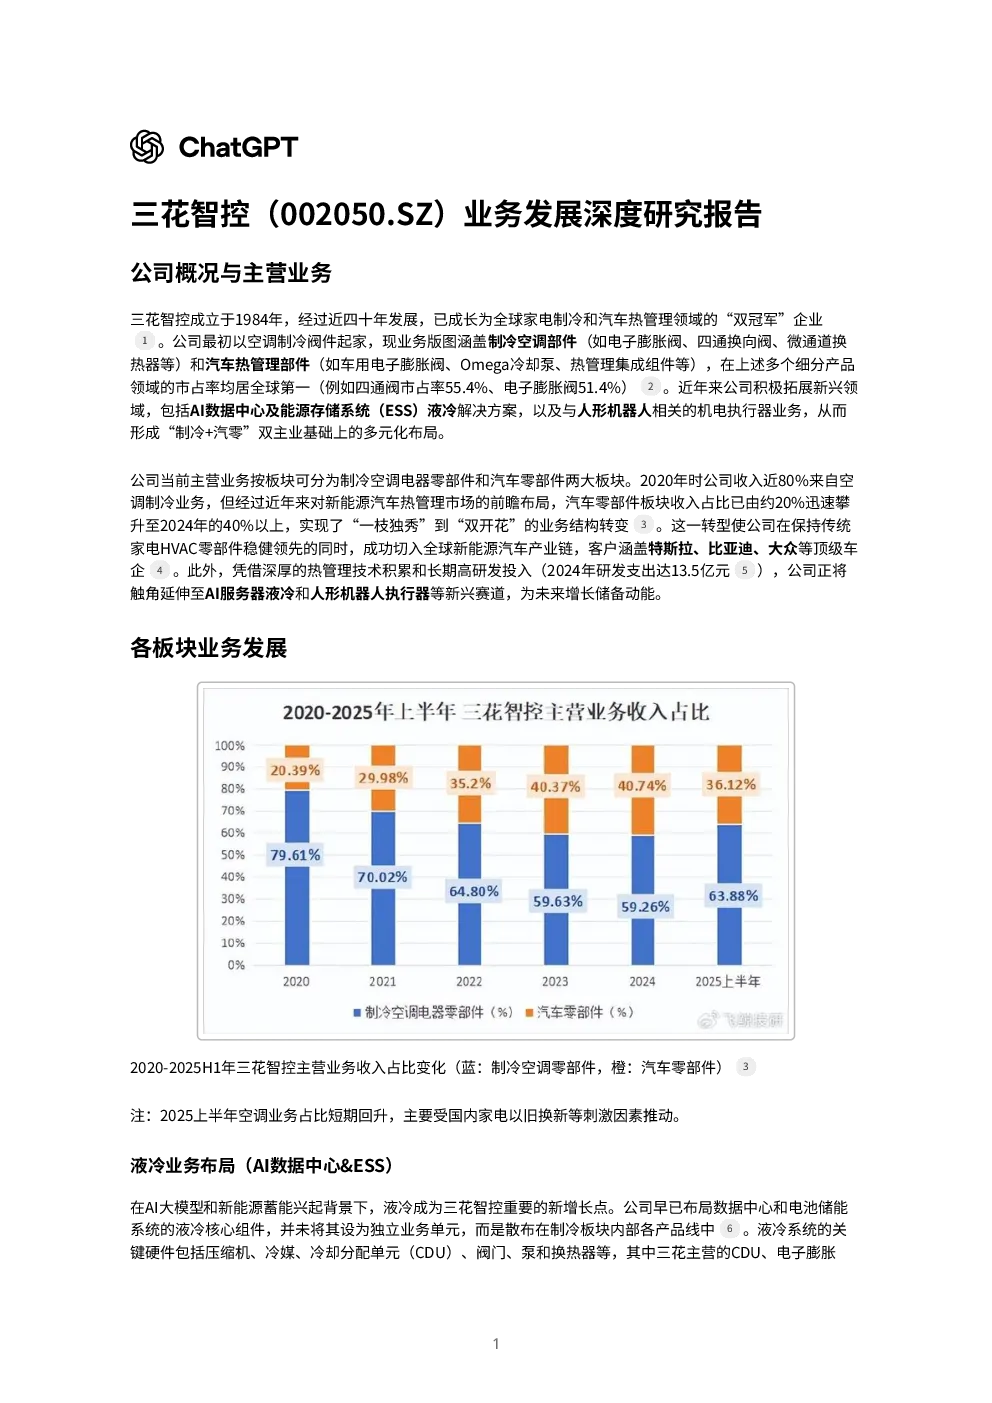
- 制冷空调电器零部件:仍是公司主要收入来源(约60%),电子膨胀阀、四通换向阀等核心部件市占率全球第一。受益于国内家电以旧换新政策及全球空调普及率提升,业务稳中有升,但需关注周期性变化及美国关税影响。
- 汽车零部件:近年来高速增长(2024年收入113.9亿元,同比增长14.9%),占集团营收约40.7%。新能源汽车相关产品占比高达92%,客户涵盖特斯拉、比亚迪、大众等顶级车企。公司凭借技术积累和快速响应,成为特斯拉、比亚迪等车企核心供应商,盈利能力突出(毛利率27.64%)。
- 液冷业务:在AI大模型和新能源蓄能兴起背景下成为新增长点,公司已布局数据中心和电池储能系统的液冷核心组件,2024年销售额已超10亿元,约占制冷业务收入的6%。液冷业务以阀门、泵、换热器等流体控制与热交换零部件为主,可广泛应用于新能源汽车、电池储能和AI数据中心等多场景。
- 机器人业务:瞄准高速增长的仿生机器人领域,主要切入人形机器人的机电执行器(Actuator)供应链。已向机器人集成商提供自主研发的多款线性、旋转执行器产品原型,并成功拿下头部客户订单,包括为特斯拉人形机器人Optimus供应执行器组件。
财务分析:
- 公司近年来业绩保持稳步增长,2024年收入279.5亿元,同比增长13.8%;净利润30.99亿元,同比增长6.1%。
- 汽车板块已成为公司主要利润来源之一,毛利率为27.64%,显著高于国内其他汽车零部件龙头。
- 公司财务结构稳健,资产负债率仅约46%,净现金头寸超过10亿元,经营性现金流多年为正。
- 券商一致预期三花2025-2027年将进入新一轮增长周期,收入和利润有望实现15-20%的年复合增长。
国际业务与海外扩张:
- 公司坚定推行全球化产能布局战略,在亚、美、欧三大洲建立多个生产基地,海外收入占比接近45%。
- 通过灵活调整境外产能、与客户协商关税成本分担等措施,公司已将关税影响降至可控,全球化生产布局有效提升了抵御贸易政策风险的能力。
客户结构与依赖度:
- 公司客户涵盖全球暖通空调和汽车领域的众多知名厂商,整体客户结构较为分散但头部客户贡献突出。
- 制冷板块客户相对分散,空调和冰箱压缩机厂、整机厂为主要客户。
- 汽车板块客户集中度相对更高,特斯拉目前是最大客户,2024年对公司营收贡献约10-12%左右;比亚迪次之,贡献约5-6%。
- 公司通过丰富客户组合、扩展产品应用领域,成功将业务韧性提升到较好水平,客户依赖度风险总体可控。
同行业对比:
- 与拓普集团相比,三花智控在业务领域、客户结构、全球化程度和盈利能力等方面存在明显差异。
- 三花智控业务横跨空调制冷和汽车两大领域,客户结构更分散,全球化程度更高,盈利能力更强。
- 拓普集团则更专注于汽车领域,客户集中度更高,近年增速更快但短期承压。
投资观点与估值:
- 公司已从传统制冷零件龙头成功转型为“双主业”并进的新兴科技制造企业,未来几年盈利有望保持上行态势。
- 给予公司“增持”评级,基准情景下12个月目标价33元,对应2025年约30倍PE。