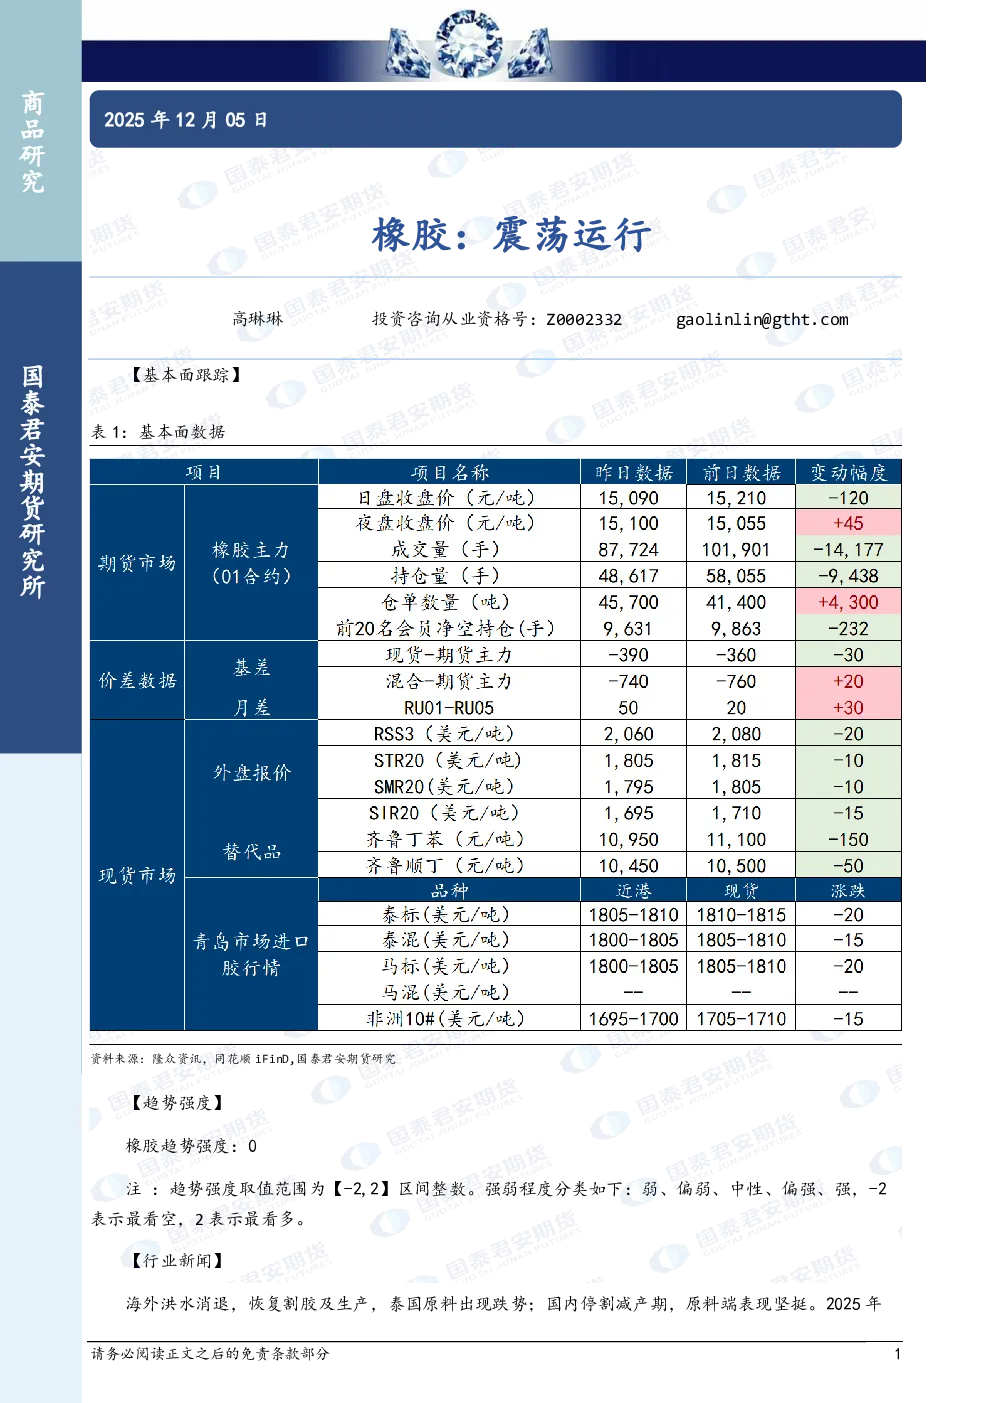
【基本面跟踪】
橡胶趋势强度为0,处于中性水平。
【行业新闻与供需分析】
-
海外供应:泰国洪水消退后,恢复割胶及生产,导致原料端价格出现跌势。2025年10月,泰国天然橡胶对全球出口量40.97万吨,环比增长15.71%,同比增长8.88%;1-10月累计出口377.62万吨,累计同比增长7.20%。
-
国内供应:停割减产期下,原料端表现坚挺。
-
国内需求:本周中国半钢胎样本企业产能利用率为68.33%,环比提升2.33个百分点,但同比仍下降10.59个百分点;全钢胎样本企业产能利用率为64%,环比提升1.25个百分点,同比上升4.87个百分点。样本企业产能利用率恢复性提升,但整体销售压力不减,部分企业排产略低于常规水平,且仍有检修安排,限制产能利用率提升幅度。预计下周期轮胎样本企业产能利用率仍存走高预期,检修企业排产逐步恢复将带动整体产出。
【市场情绪与价格表现】
- 进口胶:市场报盘下跌,贸易商以轮仓换货为主,工厂刚需买盘,交投氛围尚可,实单成交价格趋弱。
- 国产橡胶:现货报盘随盘面重心同步走低,盘面波动压制贸易情绪,交投延续谨慎态势,观望氛围浓厚,实单成交活跃度偏低。
【研究结论】
橡胶市场震荡运行,供需端表现分化:海外供应恢复导致原料端价格下跌,而国内供应端受停割减产期支撑,价格表现坚挺;需求端样本企业产能利用率逐步恢复,但销售压力限制整体提升幅度。市场情绪谨慎,观望氛围浓厚,预计短期内橡胶价格维持震荡。