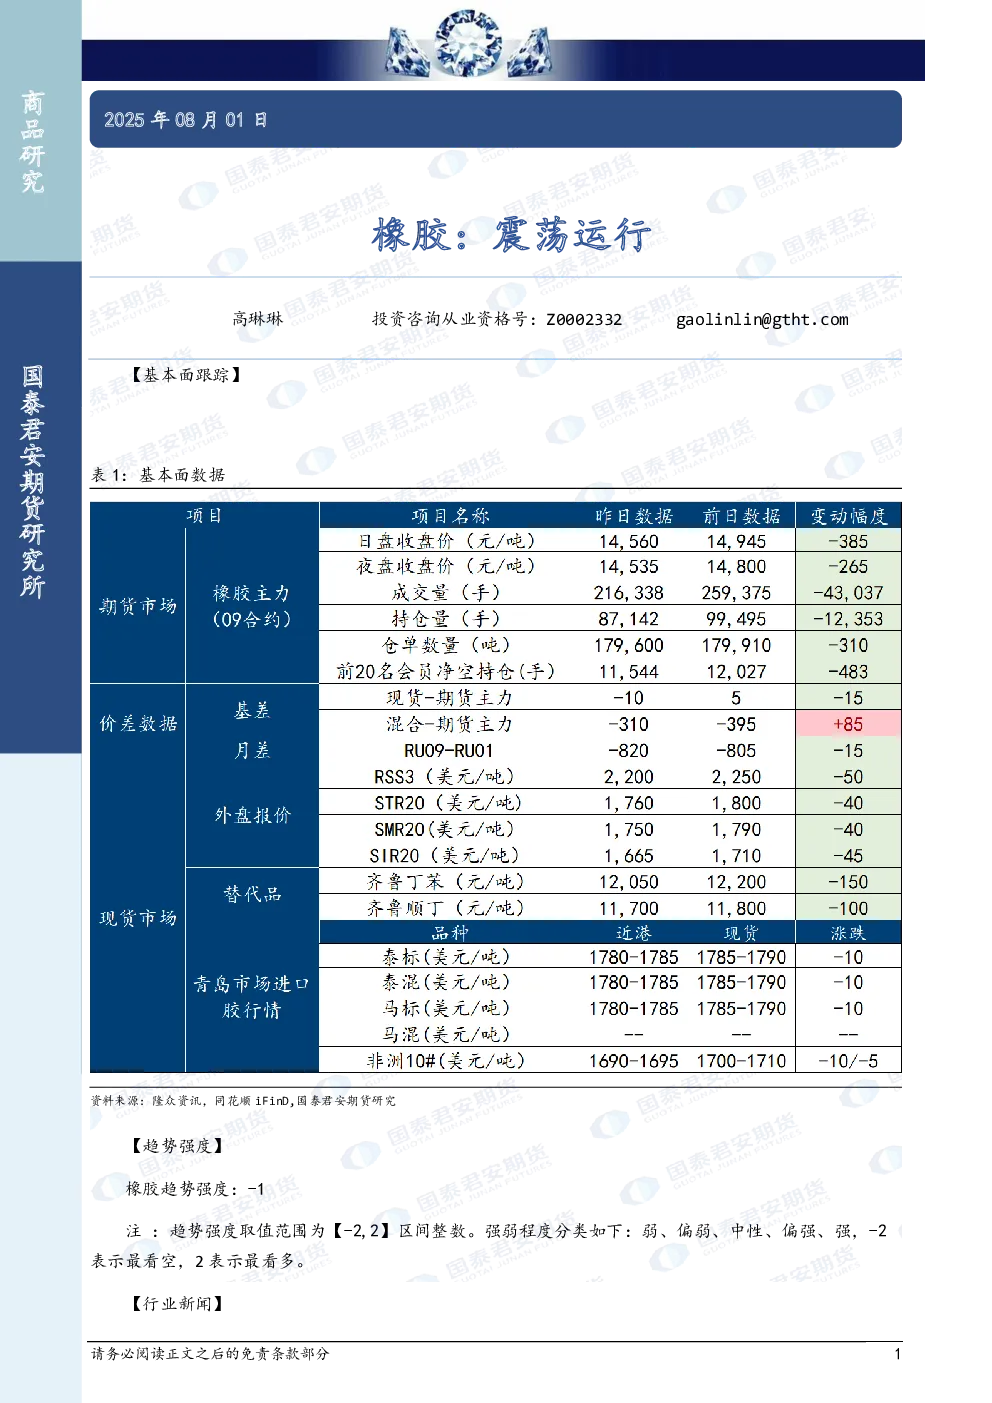
- 核心观点:本周天然橡胶市场宏观与基本面由强转弱,胶价高位回调。国内产区台风影响减弱,原料价格回落,供应逐步增量预期增强;下游轮胎企业采购力度减弱,深色胶现货库存累库,基本面转向利空。大宗商品市场偏好情绪降温,进一步打压胶价。
- 关键数据:
- 胶价:上海全乳胶周均价15020元/吨,+60/+0.40%;青岛市场20号泰标周均价1811美元/吨,-4/-0.22%;青岛市场20号泰混周均价14640元/吨,-4/-0.03%。
- 产能利用率:中国半钢胎样本企业产能利用率69.98%,环比-0.08个百分点,同比-10.19个百分点;全钢胎样本企业产能利用率59.26%,环比-2.97个百分点,同比-0.20个百分点。
- 研究结论:周期内部分轮胎企业检修拖拽整体产能利用率下行,月底出货集中导致成品库存走低。预计下周期产能利用率小幅调整为主,检修企业恢复开工将形成一定拉动,但个别企业月初检修安排限制整体提升空间。橡胶趋势强度为-1,表示偏弱。