聚酯产业链期货日报(2025年11月24日)
PX & PTA
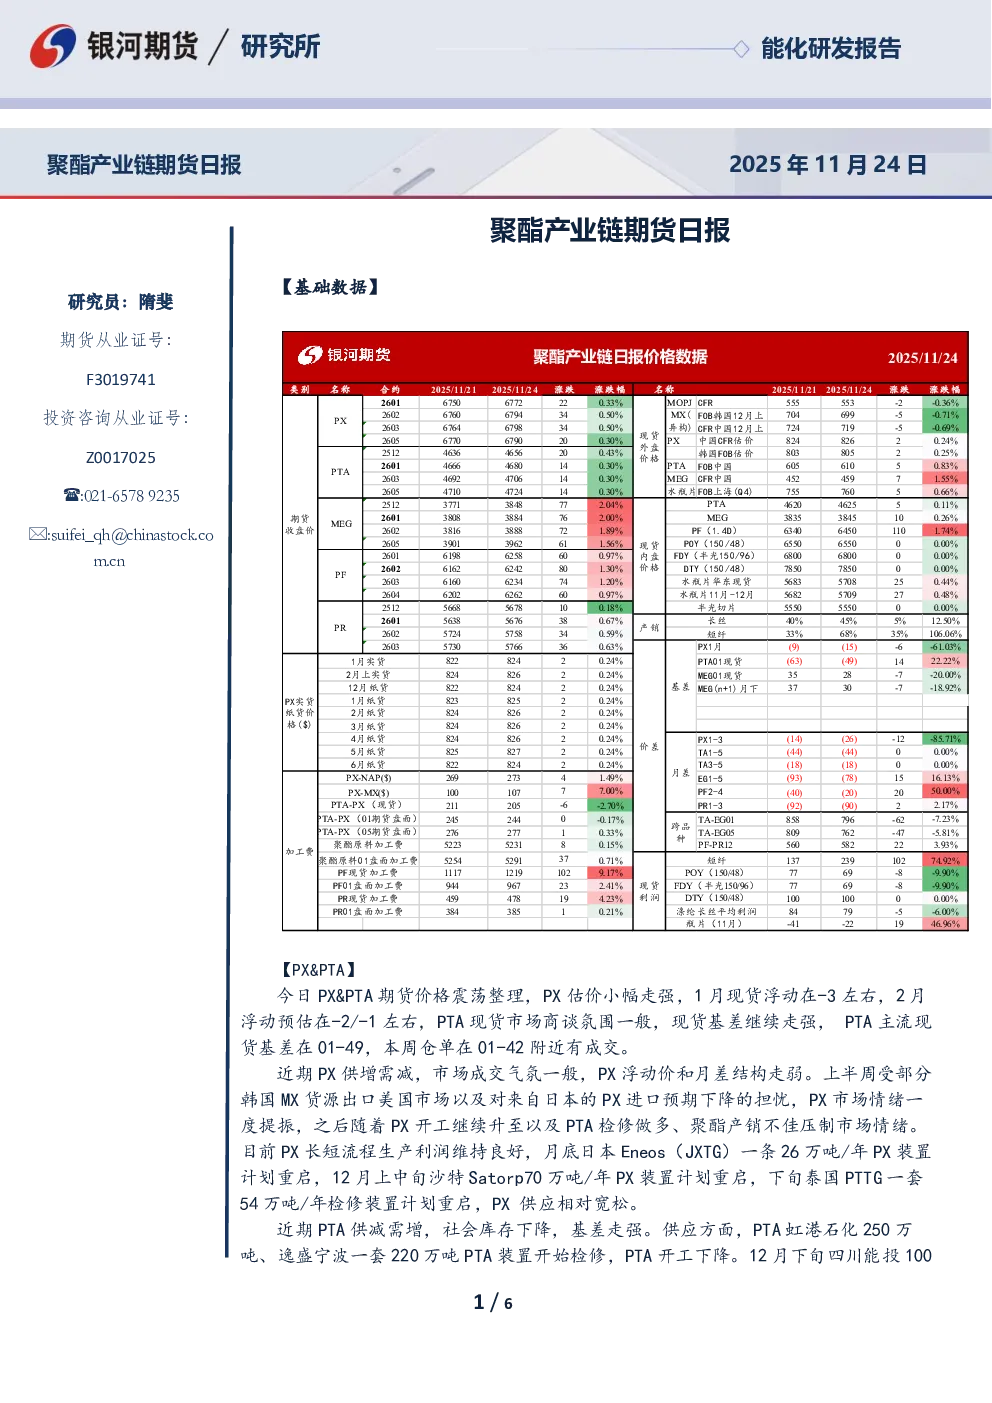
- 价格走势:PX & PTA期货价格震荡整理,PX估价小幅走强,1月现货浮动在-3左右,2月浮动预估在-2/-1左右;PTA现货市场商谈氛围一般,现货基差继续走强,TA主流现货基差在01-49,本周仓单在01-42附近有成交。
- 供应需求:PX供增需减,市场成交气氛一般,PX浮动价和月差结构走弱;PTA供减需增,社会库存下降,基差走强。PTA虹港石化250万吨、逸盛宁波一套220万吨PTA装置开始检修,PTA开工下降。12月下旬四川能投100万吨PTA装置计划检修,TA开工率预计先降后升,月均负荷相对平稳。
- 后市展望:PX供应相对宽松,月底日本Eneos(JXTG)一条26万吨/年PX装置计划重启,12月上中旬沙特Satorp70万吨/年PX装置计划重启,下旬泰国PTTG一套54万吨/年检修装置计划重启;BIS认证取消后PTA出口需求提振,TA累库压力放缓。
- 交易策略:单边:PX&TA价格预计震荡走势;套利:关注PX1、3合约和PTA1、5合约的反套(多PX603空PX601&多TA605空TA601);期权:卖出虚值看涨期权&卖出虚值看跌期权。
MEG
- 价格走势:MEG期货主力合约价格震荡上行,市场气氛一般,基差小幅走强。上午01合约升水35-37元/吨附近成交,12月下期货基差在01合约升水36-39元/吨附近;下午01合约升水28-35元/吨附近成交,12月下期货基差在01合约升水30-31元/吨附近。
- 供应需求:上周乙二醇供减需增,港口库存变化不大。近期宁夏畅亿一套20万吨/年的合成气制乙二醇新装置已在前端投料开车中,巴斯夫湛江80万吨/年的乙二醇新装置已于近日倒开车试车并出料;存量装置方面,四川正达凯60万吨停车检修,预计10天左右,广汇40万吨提负,中化学30万吨、镇海炼化80万吨、内蒙古兖矿40万吨/年的合成气制乙二醇装置上中旬先后重启。
- 后市展望:乙二醇开工率提升有限,下游聚酯和终端开机仍存韧性,但随着需求逐渐进入淡季开工存走弱预期,乙二醇后市累库预期仍存。
- 交易策略:单边:震荡偏弱;套利:观望;期权:卖出虚值看涨期权。
PF
- 价格走势:短纤期货价格随原料价格震荡整理,江浙工厂报价暂稳,半光1.4D市场商谈价格在620~6400,市场观望情绪延续。
- 供应需求:短纤工厂销售一般,截止下午3:00附近,平均产销68%。近期短纤供需稳定,点价成交增加,工厂库存小幅累积,短纤加工费整体稳定。
- 后市展望:短纤内需季节性回落,下游新订单下达节奏缓慢,外需方面近期外贸订单量平稳,终端纱厂通过促销活动促进销售来回笼资金,后市补货力度有限。
- 交易策略:单边:短期价格震荡;套利:观望;期权:卖出虚值看涨期权&卖出虚值看跌期权。
PR
- 价格走势:瓶片期货价格随原料价格震荡,午后部分聚酯瓶片工厂局部上调报价30元附近,市场交投气氛一般。
- 供应需求:11-1月订单多成交在5660-5750元/吨,个别低价5600-5630元/吨附 近;出口方面华东主流瓶片工厂商谈区间至755-775美元/吨(FOB上海港)。山东富海30万吨聚酯瓶片新装置预计11月底出料,华润江阴一套年产60万吨聚酯瓶片装置中旬重启,华润珠海两套各30万吨聚酯瓶片装置预计12月下旬附近重启。
- 后市展望:瓶片供应预期上升,社会库存相对偏高,加工费预计偏弱。
- 交易策略:单边:短期价格震荡;套利:观望;期权:卖出虚值看涨期权&卖出虚值看跌期权。