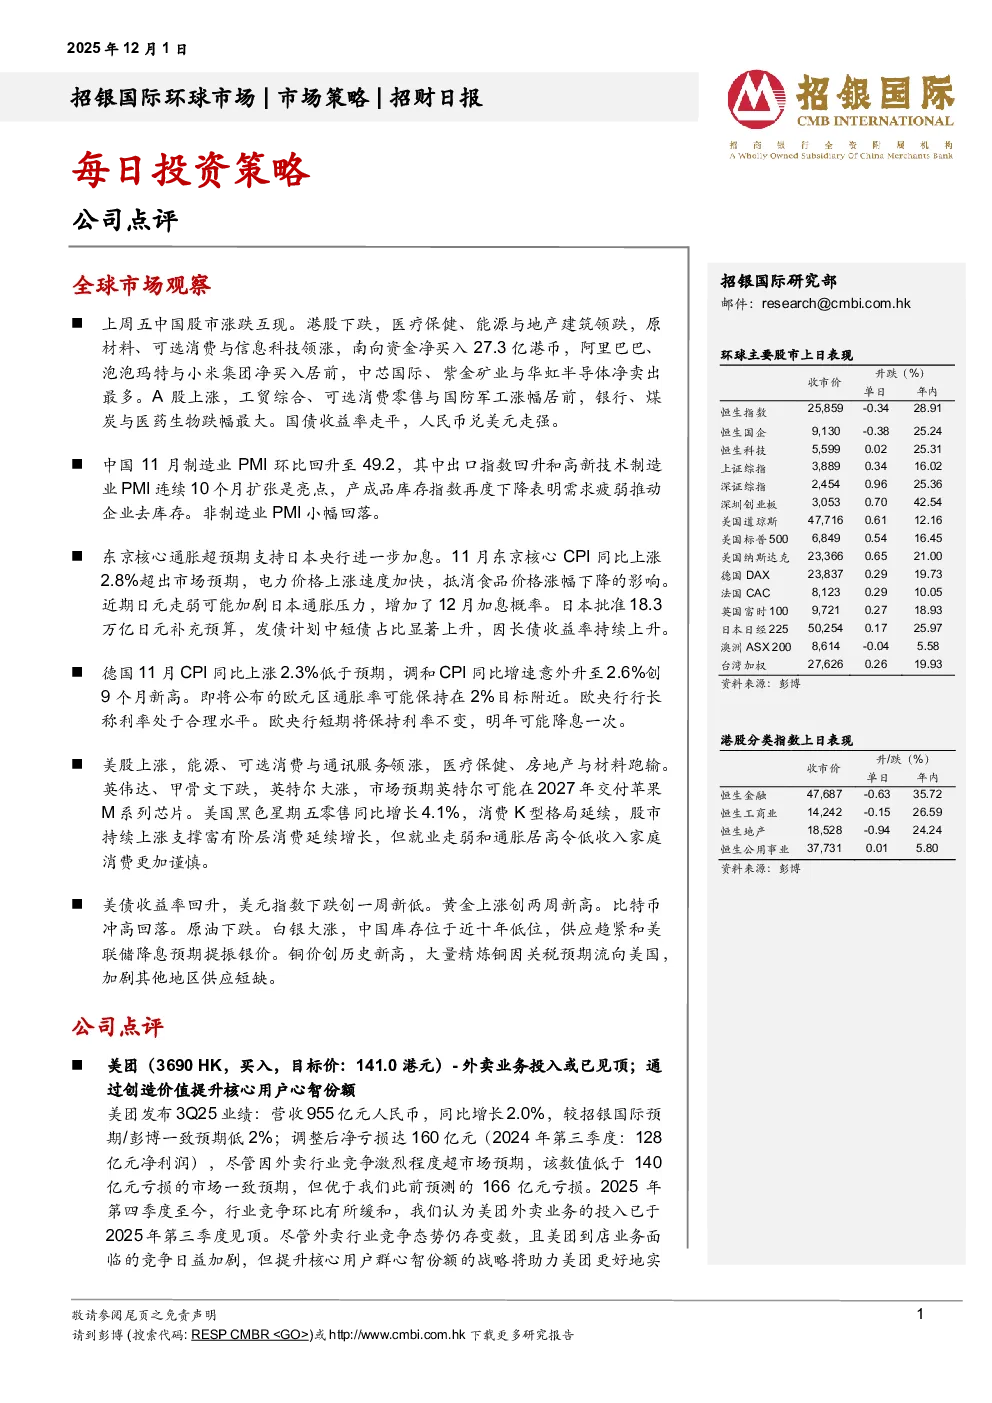
美团(3690 HK,买入,目标价:141.0港元):发布3Q25业绩,营收955亿元人民币,同比增长2.0%,调整后净亏损达160亿元,低于140亿元亏损的市场一致预期,但优于此前预测的166亿元亏损。外卖业务投入已于2025年第三季度见顶。美团高价值外卖订单的订单贡献占比高于同行,且运营效率更优,这将使其在外卖业务上与同行保持UE利润优势。考虑到美团为提升核心用户价值所增加的投入,以及Keeta在新国家扩张导致新业务短期亏损可能超出此前预期,将基于DCF的目标价下调9%至141.0港元,对应19x 2027E PE (non-GAAP)。维持“买入”评级。