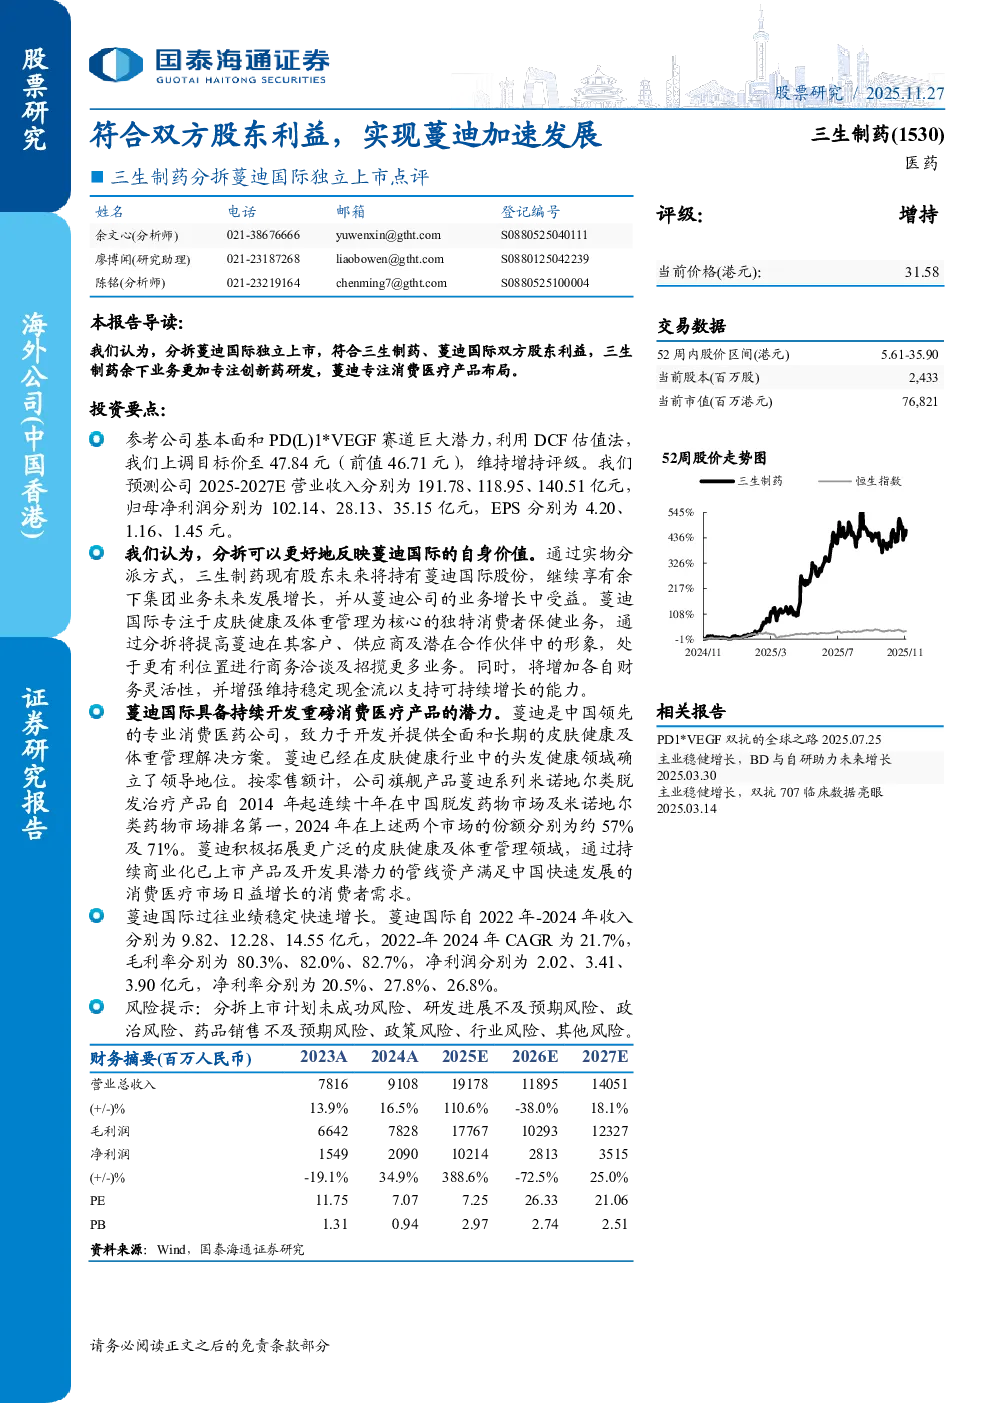
核心观点与投资要点
- 分拆蔓迪国际独立上市:符合三生制药与蔓迪国际双方股东利益,三生制药专注创新药研发,蔓迪专注消费医疗产品布局。
- 估值与评级:利用DCF估值法,上调目标价至47.84港元(前值46.71港元),维持“增持”评级。
- 财务预测:预测2025-2027年营业收入分别为191.78、118.95、140.51亿元,归母净利润分别为102.14、28.13、35.15亿元,EPS分别为4.20、1.16、1.45元。
- 蔓迪国际业务优势:专注皮肤健康及体重管理,旗舰产品蔓迪系列米诺地尔类脱发治疗产品市场份额领先,积极拓展更广泛的皮肤健康及体重管理领域。
蔓迪国际业绩表现
- 收入与利润增长:2022-2024年收入分别为9.82、12.28、14.55亿元,CAGR为21.7%;毛利率分别为80.3%、82.0%、82.7%;净利润分别为2.02、3.41、3.90亿元,净利率分别为20.5%、27.8%、26.8%。
DCF估值分析
- 关键假设:无风险利率1.80%,β值0.8157,市场预期收益率10.65%,债务资本成本4.75%,有效税率18%,债务比率18%。
- 股权资本成本与WACC:计算得公司股权资本成本Ke为9.02%,WACC为8.09%。
- DCF估值:假设永续增长率为3.00%,对应公司合理估值为47.84港元。
- 敏感性分析:
- 保守情景(永续增长率2.50%,WACC8.59%):股价40.76港元。
- 中性情景(永续增长率3.00%,WACC8.09%):股价47.84港元。
- 乐观情景(永续增长率3.50%,WACC7.59%):股价58.34港元。
风险提示
- 分拆上市计划未成功风险、研发进展不及预期风险、政治风险、药品销售不及预期风险、政策风险、行业风险、其他风险。
财务摘要(百万人民币)
| 年度 | 营业总收入 | 毛利润 | 净利润 | PE | PB |
|--------|------------|--------|--------|------|------|
| 2023A | 7816 | 6642 | 1549 | 11.75 | 1.31 |
| 2024A | 9108 | 7828 | 2090 | 7.07 | 0.94 |
| 2025E | 19178 | 17767 | 10214 | 7.25 | 2.97 |
| 2026E | 11895 | 10293 | 2813 | 26.33 | 2.74 |
| 2027E | 14051 | 12327 | 3515 | 21.06 | 2.51 |