一、研究观点
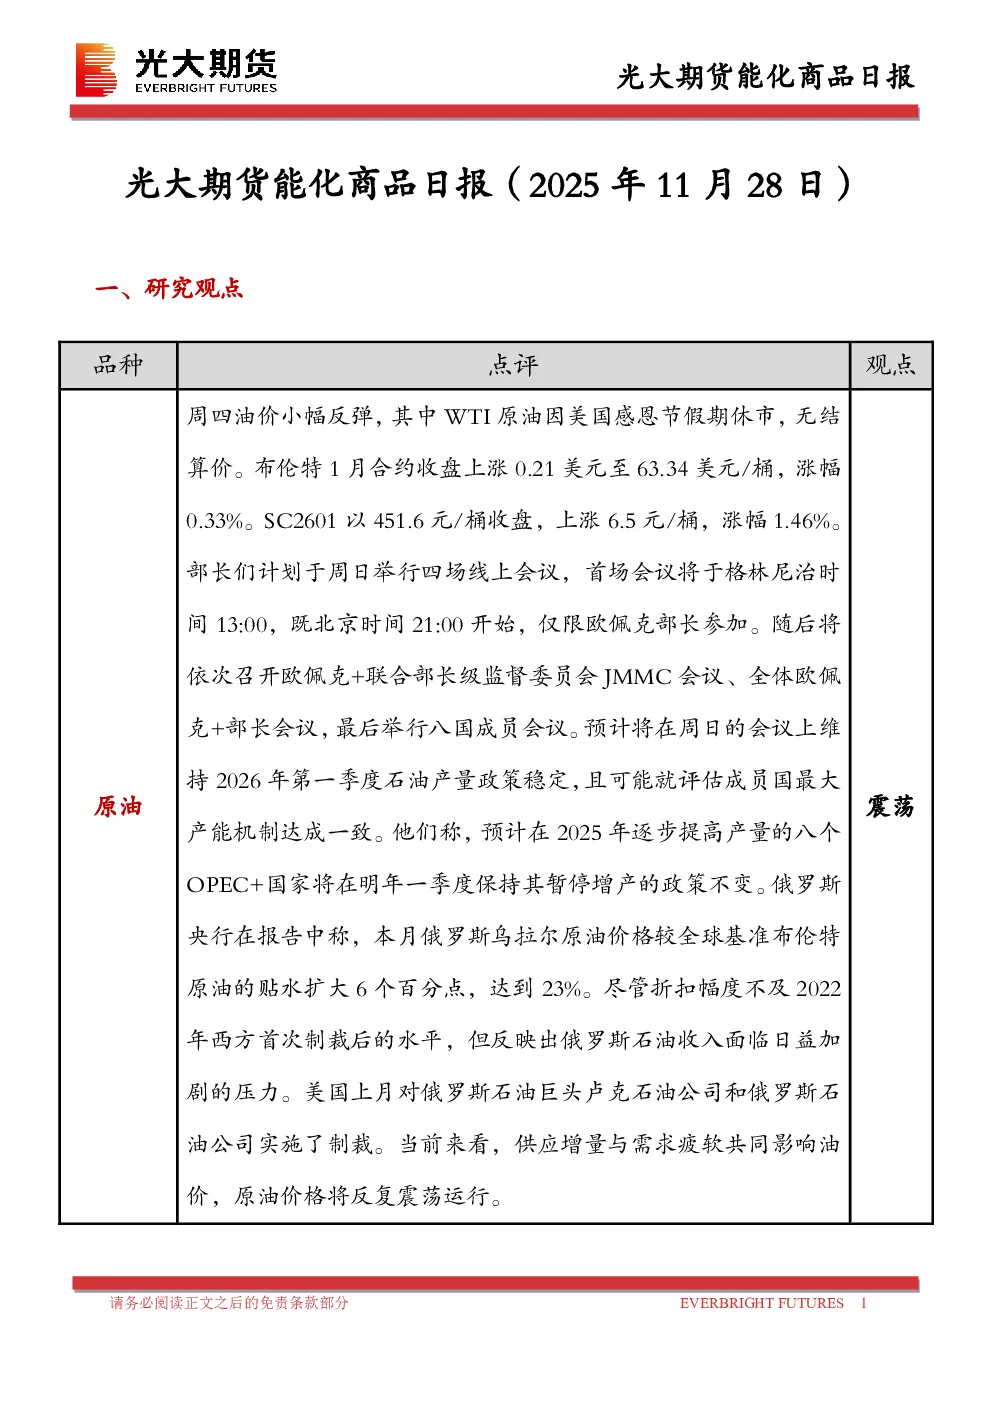
- 原油:油价小幅反弹,OPEC+可能维持2026年第一季度石油产量政策稳定,俄罗斯石油收入面临压力,供应增量与需求疲软共同影响油价,预计原油价格将反复震荡运行。
- 燃料油:即期供应相对充足,但高昂运费导致套利经济性不可行,12月到港量或将收紧,高硫市场受下游需求支撑,预计燃料油价格将震荡运行。
- 沥青:现货对盘面有一定压力,炼厂大量释放低价合同,社库高于往年同期,下游需求减弱,预计沥青价格将低位震荡。
- 聚酯:PX基本面强预期弱现实,现货月差转为C结构,预计PX近月价格承压运行;TA基差震荡偏强,加工费维持低位,预计TA价格跟随原料价格波动;乙二醇国内供应缩量,预计价格低位震荡。
- 橡胶:国内轮胎开工负荷下滑,供需双弱,天然橡胶仓单集中注销后,01合约虚实盘比有所缩小,预计天然橡胶期货价格有支撑。
- 甲醇:伊朗装置停车将导致12月中下旬至1月到港大幅下滑,华东地区MTO装置负荷维持高位,预计甲醇价格短期震荡偏强。
- 聚烯烃:供应维持高位,需求边际走弱,库存向下游转移压力偏高,但随着估值下移,预计聚烯烃将趋于底部震荡。
- 聚氯乙烯:供给维持高位震荡,国内需求放缓,基本面驱动偏弱,但估值方面基差修复,套保空间收窄,预计PVC价格将趋于底部震荡。
二、日度数据监测
- 提供了各品种的现货价格、期货价格、基差率等关键数据,并展示了各品种近一个月走势。
三、市场消息
- OPEC+可能维持2026年第一季度石油产量政策稳定,并可能就评估成员国最大产能机制达成一致。
- 俄罗斯乌拉尔原油价格较全球基准布伦特原油的贴水扩大至23%,反映出俄罗斯石油收入面临日益加剧的压力。
四、图表分析
- 提供了各品种主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表,以直观展示市场走势和品种间关系。
五、研究团队成员介绍
六、免责声明
- 声明报告信息来源的准确性和可靠性不作保证,观点结论和建议仅供参考,不构成任何投资决策依据。