一、市场分析及策略推荐
- 现货市场延续跌势,近月盘面弱势震荡,远月合约受复航预期影响呈现震荡走弱态势。
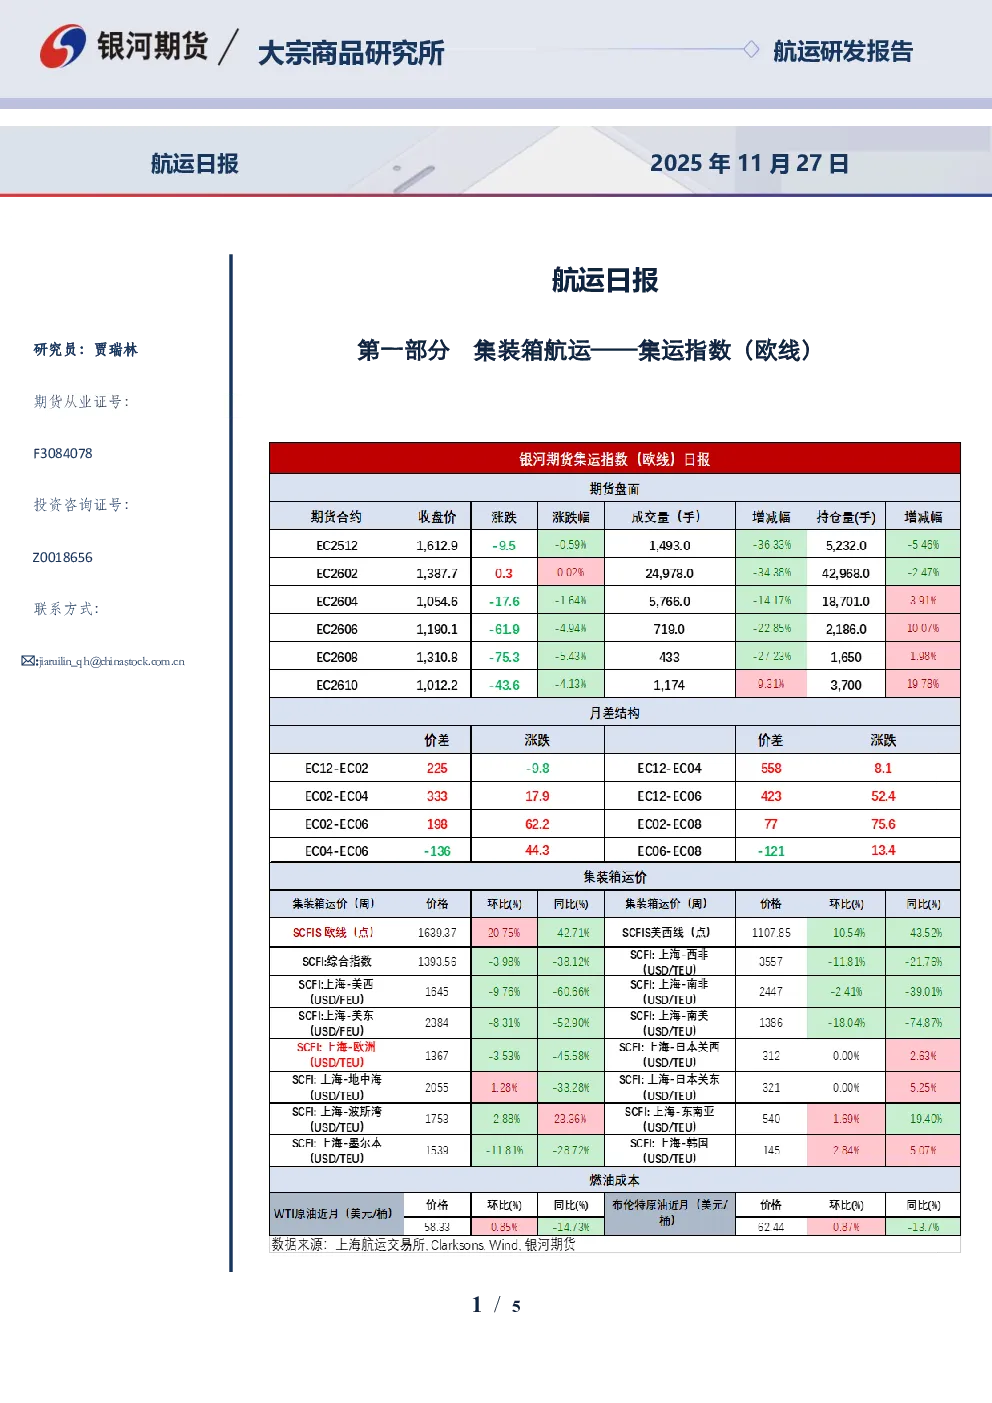
- 11月27日,EC2512收盘报1612.7点,环比-0.59%;11/21日SCFI欧线报1367美金/TEU,环比-3.53%;最新一期SCFIS欧线报1639.37点,环比+20.7%,高于市场预期,主因前期延误和甩柜节奏及主流船司报价差异。
- 市场存在宣涨预期,可能导致短期盘面波动。
- 运价方面,船司长约货有所改善,12月传统旺季来临,但市场对落地预期仍存分歧。具体报价:MSK上海-鹿特丹2200美金(环比降300),HPL12月初线上报价2500附近降至2100,OA12月上半月线下报价2200-2400美金,YML12月第二周线降至1900,ONE12月上半月线降至2200(集量报价2000),HMM12月上半月线上报价2335-2535,MSC12月上半月线上线下放2465美金。
- 基本面:需求端11-12月发运预计好转,供给端本期上海-北欧5港11/12月周均运力为26.23/27.22万TEU,2026年1月周均运力为30.03万TEU。
- 12月运价仍存在调降预期,近期12合约走交割逻辑,估值中枢随现货调降预计下移,02合约仍锚定12合约价差给予部分贴水,但12-2之间的价差存在不确定性,取决于1月份船司是否仍有宣涨动作。
- 地缘端:和谈第二阶段预计仍曲折,春节前大面积复航困难,走苏伊士的回程船逐渐增加,春节后复航概率加大,需观察船司表态和复航节奏。
二、交易策略
- 单边:落地预期仍存分歧,预计盘面维持震荡偏弱,暂时观望。
- 套利:等待回调后,逢低分批入场2-4正套。
三、行业资讯
- 安特卫普-布鲁日港因比利时全国罢工导致海上交通几乎全面瘫痪,拖船运力降至75%,三个关键船闸停用,泽布吕赫港完全关闭36小时,预计造成数十艘船只延误,可能引发北欧其他港口拥堵。
- 马士基表示,一旦该地区安全条件允许,将重返以苏伊士为基地的东西航线网络,但具体时间未定,安全仍是首要任务。
四、相关附图
- 图1-6:SCFIS欧线、美西线、美东线、上海-美西、上海-欧洲集装箱运价指数及走势图。
- 图7-8:EC12合约和EC02合约基差走势图。