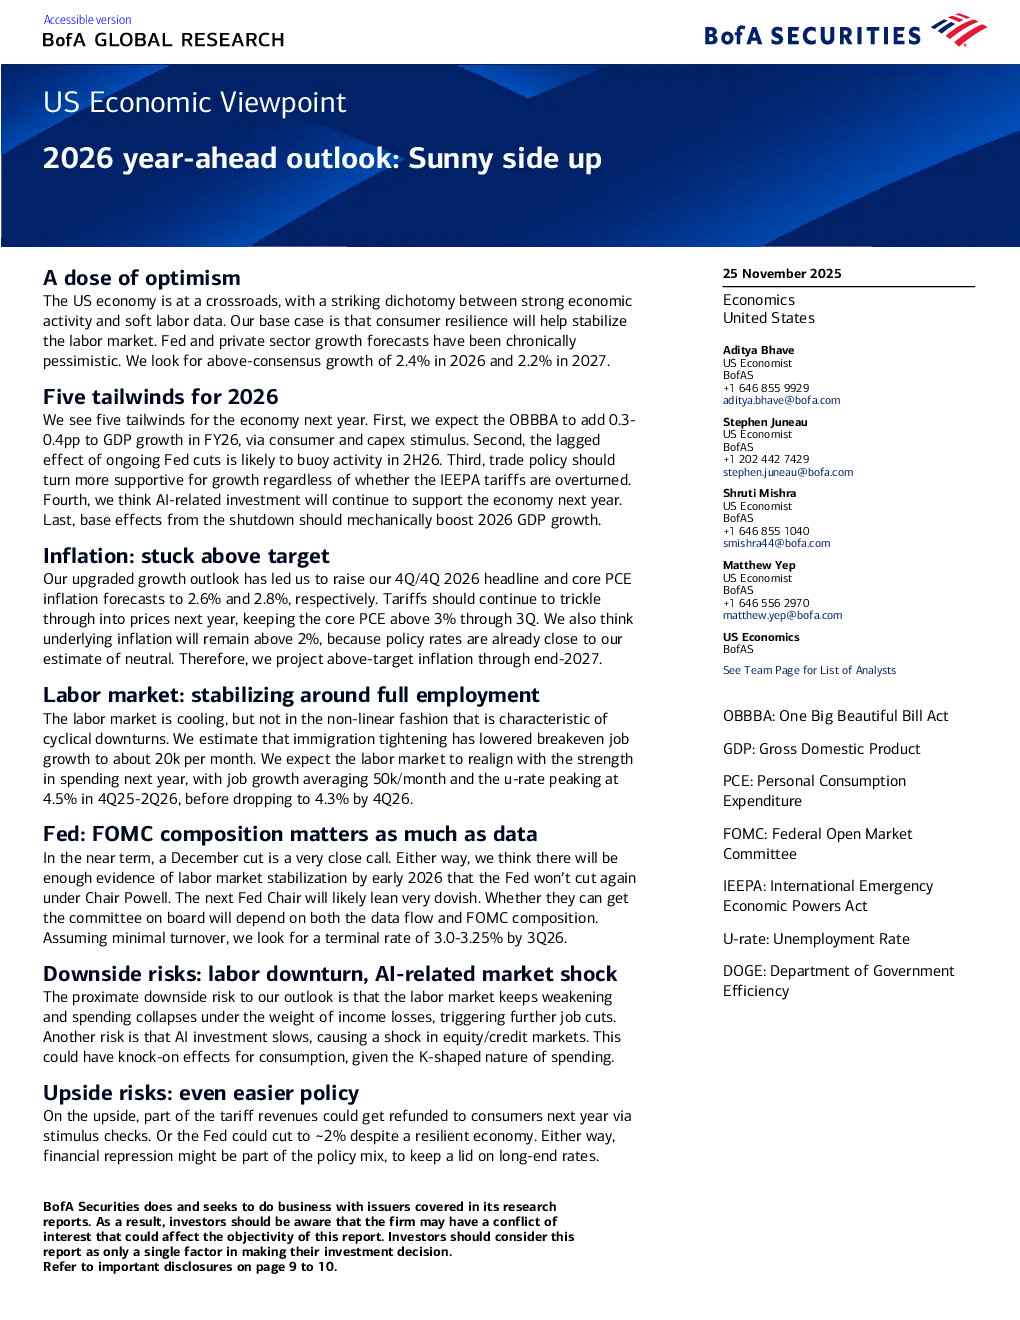
美国经济处于十字路口,展现出强劲的经济活动和疲软的劳动力数据之间的鲜明对比。我们预计消费者韧性将有助于稳定劳动力市场。美联储和私营部门增长预测一直过于悲观。我们预计 2026 年增长将超过共识的 2.4%,2027 年增长将为 2.2%。
2026 年经济增长的五项利好因素:
- OBBBA 法案: 预计 OBBBA 法案将通过消费和资本支出刺激为 2026 年的 GDP 增长贡献 0.3-0.4 个百分点。
- 美联储降息的滞后效应: 预计美联储降息的滞后效应将在 2026 年下半年提振活动。
- 贸易政策: 无论 IEEPA 关税是否被推翻,贸易政策都将变得更加有利于增长。
- 人工智能相关投资: 我们认为人工智能相关投资将继续支持经济。
- 政府停摆的基数效应: 政府停摆的结束将机械地推动 2026 年 GDP 增长。
通货膨胀: 我们上调了 2026 年第四季度/第四季度的标普 PCE 通胀预测至 2.6% 和核心 PCE 通胀预测至 2.8%。关税将继续缓慢地传导到价格中,使核心 PCE 通胀在 2026 年第三季度之前保持在 3% 以上。我们认为,潜在通胀率已经接近我们认为的中性利率水平,因此预计到 2027 年底,通胀都将高于目标水平。
劳动力市场: 劳动力市场正在降温,但并非周期性衰退的特征。移民政策收紧已将盈亏平衡就业增长率降至每月约 2 万。预计劳动力市场将与支出强度重新调整,就业增长率平均为每月 5 万,失业率将在 2025 年第四季度至 2026 年第二季度达到 4.5% 的峰值,然后在 2026 年第四季度降至 4.3%。
美联储: 在近期,12 月降息的可能性很大。我们的基本情景是,到 2026 年初,将有充分的证据表明劳动力市场正在稳定,因此美联储在鲍威尔主席任期内不会再次降息。下一任美联储主席可能会非常鸽派。他们能否说服委员会降低利率将取决于数据流和委员会的构成。在委员会人员变动最小的情况下,我们预计到 2026 年第三季度,利率将达到 3.0-3.25%。
风险: 下行风险包括劳动力市场疲软、人工智能相关市场冲击和信贷市场。上行风险包括更宽松的政策。
经济预测摘要:
- 2026 年增长预测上调至 2.4%。
- 2027 年增长预测上调至 2.2%。
- 2026 年第四季度/第四季度标普 PCE 通胀预测上调至 2.6%。
- 2026 年第四季度/第四季度核心 PCE 通胀预测上调至 2.8%。
- 预计到 2027 年底,通胀都将高于目标水平。
- 劳动力市场预计将围绕充分就业稳定。
- 美联储可能会在鲍威尔主席任期内维持利率不变。
- 下行风险包括劳动力市场疲软、人工智能相关市场冲击和信贷市场。
- 上行风险包括更宽松的政策。