概述
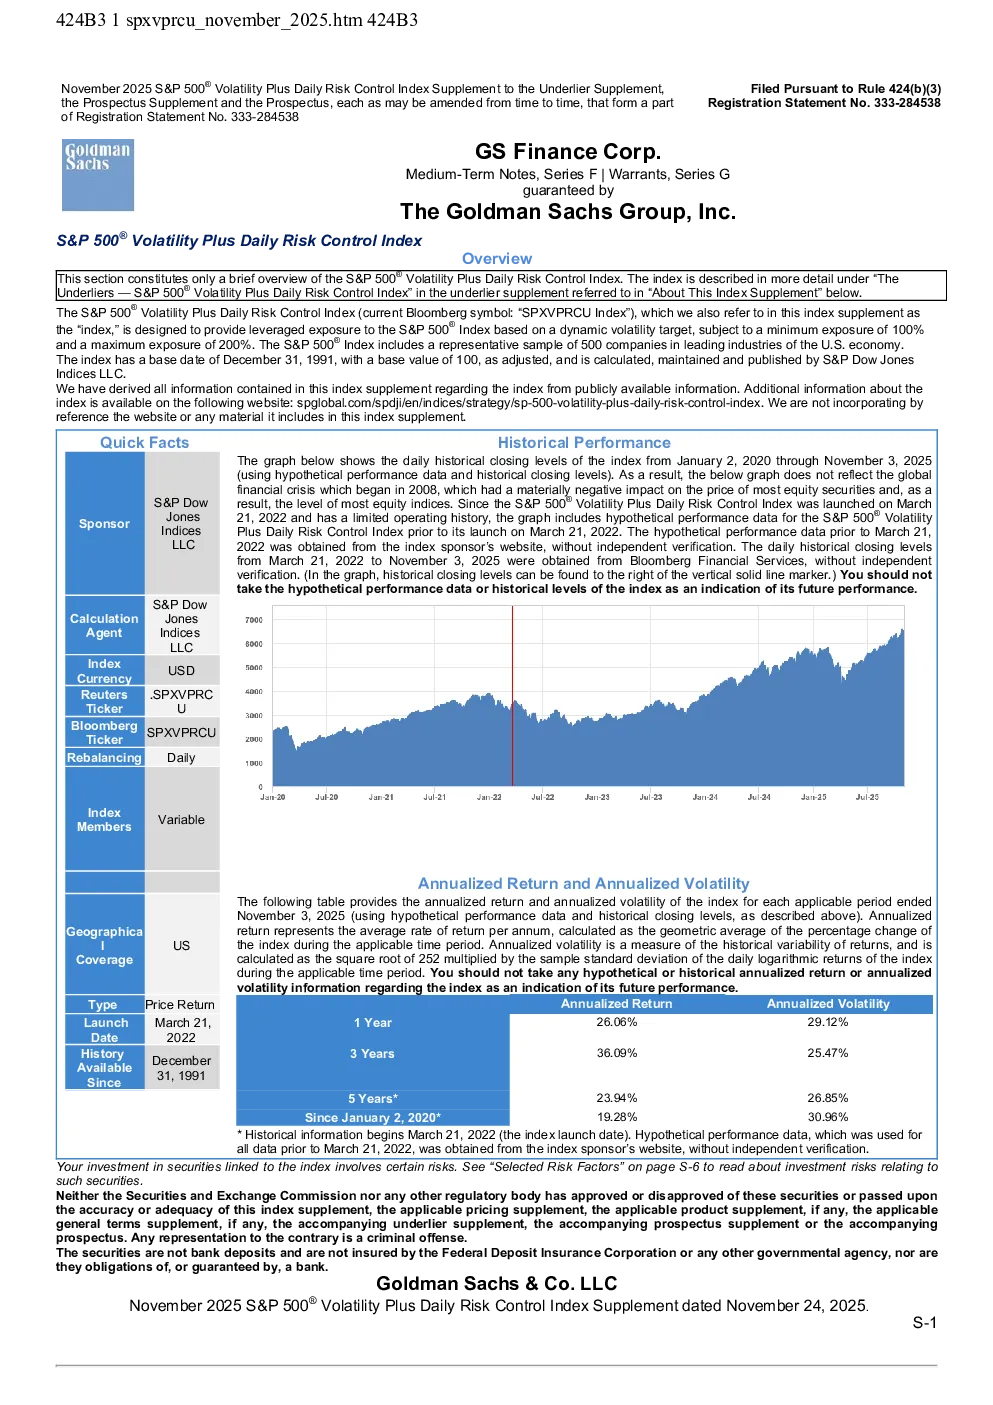
S&P 500®Volatility Plus Daily Risk Control Index (SPXVPRCU Index) 是一个旨在提供基于动态波动率目标的 S&P 500®指数杠杆敞口的产品,其敞口范围在 100% 到 200% 之间。该指数包含美国经济领先行业中的 500 家代表性公司,基准日期为 1991 年 12 月 31 日,基准值为 100。指数信息来源于公开资料,更多详情可访问 spglobal.com/spdji/en/indices/strategy/sp-500-volatility-plus-daily-risk-control-index。
历史表现
- 历史表现图:展示了 2020 年 1 月 2 日至 2025 年 11 月 3 日的每日收盘水平,其中包含 2022 年 3 月 21 日产品推出前的假设表现数据。
- 年度化回报和年度化波动率:提供了各适用期间(截至 2025 年 11 月 3 日)的年度化回报和年度化波动率数据,但需注意这些数据不反映未来表现。
比较表现数据
- 与母指数比较:通过图表和表格对比了 SPXVPRCU Index 与 S&P 500®Index 的表现、年度化回报和年度化波动率。
- 波动率差幅:展示了 SPXVPRCU Index 与 S&P 500®Index 年度化波动率的百分比差异,反映了指数的杠杆特性。
- 敞口比例:显示 SPXVPRCU Index 对 S&P 500®Index 的敞口比例,截至 2025 年 11 月 3 日为 184.42%。
风险因素
- 估值风险:证券估值可能低于发行价。
- 信用风险:涉及 GS Finance Corp. 的发行信用风险和 The Goldman Sachs Group, Inc. 的担保信用风险。
- 市场风险:市场价值受多种不可预测因素影响。
- 杠杆风险:杠杆敞口可能导致收益放大和亏损加剧。
- 波动率目标风险:指数可能无法达到波动率目标,且波动率测量存在滞后。
关于本指数补充说明
本补充说明用于初始销售和市场做市交易,需与相关文件(如 underlier 补充说明、招股说明书补充说明和招股说明书)一并阅读。信息截至相应文件日期,不保证未来表现。