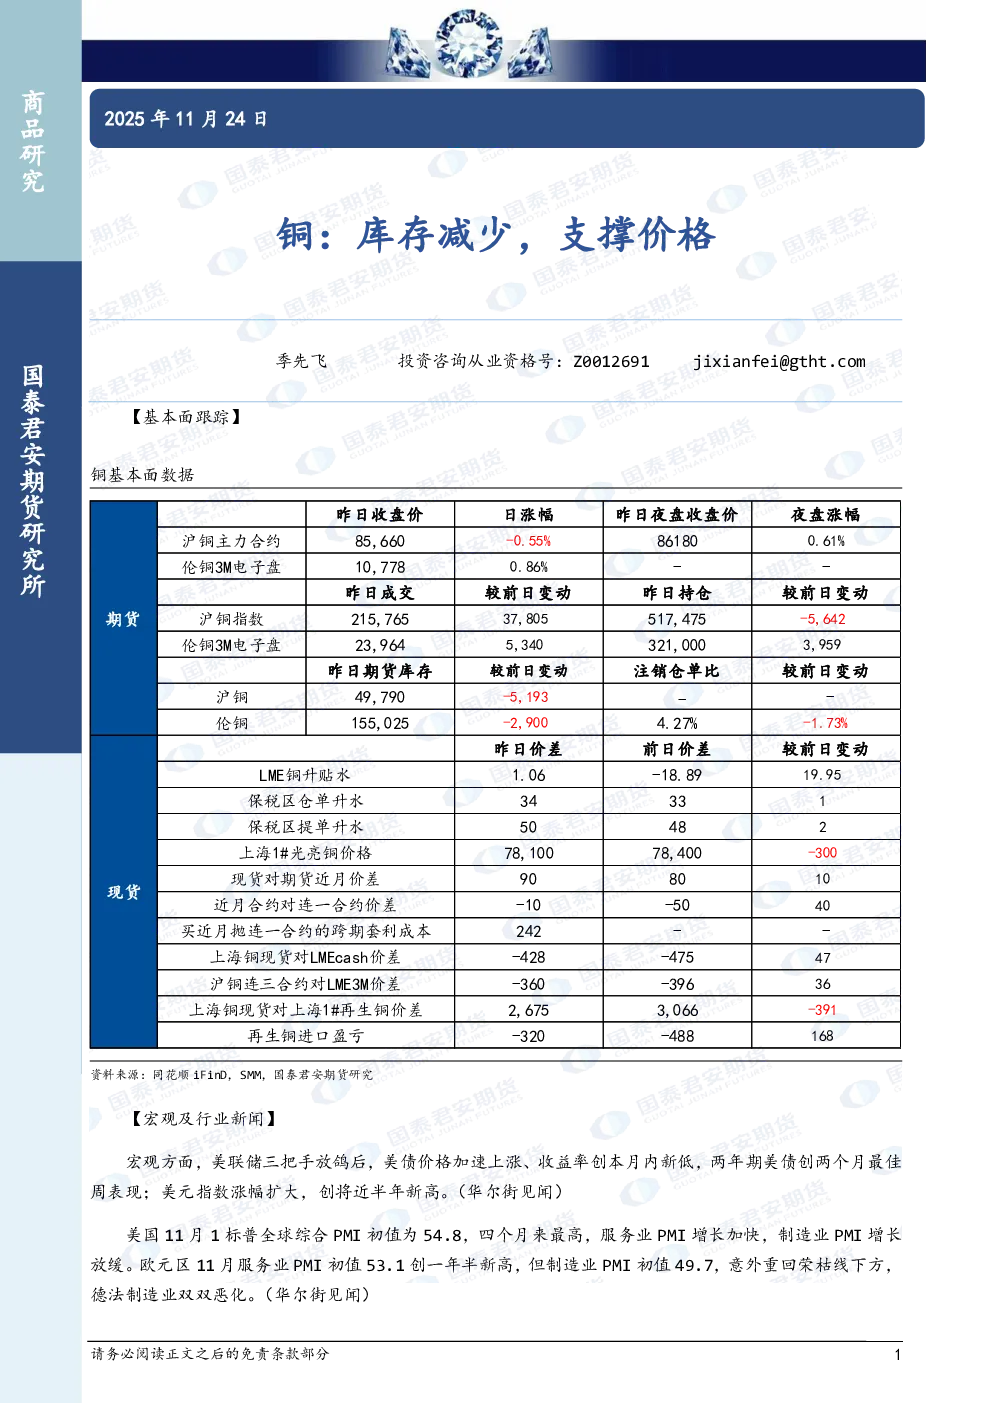
【基本面跟踪】
宏观方面,美联储官员放鸽言论推动美债价格上涨、收益率创近期新低,美元指数创近半年新高。美国11月PMI初值54.8,四个月来最高,服务业增长加快,但欧元区制造业PMI初值49.7重回荣枯线下方,德法制造业恶化。产业方面,智利氧化铜矿项目获环境许可,中国10月铜材产量环比下滑逾一成,高价抑制下游需求。自由港公司计划7月前重启Grasberg矿生产,预计明年铜金产量持平。中国10月铜矿砂及精矿进口环比减少5.24%,同比增长6.08%;废铜进口环比增加6.81%,同比增长7.35%;精炼铜进口环比下降13.62%,同比下降16.32%。ICSG最新公报显示,9月全球精炼铜市场出现5.1万吨缺口,8月尚有4.1万吨盈余。
【趋势强度】
铜趋势强度:0(中性)。
【关键数据与研究结论】
- 供需平衡:全球精炼铜市场9月出现5.1万吨缺口,显示供应端压力加大,但中国精炼铜进口量环比、同比均下降,需求端走弱。
- 库存动态:库存减少支撑价格,但高价抑制下游需求,铜材产量下滑印证此逻辑。
- 宏观影响:美联储鸽派言论压制美元,但欧元区制造业疲软或限制铜价上行空间。
- 供应预期:智利新矿项目推进、自由港重启生产,但短期内对市场冲击有限。
【总结】
铜价受库存减少支撑,但高价抑制下游需求,产量下滑反映行业调整。宏观层面,美联储政策与欧元区经济分化影响市场情绪。供需缺口短期存在,但供应端预期改善或限制价格上行空间,整体趋势中性。