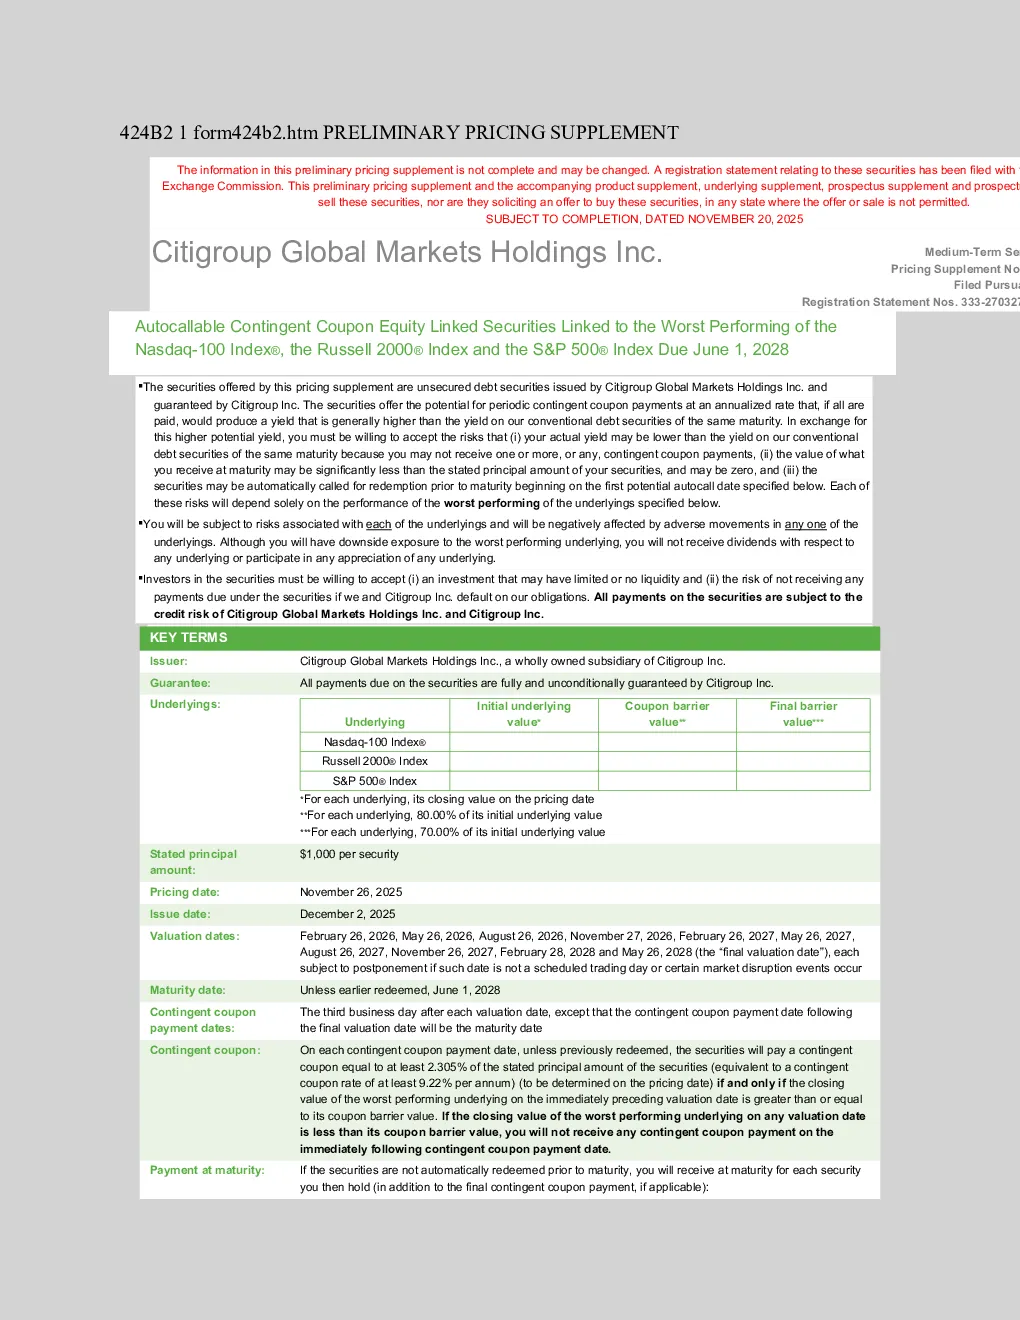
Citigroup Global Markets Holdings Inc. 将发行与纳斯达克100指数®、罗素2000®指数和标普500®指数最差表现挂钩的自动赎回或有息股权挂钩证券,到期日为2028年6月1日。证券提供定期或有息票支付,如果全部支付,产生的收益率通常高于同期限传统债务证券的收益率。然而,投资者需要承担风险,包括实际收益率可能低于传统债务证券的收益率,因为可能无法收到一个或多个或有息票支付;到期时收到的价值可能远低于或等于票面金额,甚至为零;以及这些证券可能在到期前被自动赎回。
投资者将面临与每个标的物相关的风险,并将受到任何标的物表现不佳的负面影响。投资者不会收到任何标的物的股息或参与任何标的物的升值。证券的表现完全取决于标的物在估值日期的收盘价,这使得证券对标的物收盘价在估值日期或附近出现的波动特别敏感。
证券可能被自动赎回,这将限制投资者获得或有息票支付的机会。证券提供对最差表现标的物的下行风险敞口,但不会提供任何标的物的上行风险敞口。证券的价值在到期前将根据许多不可预测的因素波动,包括标的物收盘价、标的物收盘价的波动性和相关性、标的物股息收益率、一般利率、到期前剩余时间以及我们和花旗集团的信用状况。
我们和我们的附属公司可能因我们的附属公司的业务活动而产生与您不利的经济利益。证券不会在任何证券交易所上市,您可能无法在到期前出售它们。我们预计将就这些证券进行二级市场交易,并每天提供这些证券的指示买入价。然而,我们可能随时暂停或终止提供二级市场交易,而无需事先通知。如果我们暂停或终止提供二级市场交易,则可能根本没有二级市场可供这些证券交易。
我们根据我们的专有定价模型和我们的内部融资利率计算了定价日期证券的估计价值,该价值将低于发行价。这些成本包括与证券销售、结构和对冲相关的成本,包括我们和我们的附属公司在证券发行中产生的任何销售让步或其他费用,以及我们和我们的附属公司在证券发行中产生的对冲和其他成本,以及我们或我们的附属公司在对冲证券义务方面预期的利润(可能多于或少于实际利润)。这些成本对证券的经济条款产生不利影响,因为如果它们较低,证券的经济条款将更有利于您。
我们根据我们的专有定价模型计算了定价补充页面上披露的估计价值。我们这样做时,可能会对模型的输入做出自由裁量判断,例如标的物收盘价的波动性和相关性、标的物股息收益率和利率。我们对这些输入的看法可能与您或他人的看法不同,并且作为本次发行的承销商,我们的利益可能与您的利益相冲突。模型和模型的输入都可能不正确,因此不能准确地反映证券的价值。此外,定价补充页面上规定的证券估计价值可能与我们在其他目的下(包括会计目的)确定的证券价值不同。您不应因为证券的估计价值而投资于证券。相反,您应该愿意持有证券至到期,而不管初始估计价值如何。
如果定价日期证券的估计价值基于我们的二级市场利率,而不是我们的内部融资利率,则该估计价值可能会更低。我们根据与我们在任何二级市场交易中购买证券的目的相关的因素确定我们的二级市场利率,这些因素包括我们或我们的附属公司持有的与我们 outstanding债务义务相关的交易工具的市场价格,但取决于我们自行做出的在单独裁量权范围内的调整。因此,我们的二级市场利率不是我们信用状况的市场决定指标,而是反映了市场对我们母公司信用状况的看法,并根据我们购买证券的偏好等因素进行调整。
证券的估计价值不是CGMI或任何其他人可能愿意从您手中购买证券的二级市场交易价格的一个指标。任何此类二级市场价格都将在证券期限内的整个期间根据下一风险因素中描述的市场和其他因素而波动。此外,与定价补充中包含的估计价值不同,为二级市场交易目的确定的任何证券价值都将基于我们的二级市场利率,这可能会导致证券的价值低于如果使用我们的内部融资利率则可能产生的价值。此外,任何证券的二级市场价格都将因买卖价差而降低,该买卖价差可能因二级市场交易中要购买的证券的总额而有所不同,以及拆解相关对冲交易的成本预期。因此,很可能会出现任何证券的二级市场价格将低于发行价。
在发行后大约三个月内,CGMI愿意从投资者手中购买证券的价格(如果有),以及CGMI或其附属公司准备的任何经纪账户报表中指示的证券价值(CGMI也可能通过一个或多个金融信息供应商发布该价值),将反映从否则将确定的 price 或 value 临时上涨的调整。这种临时上涨的调整代表了CGMI或其附属公司在证券期限内的预期对冲利润的一部分。该临时上涨调整的金额将按直线方式在三个月的临时调整期内下降至零。然而,CGMI没有义务在任何时候从投资者手中购买证券。参见“总结风险因素 - 证券不会在任何证券交易所上市,您可能无法在到期前出售它们。”