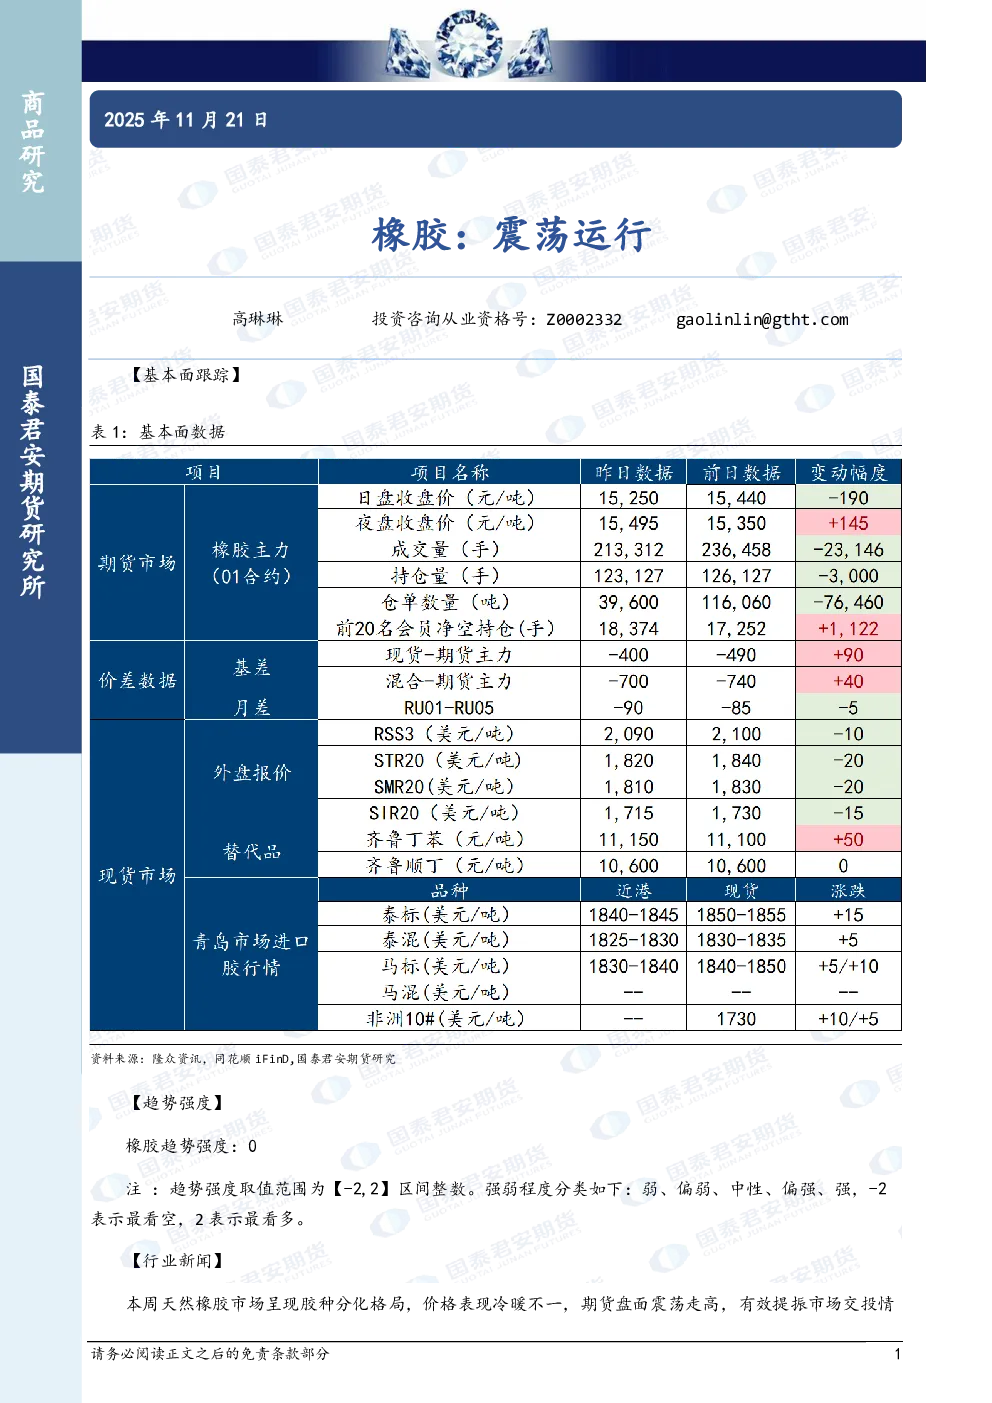
橡胶趋势强度:0,市场呈现震荡运行态势。
核心观点与关键数据:
- 胶种分化:天然橡胶市场胶种价格表现不一,期货盘面震荡走高,提振市场情绪。上海全乳胶周均价上涨200元至14850元/吨,青岛20号泰标微涨3美元至1848美元/吨,20号泰混小幅下跌42元至14614元/吨。
- 供应端:云南产区因寒冷天气加速停割,泰国南部强降雨干扰割胶进度,原料价格高位,对胶价形成支撑。
- 需求端:下游轮胎厂开工率下滑,半钢胎产能利用率环比下降3.63个百分点至69.36%,全钢胎产能利用率环比下降2.25个百分点至62.04%。轮胎企业以刚需补库为主,对高价胶接受度有限,制品企业开工延续季节性弱势,市场买盘氛围偏淡。
- 库存情况:中国天然橡胶社会库存106.2万吨,环比增加0.5万吨;青岛地区保税和一般贸易库存合计45.26万吨,环比增加0.31万吨。
研究结论:
季节性累库态势延续,供需博弈加剧,市场整体买盘氛围偏淡,胶价难以形成有效提振,预计橡胶价格将维持震荡运行。