一、研究观点
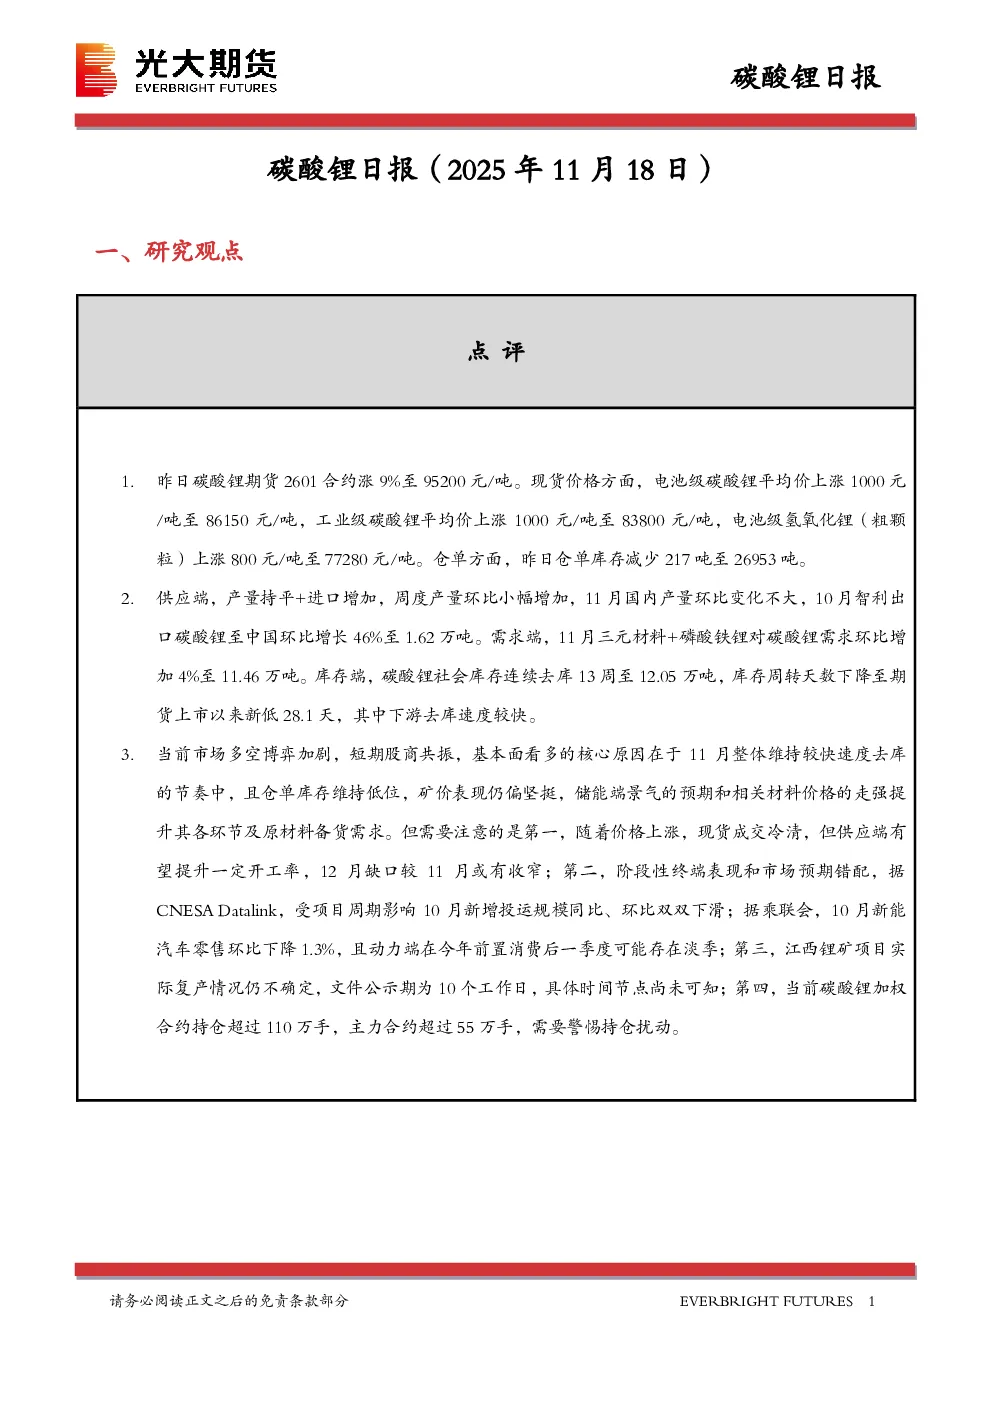
- 碳酸锂市场近期呈现上涨趋势,期货和现货价格均显著提升。期货主力合约涨9%至95200元/吨,现货电池级碳酸锂平均价上涨1000元/吨至86150元/吨,工业级碳酸锂平均价同样上涨1000元/吨至83800元/吨。
- 供应端:国内产量持平,但智利出口至中国的碳酸锂环比增长46%至1.62万吨。需求端:11月三元材料与磷酸铁锂对碳酸锂需求环比增加4%至11.46万吨。
- 库存端:碳酸锂社会库存连续13周去库至12.05万吨,库存周转天数降至期货上市以来新低28.1天,下游去库速度较快。
- 市场多空博弈加剧,短期股商共振,基本面看多的核心原因在于11月整体去库节奏较快,仓单库存维持低位,矿价表现坚挺,储能端景气度提升及相关材料价格上涨推动原材料备货需求。
- 需要注意的风险点:第一,价格上涨导致现货成交冷清,供应端开工率可能提升,12月缺口或收窄;第二,终端表现与市场预期错配,10月新能源汽车零售环比下降1.3%,一季度可能存在淡季;第三,江西锂矿项目实际复产情况不确定;第四,碳酸锂加权合约持仓超过110万手,需警惕持仓扰动。
二、日度数据监测
- 期货价格:主力合约收盘价95200元/吨,连续合约收盘价95140元/吨。
- 矿石价格:锂辉石精矿(6%,CIF)1024美元/吨,锂云母(Li2O:1.5%-2.0%)1490元/吨,锂云母(Li2O:2.0%-2.5%)2340元/吨,磷锂铝石(Li2O:6%-7%)8400元/吨,磷锂铝石(Li2O:7%-8%)9825元/吨。
- 锂及锂盐价格:电池级碳酸锂86150元/吨,工业级碳酸锂83800元/吨,电池级氢氧化锂77280元/吨,工业级氢氧化锂71930元/吨,六氟磷酸锂141000元/吨。
- 价差:电池级氢氧化锂与电池级碳酸锂价差-8870元/吨,电碳-工碳价差2350元/吨,CIF中日韩电氢-电氢价差-5047.68元/吨,电碳-电碳CIF中日韩价差-10000元/吨。
- 前驱体&正极材料:三元前驱体价格在105500-106850元/吨,三元材料价格在154325-160650元/吨,磷酸铁锂价格在37500-35945元/吨,锰酸锂价格在37000-35000元/吨,钴酸锂价格377000元/吨。
- 锂电池价格:523方形三元电芯0.498-0.520元/Wh,方形磷酸铁锂电芯0.34元/Wh,钴酸锂电芯7.35元/Ah,方形磷酸铁锂电池0.304-0.306元/Wh。
- 库存:下游库存去库明显,冶炼厂库存连续去库,其他环节库存变化不大。
- 生产成本:碳酸锂现金生产利润受原材料价格影响波动。
三、图表分析
- 矿石价格:锂辉石精矿、锂云母、磷锂铝石价格均呈现上涨趋势。
- 锂及锂盐价格:各类锂盐价格均上涨,库存持续去库。
- 价差:各类价差保持相对稳定。
- 前驱体&正极材料:三元前驱体、三元材料、磷酸铁锂、锰酸锂、钴酸锂价格均上涨。
- 锂电池价格:各类锂电池价格均上涨。
- 库存:下游库存去库明显,冶炼厂库存持续去库。
- 生产成本:碳酸锂生产利润受原材料价格影响波动。
四、研究结论
- 碳酸锂市场短期上涨趋势明显,但需关注供应端恢复、终端需求表现、项目周期及市场情绪等因素的影响。库存持续去库,基本面支撑较强,但需警惕持仓扰动和预期错配风险。