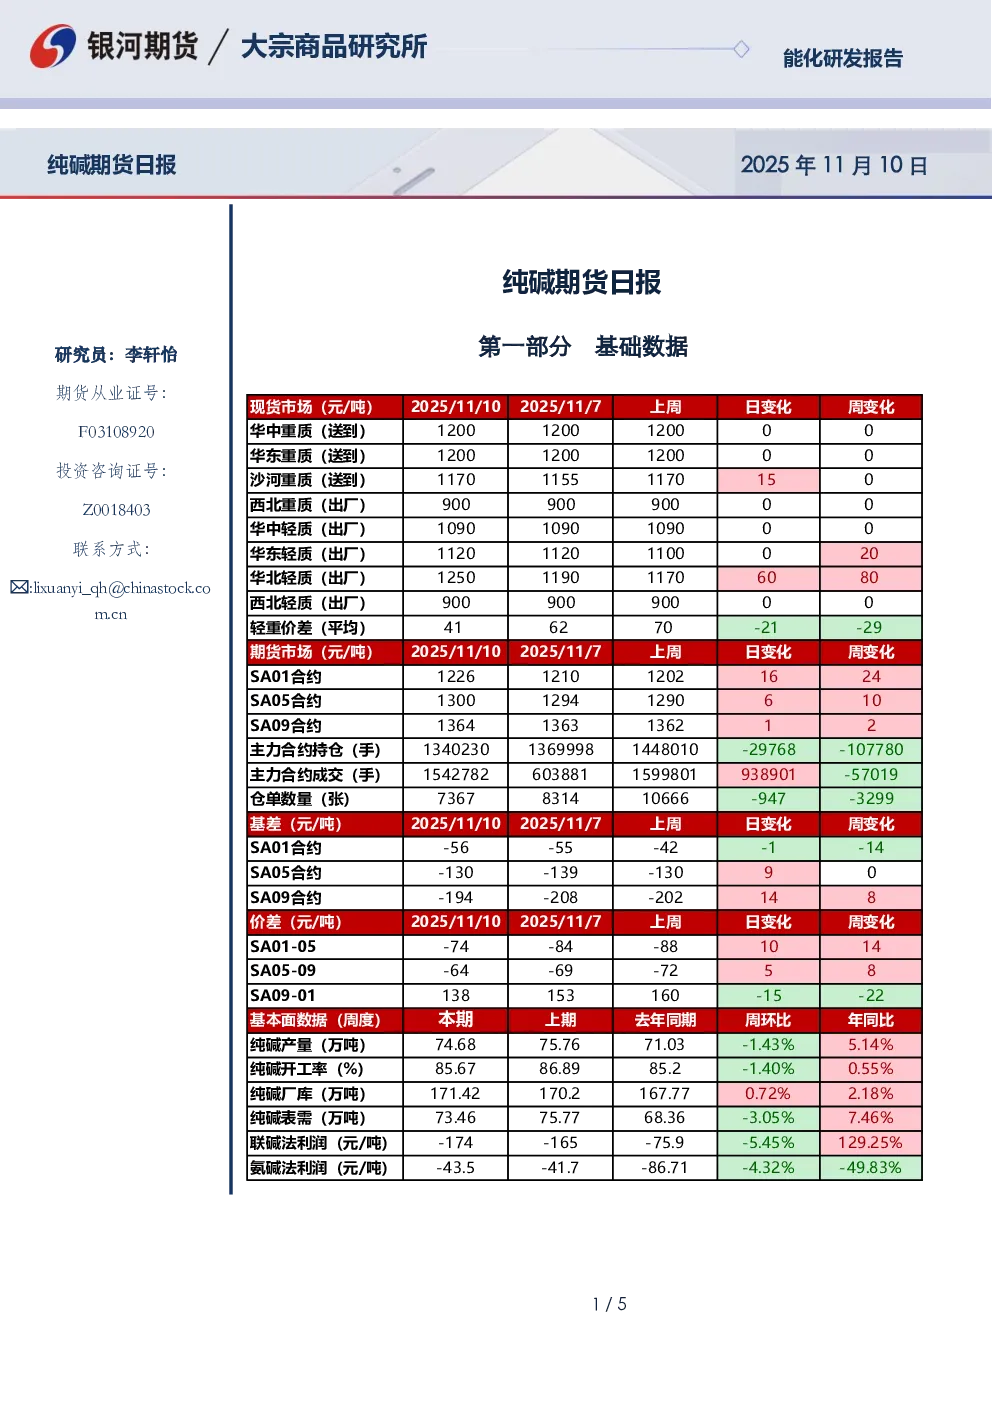
基础数据
- 现货市场:2025年11月10日,华中、华东重质纯碱(送到)价格为1200元/吨,沙河重质(送到)为1170元/吨,西北重质(出厂)为900元/吨;华中、华东轻质(出厂)价格为1090-1120元/吨,华北轻质(出厂)为1250元/吨,西北轻质(出厂)为900元/吨;轻重价差为416元/吨。
- 期货市场:SA01合约价格为1226元/吨,SA05合约为1300元/吨,SA09合约为1364元/吨;主力合约持仓为136998手,成交量为154278手;仓单数量为7367张;基差SA01合约为-56元/吨,SA05合约为-130元/吨,SA09合约为-194元/吨;价差SA01-05为-74元/吨,SA05-09为-64元/吨,SA09-01为138元/吨。
- 基本面数据:纯碱产量为74.68万吨,开工率为85.67%,厂库为171.42万吨,表需为73.46万吨;联碱法利润为-174元/吨,氨碱法利润为-43.5元/吨。
市场研判
- 市场情况:沙河重碱价格上涨15元至1170元/吨,青海重碱价格不变,华东轻碱价格不变,轻重碱价差为41元/吨。
- 重要资讯:重庆湘渝设备调整导致产量下降,重庆和友计划检修,江苏德邦提负荷;国内市场走势淡稳,部分企业上调价格,下游需求一般,低价补库,新价格拿货放缓。
- 逻辑分析:纯碱价格偏强,受动力煤成本上涨和和友可能因原材料停车刺激市场猜测推动;供应方面,重庆湘渝产量下降,重庆和友检修,江苏德邦提负荷,供应仍处高位;需求端,玻璃日熔15.9万吨,光伏玻璃日产量8.9万吨,对应重碱日度理论需求为5.3万吨,日度供需差为0.6万吨;中长期供应过剩格局不变,价格区间震荡式下移;短期供需矛盾不突出,基本面角度纯碱震荡走弱,但原材料价格上涨带动价格震荡修复。
交易策略
- 单边:基本面角度纯碱震荡走弱,但原材料价格上涨带动价格震荡修复。
- 套利:观望。
- 期权:中期卖虚值看涨期权。