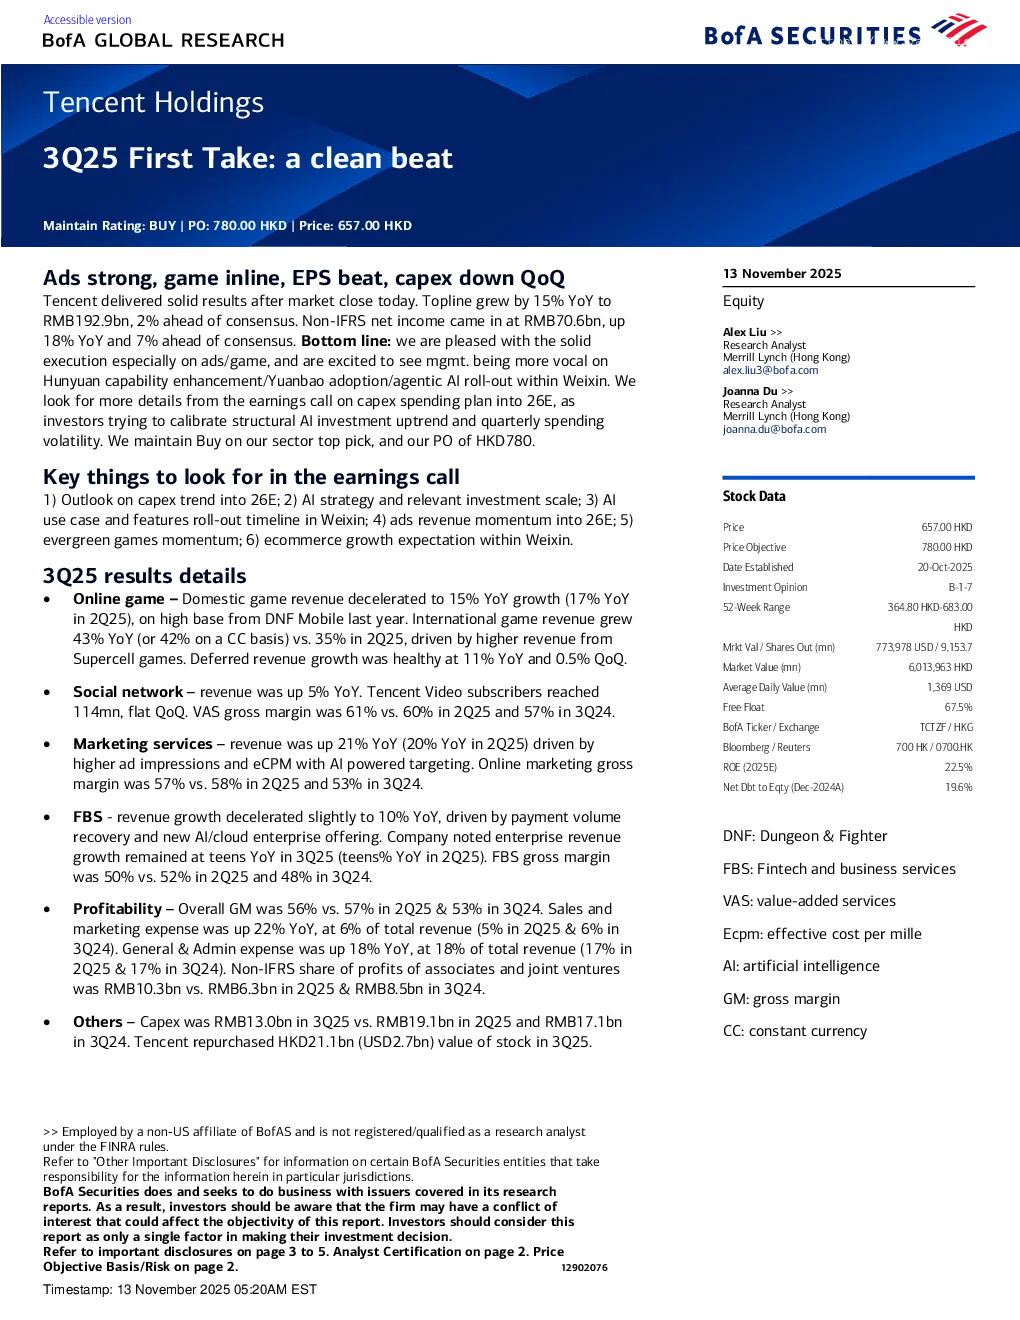
Tencent 在 2025 年第三季度交付了强劲的业绩,主要亮点包括:
核心观点与评级
维持“买入”评级,目标价 780 港元。公司整体表现超出市场预期,营收同比增长 15% 至 1929 亿元人民币,非国际财务报告准则净利润同比增长 18%。广告和游戏业务执行强劲,管理层对 Hunyuan 能力提升、Yuanbao 采用和微信中代理 AI 的推广表示兴奋。分析师期待在财报电话会议中了解更多关于 2026 年资本支出计划的细节,以评估结构性 AI 投资的增长趋势和季度支出波动性。
关键数据
- 营收:同比增长 15% 至 1929 亿元人民币,超出市场预期 2%。
- 净利润:非国际财务报告准则净利润同比增长 18% 至 706 亿元人民币,超出市场预期 7%。
- 毛利率:整体毛利率为 56%,与 2025 年第二季度持平,但高于 2024 年第三季度的 53%。
- 资本支出:2025 年第三季度资本支出为 130 亿元人民币,低于 2025 年第二季度的 191 亿元和 2024 年第三季度的 171 亿元。
- 股票回购:2025 年第三季度回购价值 211 亿港元的股票。
业务板块表现
- 网络游戏:国内游戏收入同比增长 15%(2025 年第二季度为 17%),受 DNF Mobile 高基数影响;国际游戏收入同比增长 43%(2025 年第二季度为 35%),受 Supercell 游戏收入增长推动。递延收入同比增长 11%。
- 社交网络:收入同比增长 5%。腾讯视频订阅用户数达到 1.14 亿,环比持平。增值服务毛利率为 61%。
- 营销服务:收入同比增长 21%(2025 年第二季度为 20%),受广告展示量和 eCPM 增长推动。在线营销毛利率为 57%。
- 金融科技和云业务:收入同比增长 10%,受支付量恢复和新 AI/云企业服务推动。企业收入同比增长保持在个位数。金融科技和云业务毛利率为 50%。
风险与机遇
下行风险:新流量平台和媒体格式的竞争、金融科技监管、游戏监管、新游戏增长动力不足、新游戏推广和 AI 投资成本、宏观经济疲软、地缘政治风险、AI 投资对利润的影响。
上行风险:宏观经济复苏超预期、新游戏表现超预期、与其他互联网平台的生态开放协同效应、电商业务加速、公司从 1260H 联合名单中移除带来的投资者情绪提升、AI 应用的突破。
研究结论
Tencent 在 2025 年第三季度展现了强劲的业绩,广告和游戏业务表现突出。公司对 AI 技术的布局和推广值得期待。未来需关注资本支出计划、AI 战略和投资规模、微信中 AI 应用案例和功能推广时间表、广告收入增长动力、永续游戏增长动力以及微信电商增长预期。维持“买入”评级,目标价 780 港元。