螺纹、热卷
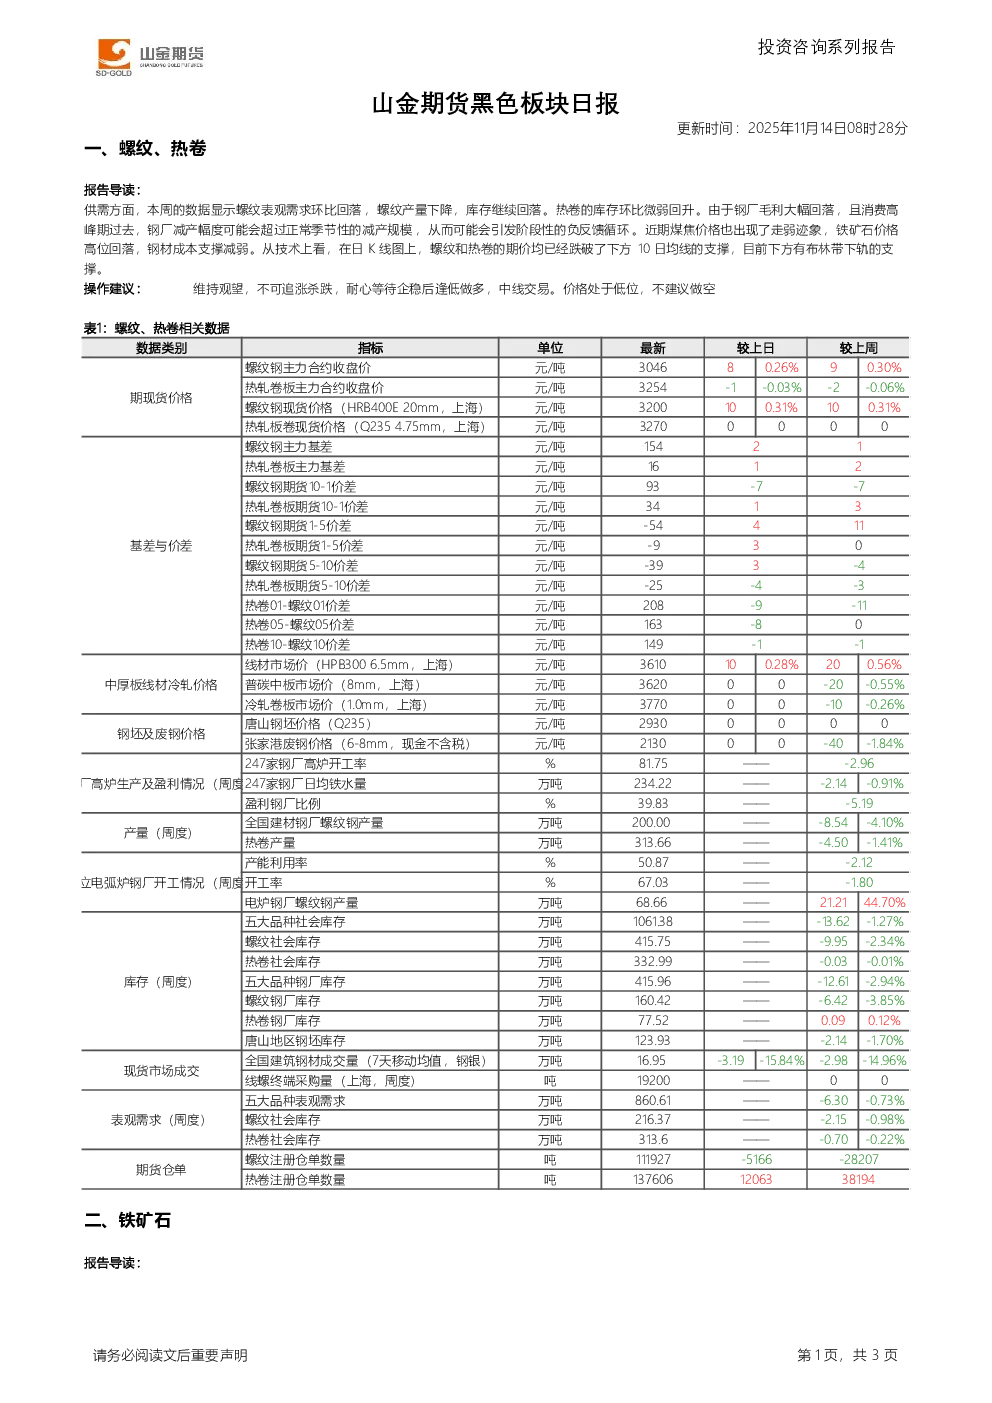
- 供需方面:本周螺纹表观需求环比回落,产量下降,库存继续回落;热卷库存环比微弱回升。钢厂毛利大幅回落,消费高峰期过去,钢厂减产幅度可能超过正常季节性规模,引发负反馈循环。煤焦价格走弱,铁矿石价格高位回落,成本支撑减弱。
- 技术方面:螺纹和热卷期价跌破下方10日均线支撑,目前下方有布林带下轨支撑。
- 操作建议:维持观望,不可追涨杀跌,耐心等待企稳后逢低做多,中线交易。价格处于低位,不建议做空。
铁矿石
- 消息面:西芒杜铁矿投产,对整体供应有一定影响。
- 需求方面:钢厂铁水产量环比继续回落,预计本周铁水产量大概率仍将下降。钢厂利润回落及消费旺季结束,继续压减产量,对原料价格形成压制。
- 供应端:全球发运从高位回落,预计到港量有所回落。港口库存在消费旺季出现回升,对期价有一定压制。钢材库存去化缓慢,压制整体市场情绪。
- 技术方面:01合约期价跌破布林带中轨支撑,目前上方有密集成交区构成的阻力。
- 操作建议:维持观望,耐心等待价格企稳后逢低做多。
关键数据
- 螺纹:主力合约收盘价3046元/吨,环比上涨0.26%;现货价格3200元/吨,环比上涨0.31%;社会库存415.75万吨,环比下降9.95万吨。
- 热卷:主力合约收盘价3254元/吨,环比下降0.03%;现货价格3270元/吨;社会库存332.99万吨,环比下降0.01万吨。
- 铁矿石:DCE铁矿石主力合约结算价772.5元/吨,环比下降1.5%;麦克粉(青岛港)77800元/湿吨,环比下降0.26%;金布巴粉60.5%(青岛港)734元/湿吨,环比下降1.14%。
研究结论
- 螺纹和热卷市场供需失衡,钢厂减产幅度可能超预期,引发负反馈循环。成本支撑减弱,技术面显示期价跌至支撑位,建议观望等待企稳后做多。
- 铁矿石市场供应端压力增加,需求端钢厂减产持续,港口库存回升压制期价。技术面显示期价跌破关键支撑,建议观望等待企稳后做多。